


Comunicati stampa
2 novembre 2026
Manovra 2027: alla sanità le briciole, ai cittadini il conto. Risorse insufficienti: solo € 2,4 miliardi aggiuntivi l’anno nel triennio 2027-2029, mentre la manovra sostiene imprese e privato e destina € 1,6 miliardi ai voucher sanitari. Nel 2029 il Fondo Sanitario raggiunge € 148,2 miliardi, ma crolla al 5,87% del Pil. Nel triennio 2027-2029 divario di € 25,8 miliardi tra Fondo Sanitario e spesa prevista, Regioni sempre più in rosso. GIMBE: a fine legislatura il rilancio del SSN resta fuori dall’agenda del Governo
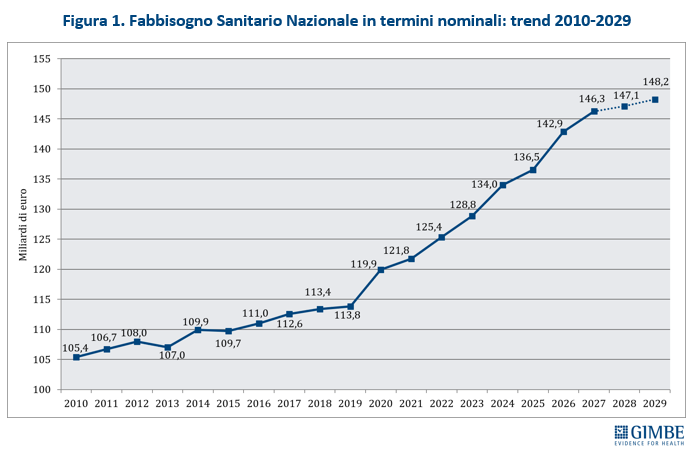
Con la quinta legge di bilancio, il Governo Meloni conferma una tendenza: il finanziamento del Servizio Sanitario Nazionale (SSN) cresce meno della ricchezza del Paese. Il Fondo Sanitario Nazionale (FSN) raggiungerà € 146,3 miliardi nel 2027, € 147,1 miliardi nel 2028 e € 148,2 miliardi nel 2029, ma il rapporto FSN/PIL previsto per il 2027 resta inferiore a quello del 2022 e scenderà sotto il 6% dal 2028. «La Manovra 2027 – afferma Nino Cartabellotta, Presidente della Fondazione GIMBE – conferma che il Governo si avvia a chiudere la legislatura senza aver assicurato al SSN un rafforzamento strutturale. Dopo il netto incremento del 2026, infatti, la crescita del FSN torna a rallentare. La Legge di Bilancio prevede un aumento del FSN di soli € 7,1 miliardi nel triennio 2027-2029, a fronte degli oltre € 18 miliardi richiesti dalle Regioni. L’incidenza del FSN sul PIL scende al 6,11% nel 2027, per poi attestarsi sotto il 6% nel 2028-2029. Le Regioni devono così garantire i servizi con margini finanziari sempre più ristretti, scaricando sui cittadini una quota crescente del costo delle cure. Uno scenario ancora più preoccupante per un SSN sempre meno attrattivo per i professionisti sanitari, segnato da profonde diseguaglianze: nel 2025 i cittadini hanno speso di tasca propria oltre € 42,4 miliardi per curarsi e 5,6 milioni di persone hanno rinunciato a visite ed esami».
La Manovra, dunque, disattende sia le richieste del Ministro Schillaci, che aveva indicato la necessità di € 5,5 miliardi aggiuntivi, sia quelle delle Regioni, che nella loro articolata proposta avevano chiesto € 6,8 miliardi per il 2027, € 5,5 miliardi nel 2028 e € 5,7 miliardi a partire dal 2029. Una scelta distante anche dal richiamo del Presidente Mattarella, che ha definito il SSN «un campo di assoluta priorità», da preservare e sviluppare come strumento fondamentale per garantire il diritto costituzionale alla salute.
In vista della discussione parlamentare sul DdL Bilancio 2027, la Fondazione GIMBE ha condotto un’analisi indipendente delle risorse assegnate alla sanità, basata sul testo bollinato dalla Ragioneria Generale dello Stato. L’analisi distingue le nuove risorse da quelle già previste e ricostruisce il finanziamento anno per anno, confrontandolo con il PIL e con le previsioni di spesa sanitaria.
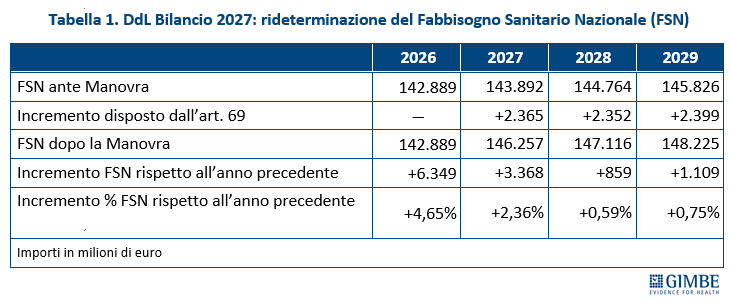
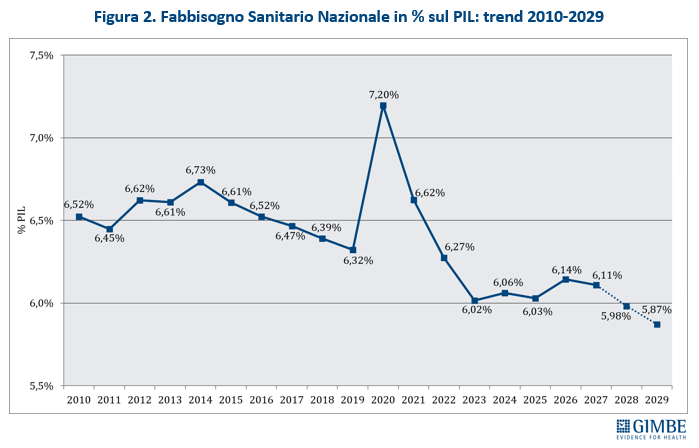
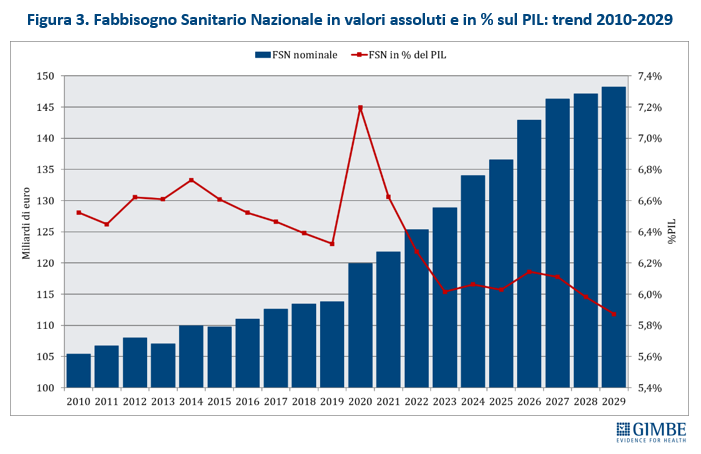
FONDO SANITARIO NAZIONALE. La Manovra 2027 stanzia complessivamente € 7,1 miliardi nel triennio: € 2,37 miliardi nel 2027, € 2,35 miliardi nel 2028 e € 2,4 miliardi nel 2029 (tabella 1). Considerando anche le risorse già previste dalle precedenti Leggi di Bilancio, il FSN raggiungerà € 146,3 miliardi nel 2027, € 147,1 miliardi nel 2028 e € 148,2 miliardi nel 2029 (figura 1). Nel 2027 il FSN aumenterà complessivamente di € 3,37 miliardi (+2,36%) rispetto al 2026: circa € 1 miliardo era già previsto dalle precedenti Leggi di Bilancio, mentre € 2,37 miliardi sono aggiunti dalla Manovra 2027. «Nel documento celebrativo dei quattro anni di Governo – commenta il Presidente – la Presidente Meloni ha rivendicato l’aumento delle risorse destinate alla sanità. Ma il numero dei miliardi, da solo, non racconta tutta la realtà: dopo quattro anni, e ormai alla fine della legislatura, il rilancio del SSN non è mai diventato una vera priorità politica. Gli stanziamenti previsti per il triennio 2027-2029 confermano che il Governo non intende colmare il crescente divario tra i finanziamenti disponibili e quelli necessari per garantire le cure ai cittadini». Negli anni successivi la crescita del FSN si riduce a € 859 milioni (+0,59%) nel 2028 e € 1,1 miliardi (+0,75%) nel 2029. Parallelamente, si riduce il peso del finanziamento pubblico rispetto alla ricchezza prodotta dal Paese: il rapporto FSN/PIL passa dal 6,14% del 2026 al 6,11% nel 2027, per poi scendere sotto il 6%: 5,98% nel 2028 e 5,87% nel 2029 (figura 2). «In sintesi – spiega Cartabellotta – il FSN continua ad aumentare, raggiungendo nel 2027 il “valore più alto di sempre”. Ma dietro gli annunci di questo “nuovo record” si nasconde una realtà ben diversa: la quota di ricchezza del Paese destinata alla sanità torna a diminuire, fino a toccare nel 2029 il valore più basso di sempre» (figura 3).
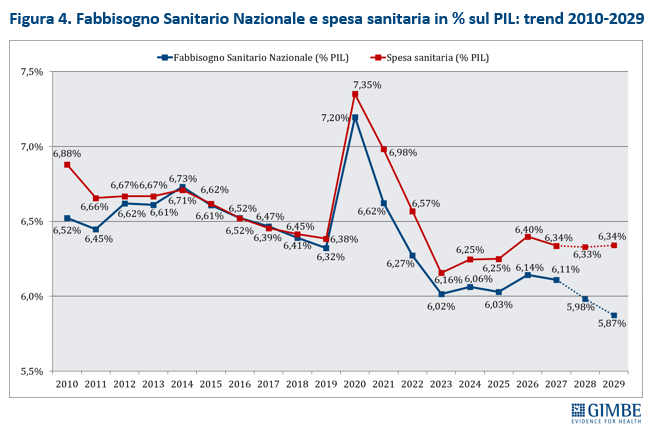
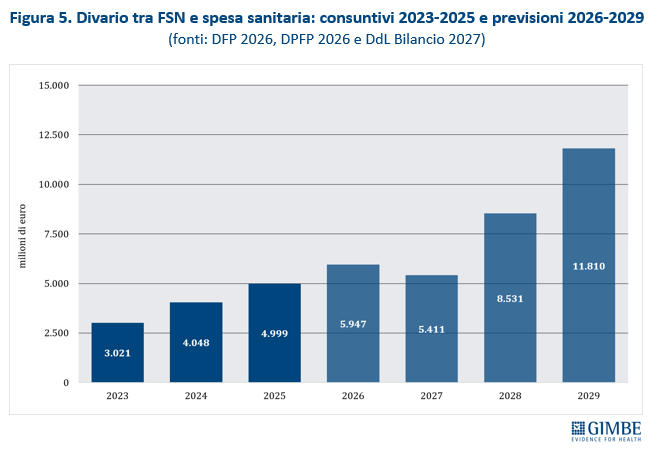
FINANZIAMENTO ASSEGNATO VS PREVISIONI DI SPESA. Si amplia ulteriormente il divario tra il FSN assegnato dalla Manovra e le previsioni di spesa sanitaria contenute nel Documento Programmatico di Finanza Pubblica (DPFP) 2026. In rapporto al PIL, la spesa sanitaria prevista si attesta al 6,3% per tutto il triennio 2027-2029 (figura 4). In valori assoluti, il gap tra spesa prevista e FSN raggiunge € 5,4 miliardi nel 2027, € 8,5 miliardi nel 2028 e € 11,8 miliardi nel 2029 (figura 5). «Il crescente divario tra previsioni di spesa e FSN – puntualizza Cartabellotta – non è una semplice differenza contabile: si traduce in una pressione sempre maggiore sui bilanci regionali. Se lo Stato, cui spetta definire e finanziare i Livelli Essenziali di Assistenza (LEA), non mette a disposizione risorse adeguate, per mantenere i conti in ordine le Regioni devono aumentare le imposte oppure ridurre servizi e prestazioni. In entrambi i casi, il prezzo lo pagano comunque i cittadini».
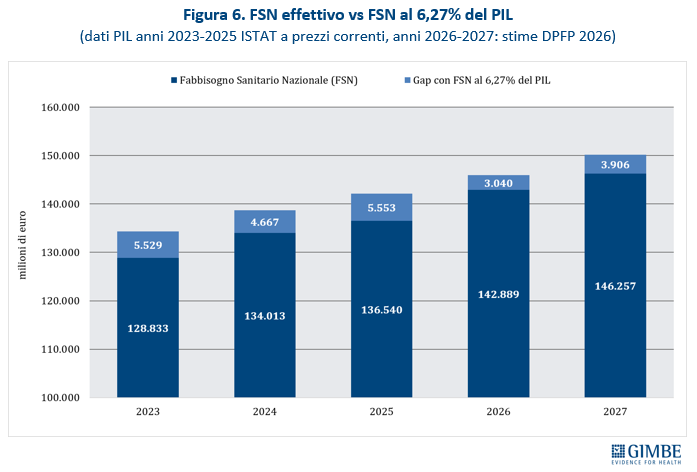
22,7 MILIARDI DI “TAGLI INVISIBILI”. Al Governo Meloni va riconosciuto l’incremento del FSN di € 20,9 miliardi nel 2027 rispetto al 2022. Tuttavia, a questo aumento si accompagna la progressiva riduzione del rapporto FSN/PIL, che scende dal 6,27% del 2022 a valori intorno al 6-6,1% negli anni successivi (figura 2). Se tale rapporto fosse rimasto costante al livello del 2022, il SSN dal 2023 al 2027 avrebbe potuto disporre di circa € 22,7 miliardi in più (figura 6). Il Ministro Schillaci ha contestato in Parlamento il concetto di “tagli invisibili”, sostenendo che non si tratta di risorse sottratte alla sanità o ai cittadini, ma della differenza rispetto a un parametro teorico che mantiene costante al livello del 2022 il rapporto tra FSN e PIL. «È esattamente questo – replica Cartabellotta – il significato delle nostre analisi. Non abbiamo mai parlato di tagli nominali, ma di “tagli invisibili” che non compaiono certo nella contabilità dello Stato. I loro effetti si manifestano nei bilanci delle Regioni, nelle tasche dei cittadini e nelle crescenti difficoltà di accesso ai servizi, indebolendo la capacità del SSN di rispondere ai bisogni di salute. Il FSN cresce in miliardi, ma perde peso rispetto alla ricchezza del Paese: un meccanismo con cui tutti i Governi hanno perpetrato il definanziamento silenzioso del SSN, ovvero i “tagli invisibili”».
REGIONI SEMPRE PIÙ IN ROSSO. Secondo quanto documentato dalla Corte dei conti lo scorso 12 ottobre, nel 2025 le Regioni hanno accumulato un disavanzo, prima delle coperture, di circa € 2,3 miliardi, in aumento di € 795,2 milioni (+51,8%) rispetto all’anno precedente. «Conti sempre più in rosso – chiosa il Presidente – sono il segnale di un sottofinanziamento strutturale con risorse insufficienti a coprire i costi dei servizi e a garantire i LEA. Una situazione che non può essere liquidata come semplice “cattiva amministrazione”, considerato che le difficoltà finanziarie riguardano quasi tutte le Regioni. A pesare sui bilanci sono anche l’inflazione che, secondo le stime preliminari ISTAT, a ottobre 2026 ha raggiunto il 5,4% su base annua, l’aumento dei costi di farmaci e tecnologie e i crescenti bisogni di salute di una popolazione sempre più anziana e affetta da malattie croniche».
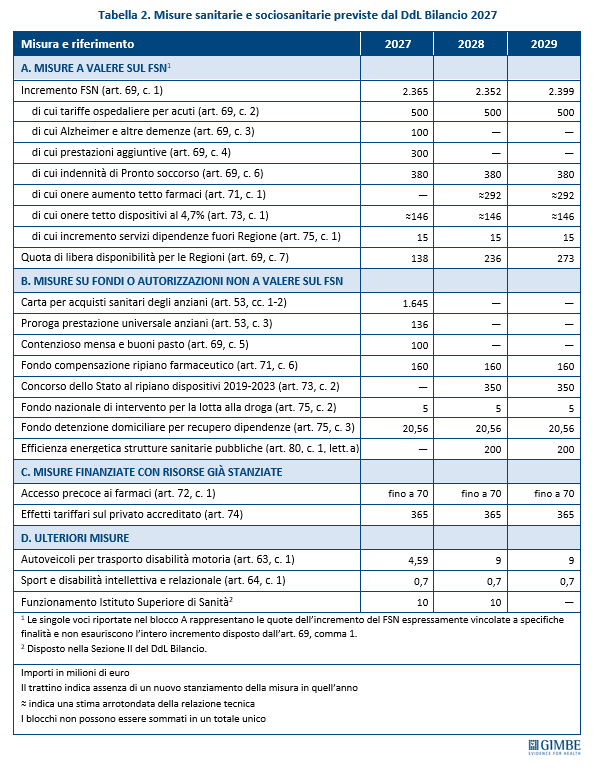
MISURE PREVISTE DALLA MANOVRA 2027 (tabella 2)
L’art. 69 della Manovra, dedicato al “Rifinanziamento del Servizio Sanitario Nazionale”, dispone l’incremento del FSN e ne specifica alcune destinazioni, destinando espressamente cifre esigue alla libera disponibilità di Regioni e Province autonome, anche per far fronte agli effetti dell’inflazione: € 138 milioni nel 2027, € 236 milioni nel 2028 e € 273 milioni nel 2029. «Una parte consistente delle risorse stanziate – commenta Cartabellotta – viene assorbita dall’aumento dei costi dell’assistenza. Aggiornare le tariffe e intervenire su payback e tetti di spesa significa coprire costi maggiori, senza necessariamente aumentare le prestazioni erogate. In altre parole, il modesto aumento del FSN non si traduce in un corrispondente potenziamento dei servizi, mentre alle Regioni restano margini finanziari molto ridotti per ampliare l’offerta e rispondere ai bisogni di salute della popolazione». Infine, la Manovra prevede misure finanziate al di fuori del FSN e interventi che utilizzano risorse già stanziate.
- MISURE A VALERE SUL FONDO SANITARIO NAZIONALE
PERSONALE. Dal 2027 le risorse destinate all’indennità per i professionisti dei Pronto soccorso aumentano di € 380 milioni annui lordi: € 114 milioni per i medici e € 266 milioni per il personale del comparto. «L’aumento dell’indennità – commenta Cartabellotta – riconosce la particolare gravosità del lavoro in Pronto soccorso, ma non può sostituire un piano strutturale per potenziare gli organici e rendere sostenibili turni e carichi di lavoro». Inoltre, per il solo 2027, le Regioni potranno incrementare la spesa per prestazioni aggiuntive del personale sanitario fino a € 300 milioni lordi: € 213 milioni per i medici e € 87 milioni per il personale sanitario del comparto, nel rispetto dei limiti contrattuali delle tariffe orarie, dei volumi erogabili, dell’orario massimo di lavoro e dei riposi. «La strategia del “più lavori, più ti pago” – commenta Cartabellotta – mostra i suoi limiti: i professionisti sanitari sono già stremati da turni massacranti, hanno elevati livelli di burnout e la crescente demotivazione li spinge a lasciare il SSN. Continuare a chiedere di lavorare di più può tamponare le carenze di personale, ma rischia di accelerare la fuga dal SSN».
TARIFFE DEI RICOVERI. A decorrere dal 2027 vengono stanziati € 500 milioni annui per l’adeguamento delle tariffe dei ricoveri per acuti.
TETTI DI SPESA PER FARMACI E DISPOSITIVI MEDICI. La Manovra ridetermina i tetti di spesa per gli acquisti diretti di farmaci (dall’8,8% al 9%) e per i dispositivi medici (dal 4,6% al 4,7%). Gli oneri stimati a carico del FSN ammontano a circa € 146 milioni annui dal 2027 per i dispositivi medici e a circa € 292 milioni annui dal 2028 per gli acquisti diretti dei farmaci. A parità di spesa complessiva, la misura riduce il ripiano a carico delle imprese.
ALTRE MISURE. Per le spese socioassistenziali dei pazienti con Alzheimer e altre demenze senili la Manovra stanzia € 100 milioni solo per il 2027. Per le prestazioni psicologiche e terapeutico-riabilitative erogate dai servizi per le dipendenze a pazienti residenti in altre Regioni, le risorse aumentano di € 15 milioni annui a decorrere dal 2027, portando la dotazione complessiva a € 30 milioni annui. L’incremento è compreso nel rifinanziamento del FSN.
- MISURE NON A VALERE SUL FONDO SANITARIO
VOUCHER SANITARIO. L’art. 53 istituisce, solo per il 2027, un fondo di € 1.645 milioni per l’erogazione di un voucher da € 300 destinato all’acquisto di beni e prestazioni sanitarie, le cui modalità di utilizzo saranno definite da un successivo decreto attuativo. I destinatari sono i titolari di trattamenti pensionistici o assistenziali che abbiano compiuto 75 anni entro il 31 dicembre 2026 e che nel 2025 abbiano percepito trattamenti complessivamente non superiori a € 28.000 lordi annui: la platea stimata è di circa 5,46 milioni di persone. «Sostenere economicamente gli anziani più fragili – commenta Cartabellotta – è un obiettivo condivisibile, ma un contributo di oltre € 1,6 miliardi per l’acquisto di beni e prestazioni sanitarie non potenzia direttamente l’offerta pubblica. Inoltre, se il decreto attuativo consentirà di utilizzare il voucher anche per acquistare prestazioni sul mercato privato, le risorse pubbliche finiranno per sostenerne la domanda, senza rafforzare la capacità del SSN di rispondere ai bisogni di salute. Infine, la misura dura un solo anno e prevede criteri di accesso che sollevano interrogativi sull’equità: l’importo della pensione non fotografa la condizione economica complessiva, perché non considera altri redditi e patrimoni, mentre il requisito dell’età esclude persone più giovani, anche se affette da patologie e in difficoltà economica».
PAYBACK E SOSTEGNO ALLE IMPRESE. Dal 2027 è previsto un fondo di € 160 milioni annui destinato alle Regioni per compensare la riduzione del ripiano farmaceutico dovuto dalle imprese che effettuano investimenti aggiuntivi in Italia. Le risorse del fondo sono trasferite alle Regioni, ma il beneficio economico è riconosciuto alle imprese. Per il payback sui dispositivi medici, la quota di ripiano a carico dello Stato è pari a € 350 milioni per ciascuno degli anni 2028-2031.
ALTRE MISURE. La Manovra stanzia € 136 milioni per il solo 2027 per prorogare la sperimentazione della prestazione universale per anziani non autosufficienti. Prevede inoltre € 200 milioni annui nel triennio 2028-2030 per l’efficientamento energetico di ospedali e strutture sanitarie pubbliche. Per il 2027 sono stanziati € 100 milioni per concorrere agli oneri derivanti da sentenze e accordi transattivi relativi al servizio mensa o al buono pasto sostitutivo per il personale del comparto con prestazioni lavorative giornaliere superiori alle sei ore. A decorrere dal 2027, il Fondo nazionale di intervento per la lotta alla droga viene incrementato di € 5 milioni annui, mentre il Fondo per la detenzione domiciliare finalizzata al recupero delle persone con dipendenze viene rifinanziato con € 20,56 milioni annui.
- MISURE FINANZIATE CON RISORSE GIÀ STANZIATE
PRIVATO ACCREDITATO. Dal 2027 la Manovra innalza di 3 punti percentuali il limite di spesa per l’acquisto di prestazioni dagli erogatori privati accreditati: 2 punti per gli effetti delle nuove tariffe di riabilitazione ospedaliera e lungodegenza e 1 punto per quelli della specialistica ambulatoriale e protesica. Gli effetti tariffari sono di € 365 milioni annui, già coperti da risorse allocate da precedenti Manovre: € 350 milioni annui a partire dal 2026 per riabilitazione e lungodegenza e € 183 milioni annui dal 2027 per specialistica e protesica. L’innalzamento del tetto consente di remunerare le prestazioni secondo le nuove tariffe, senza ridurre il numero di quelle acquistate.
ACCESSO PRECOCE AI MEDICINALI. Per il triennio 2027-2029 viene sperimentato un percorso di accesso precoce ai medicinali destinati al trattamento di patologie gravi e invalidanti per le quali non esistono valide alternative terapeutiche. A tale scopo viene riservata una quota fino a € 70 milioni annui del Fondo per i farmaci innovativi, senza incrementarne la dotazione complessiva.
La quinta Legge di Bilancio del Governo Meloni conferma il mancato rilancio del SSN. Il FSN cresce in termini nominali, ma il suo peso sul PIL resta inferiore a quello del 2022 ed è previsto in ulteriore calo nel triennio 2027-2029. È il definanziamento silenzioso del SSN, misurato rispetto al PIL, che gli annunci sui finanziamenti record non possono cancellare. «La Manovra 2027 – commenta il Presidente – segna un passo indietro su tre fronti. Innanzitutto, dopo il netto incremento del 2026, la crescita del FSN rallenta bruscamente, mentre l’inflazione aumenta i costi dell’assistenza. In secondo luogo, una quota consistente delle risorse viene assorbita da maggiori oneri, senza un corrispondente potenziamento dei servizi. Infine, interviene sui tetti e sul payback a beneficio delle imprese, adegua le remunerazioni del privato accreditato e finanzia un costoso voucher che non rafforza l’offerta pubblica». Le prestazioni aggiuntive del personale sanitario, le misure per l’Alzheimer e il voucher da € 300 sono finanziati solo per il 2027, anno della scadenza ordinaria della legislatura. Una scelta che solleva interrogativi sulle priorità della Manovra, perché il SSN non si rafforza distribuendo bonus a scadenza, ma garantendo risorse stabili, personale e servizi accessibili a tutti.
Alle Regioni, con i bilanci già in rosso, resta la responsabilità di garantire i LEA senza finanziamenti adeguati. Per i professionisti sanitari mancano risposte strutturali su organici, carichi di lavoro e attrattività del servizio pubblico. Per i cittadini aumenta il rischio di attese più lunghe, maggiori diseguaglianze, spese di tasca propria e rinunce a visite ed esami. La Manovra è in continuità con oltre sedici anni di scelte politiche: si finanziano altri capitoli di spesa e costose misure temporanee legate a scadenze elettorali, senza assicurare al SSN risorse e riforme adeguate ai bisogni di salute e al costo delle innovazioni. «Il Governo – conclude Cartabellotta – deve assumersi la responsabilità di queste priorità. I cittadini non possono continuare a pagare con i propri risparmi o con la propria salute. Perché quando chi può paga e chi non può rinuncia, il diritto costituzionale alla tutela della salute diventa un privilegio. E la politica ha il dovere di fermare questa pericolosa deriva che mina la coesione sociale e la tenuta democratica del Paese».
Download comunicato
27 ottobre 2026
Liste di attesa: nel 2026 lievi miglioramenti, ma oltre 4 milioni di prenotazioni restano fuori tempo. +2 milioni di prenotazioni nei tempi rispetto al 2025, solo il 18,5% per migliori performance. Prenotazioni urgenti e brevi: circa 1 su 5 oltre i tempi. 8 Regioni peggiorano, ma i confronti sono potenzialmente fuorvianti. Rinuncia alle prestazioni nel 2025: oltre 5,6 milioni di persone, liste d’attesa prima causa. GIMBE: i dati misurano solo l’attesa proposta, non documentano l’effettiva erogazione.
«I nuovi dati Agenas sulle liste d’attesa – dichiara Nino Cartabellotta, Presidente della Fondazione GIMBE – mostrano alcuni segnali di miglioramento, ma il quadro resta critico: oltre 4 milioni di prenotazioni risultano ancora fuori tempo massimo. Inoltre, i dati non consentono di sapere quante prestazioni siano state effettivamente erogate entro i tempi, né di ricostruire l’attesa complessiva dei cittadini dalla prescrizione all’erogazione». È quanto emerge dall’analisi indipendente della Fondazione GIMBE sul monitoraggio di 14 tipologie di prime visite e 22 gruppi di esami, basata sui dati pubblicati nel Bollettino AGENAS n. 1 e sulle informazioni disponibili sul cruscotto pubblico della Piattaforma nazionale delle liste di attesa (PNLA) nel confronto tra gennaio-settembre 2026 e lo stesso periodo del 2025.
«I miglioramenti documentati vanno riconosciuti – continua il Presidente – ma non cancellano oltre 4 milioni di prenotazioni fuori tempo massimo. E soprattutto, devono essere comunicati nella loro reale dimensione, senza attribuire ai dati risultati non dimostrati o addirittura non misurati. Interpretare l’aumento delle prenotazioni come il segno di una maggiore produttività o considerare separatamente i ritardi più contenuti, restituisce ai cittadini un quadro più roseo di quello documentato dai dati».
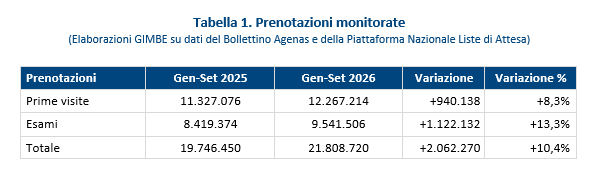
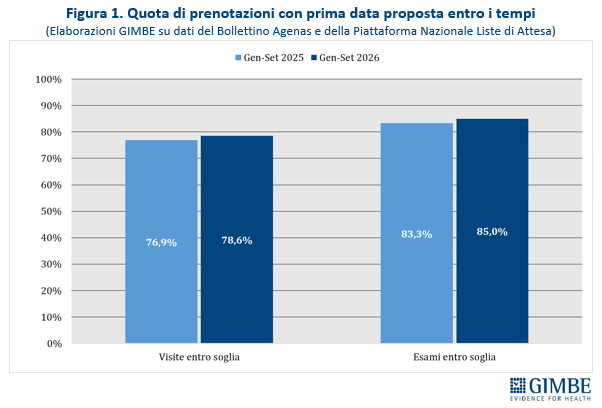
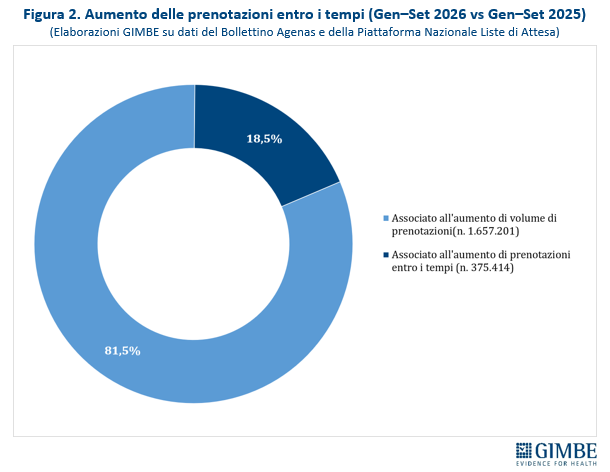
PRENOTAZIONI IN AUMENTO, MA PROGRESSI CONTENUTI NEL RISPETTO DEI TEMPI. Tra gennaio e settembre le prenotazioni monitorate passano da 19,75 milioni nel 2025 a 21,81 milioni nel 2026 (+10,4%): 12,27 milioni di prime visite (+8,3%) e 9,54 milioni di esami (+13,3%) (tabella 1). La quota di prenotazioni entro i tempi cresce di 1,7 punti percentuali sia per le prime visite (dal 76,9% al 78,6%) sia per gli esami (dall’83,3% all’85%) (figura 1). Tuttavia, l’aumento di 2,03 milioni di prenotazioni entro i tempi, è associato per l’81,5% all’aumento dei volumi complessivi (+1.657.201) e solo il 18,5% al miglioramento della quota di prenotazioni entro i tempi (+375.414) (figura 2). «Disporre di più appuntamenti entro i tempi – commenta Cartabellotta – è un risultato positivo, ma non coincide con un recupero dei ritardi. La maggior parte dell’incremento è infatti legata alla crescita dei volumi, mentre meno di un quinto è attribuibile al miglioramento delle performance. Una distinzione fondamentale per non confondere l’aumento del numero di prenotazioni con l’abbattimento dei tempi di attesa».
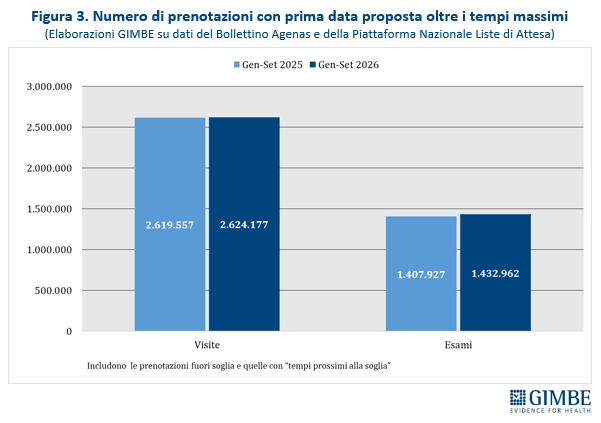
OLTRE 4 MILIONI DI PRENOTAZIONI FUORI TEMPO, COME NEL 2025. I dati istituzionali distinguono le prenotazioni con ritardi maggiori da quelle classificate nella fascia “tempi prossimi alla soglia di garanzia”. Nel cruscotto PNLA, tuttavia, anche questa fascia comprende ritardi rispetto ai tempi massimi: fino a 36 giorni per la classe P, fino a 18 per gli esami in classe D e a 9 per le visite nella stessa classe, sino a 3 per la B e 1 per la U. «Se il tempo massimo viene superato – sottolinea il Presidente – la garanzia di fatto non è rispettata e anche queste prenotazioni devono essere conteggiate tra quelle fuori soglia, senza distinzioni che attenuino la percezione del ritardo». Complessivamente, includendo anche le prenotazioni con tempi prossimi alla soglia di garanzia, quelle oltre i tempi massimi sono 4.057.139, rispetto alle 4.027.484 del 2025 (+0,7%). In dettaglio: 2.624.177 prime visite (21,4% del totale) e 1.432.962 esami (15% del totale) (figura 3). La quota complessiva di prenotazioni oltre i tempi massimi scende dal 20,4% al 18,6%, ma il loro numero assoluto non diminuisce, perché aumentano le prenotazioni complessive.
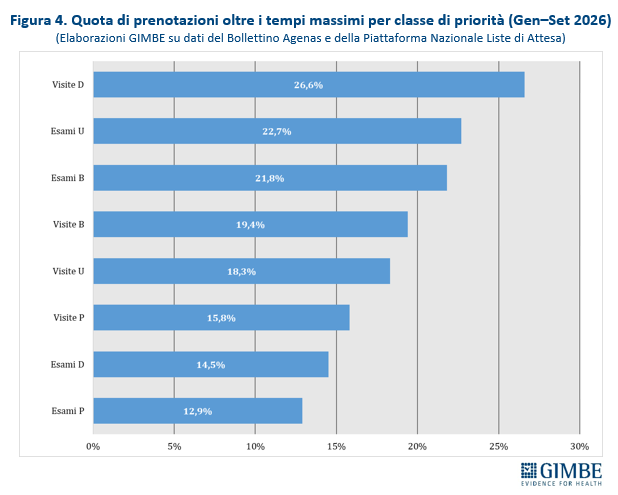
MIGLIORANO LE PRENOTAZIONI URGENTI E BREVI, MA CIRCA 1 SU 5 NON È ANCORA NEI TEMPI. Per le prestazioni urgenti (entro 3 giorni), la quota di prenotazioni entro i tempi sale dal 78,8% all’81,7% per le prime visite e dal 74,2% al 77,3% per gli esami. Tuttavia, resta fuori soglia il 19,5% delle prenotazioni urgenti: il 18,3% delle prime visite e il 22,7% degli esami. Migliorano anche le prenotazioni con priorità breve (entro 10 giorni): dal 76,5% al 78,2% per gli esami e dal 78,2% all’80,6% per le visite. Restano però fuori soglia oltre 1 prenotazione su 5 per gli esami (21,8%) e quasi 1 su 5 per le visite (19,4%). Per le prime visite differibili (entro 30 giorni), più di una prenotazione su quattro (26,6%) è fuori tempo rispetto al 14,5% degli esami (figura 4). «I dati per classe di priorità – commenta Cartabellotta – documentano che, dopo le visite con priorità differibile, le quote più elevate di prenotazioni fuori soglia riguardano visite ed esami con priorità urgente e breve». Per valutare le performance regionali e la reale entità dei ritardi, è quindi necessario analizzare i dati per classe di priorità e singola prestazione. Ad esempio, dalla PNLA emerge che per il 5,1% degli esami urgenti la prima disponibilità è proposta ad almeno 31 giorni dal contatto con il CUP, rispetto ai 3 previsti; per l’8,3% delle visite differibili ad almeno 121 giorni, rispetto ai 30 previsti.
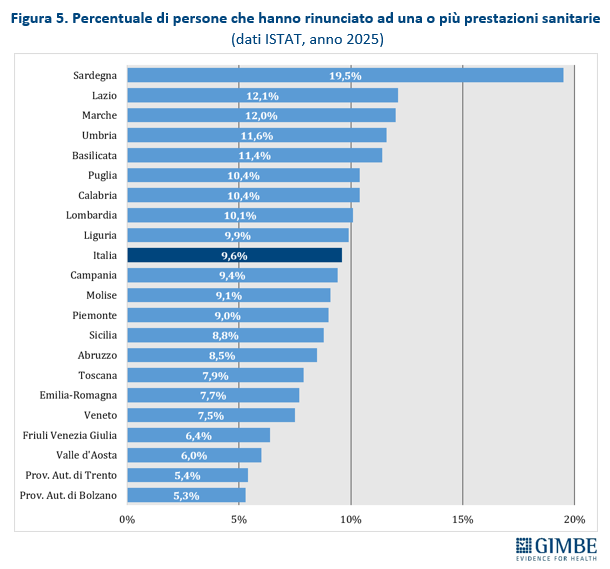
RINUNCIA ALLE PRESTAZIONI SANITARIE. Secondo il Rapporto BES 2026 dell’ISTAT pubblicato il 26 ottobre, nel 2025 il 9,6% della popolazione, pari a oltre 5,6 milioni di persone, ha rinunciato ad almeno una visita medica o a un accertamento diagnostico pur avendone bisogno: un dato sostanzialmente stabile rispetto al 2024. Le lunghe liste di attesa si confermano la causa più frequente di rinuncia (6,5%), seguite dai costi delle prestazioni (5,2%). Emergono rilevanti differenze territoriali: la quota di rinuncia è pari all’8,7% nel Nord, al 10,7% nel Centro e al 10,3% nel Mezzogiorno. Ancora più marcate le differenze regionali: la Sardegna registra la quota più elevata (19,5%), seguita da Lazio (12,1%) e Marche (12%), mentre il valore più basso si rileva nella Provincia autonoma di Bolzano (5,3%) (figura 5).
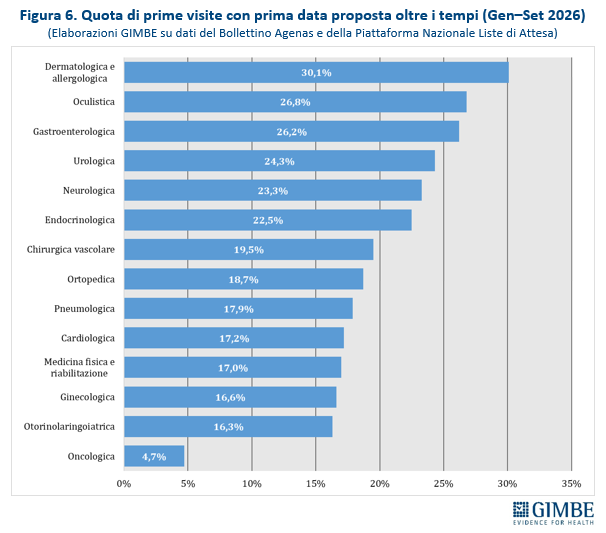
PRIME VISITE. Nel confronto tra gennaio–settembre 2025 e lo stesso periodo del 2026, la quota di prenotazioni entro i tempi migliora per 13 delle 14 tipologie monitorate. Gli incrementi maggiori riguardano la visita dermatologica e allergologica (+4,1 punti percentuali), quella di medicina fisica e riabilitazione (+3,7), la gastroenterologica (+2,6) e la pneumologica (+2,4). L’unica flessione riguarda la visita ortopedica (−0,2 punti). Le quote più elevate di prenotazioni entro i tempi si registrano per la visita oncologica (95,3%) e quella otorinolaringoiatrica (83,7%). Nonostante il miglioramento, dermatologia e allergologia presentano la quota più elevata di prenotazioni fuori tempo (30,1%), seguite da oculistica (26,8%) e gastroenterologia (26,2%) (figura 6).
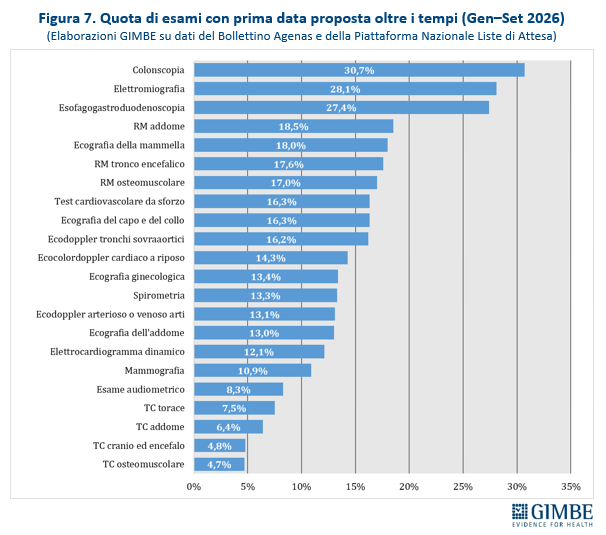
ESAMI DIAGNOSTICI. Nello stesso periodo, la quota di prenotazioni entro i tempi migliora per 20 delle 22 tipologie di esami monitorati. Gli incrementi maggiori riguardano colonscopia (+6,5 punti percentuali), gastroscopia (+4,0 punti percentuali) ed ecografia della mammella (+3,7 punti percentuali). Peggiorano invece la RM del tronco encefalico (-2,4 punti percentuali) e quella osteomuscolare (−0,4 punti percentuali). Le quote più alte di prenotazioni entro i tempi si registrano per la TC osteomuscolare (95,3%) e la TC cranio ed encefalo (95,2%). Nonostante i miglioramenti, restano fuori tempo il 30,7% delle colonscopie, il 28,1% delle elettromiografie e il 27,4% delle gastroscopie (figura 7). «Il dato medio – osserva il Presidente – può nascondere peraltro criticità ben più marcate nelle singole classi di priorità: dalla PNLA emerge ad esempio che, nei primi nove mesi del 2026, tra le 2.839 prenotazioni urgenti di colonscopia, per 1.845 (65,0%) la prima disponibilità proposta supera i tre giorni previsti».
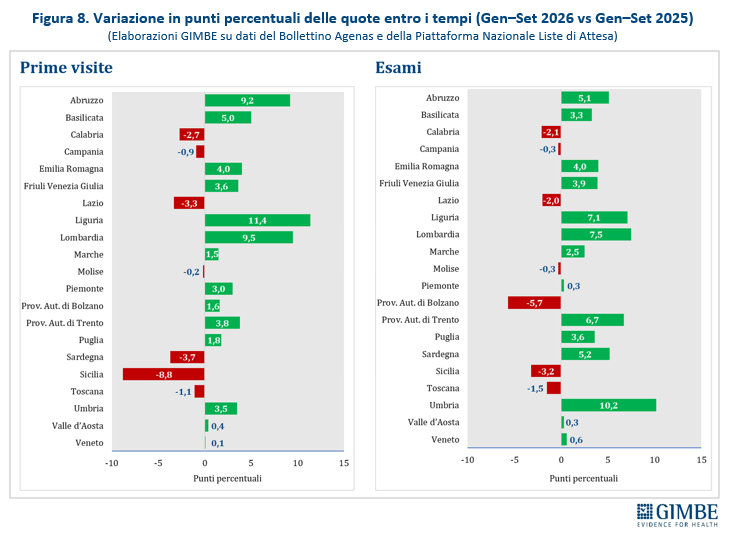
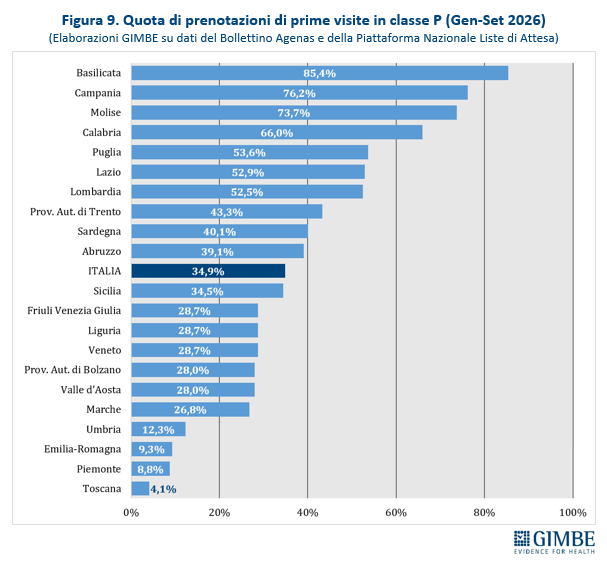
CONFRONTI REGIONALI POTENZIALMENTE FUORVIANTI. Sei Regioni registrano un peggioramento della quota di prenotazioni entro i tempi sia per le prime visite sia per gli esami diagnostici: Calabria, Campania, Lazio, Molise, Sicilia e Toscana. Peggiorano anche la Sardegna per le visite e la Provincia autonoma di Bolzano per gli esami (figura 8). Tuttavia, i confronti regionali basati sui dati aggregati devono essere interpretati con molta cautela. Agenas segnala una marcata variabilità nell’attribuzione della classe di priorità P per le prime visite (entro 120 giorni): dal 4,1% della Toscana all’85,4% della Basilicata, a fronte di una media nazionale del 34,9% (figura 9). «Senza distinguere per classe di priorità e singola prestazione – spiega Cartabellotta – confrontare le percentuali complessive di prenotazioni entro i tempi rischia di premiare o penalizzare le Regioni, perché i valori aggregati possono risentire sia della diversa distribuzione delle priorità sia del mix delle prestazioni. E non consentono, da soli, di valutare l’efficacia delle politiche regionali».
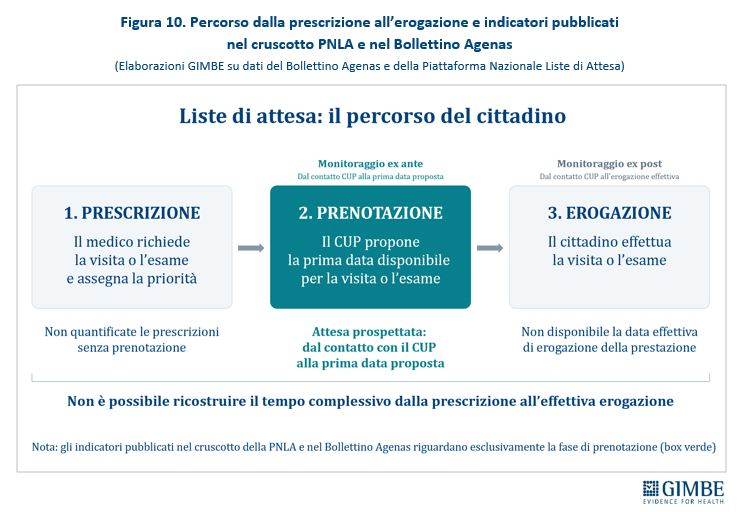
I DATI DISPONIBILI MISURANO L’ATTESA PROPOSTA, NON DOCUMENTANO L’EFFETTIVA EROGAZIONE. Gli indicatori sul rispetto dei tempi pubblicati nel cruscotto PNLA e nel Bollettino misurano l’intervallo tra il contatto con il CUP e la prima data proposta per la visita o l’esame. È il “monitoraggio ex ante” previsto dal Piano nazionale di governo delle liste di attesa (PNGLA). Il Bollettino, tuttavia, interpreta l’aumento del 10,4% delle prenotazioni come una maggiore produttività del SSN e definisce “eseguiti” gli accertamenti aggiuntivi prenotati entro i tempi, pur senza presentare dati sull’effettiva erogazione. Per documentarla è necessario il “monitoraggio ex post”, che misura il tempo tra il contatto con il CUP e l’erogazione della prestazione. Ma per ricostruire l’intero percorso del cittadino occorrerebbe documentare anche il tempo tra la prescrizione e il primo contatto con il CUP, oltre alle richieste che non si traducono in prenotazioni (figura 10). Nella nota del 29 maggio 2026, AGENAS riportava che, secondo i dati del Sistema Tessera Sanitaria, nel 2025 solo il 50,3% delle prescrizioni per prime visite e il 54,4% di quelle per esami diagnostici erano seguite da una prenotazione al CUP: un dato che richiede ulteriori approfondimenti. «Un appuntamento proposto – sottolinea Cartabellotta – non è una prestazione erogata e l’aumento delle prenotazioni non dimostra una maggiore produttività. Per verificare i reali tempi di attesa dei cittadini occorre collegare prescrizioni, appuntamenti proposti e accettati e prestazioni erogate, facendo luce anche su cosa accade a chi non riesce a prenotare».
«Con la piattaforma sulle liste di attesa – conclude Cartabellotta – il SSN ha compiuto un passo avanti fondamentale per la trasparenza, indispensabile per conoscere e governare l’accesso alle prestazioni sanitarie. Tuttavia, i dati pubblicati misurano solo una parte dell’attesa dei cittadini: per questo, nella comunicazione pubblica, è essenziale selezionare e interpretare i risultati senza andare oltre ciò che effettivamente documentano. Per rendere la piattaforma uno strumento capace di restituire un quadro più completo del fenomeno, la Fondazione GIMBE chiede ad Agenas di rendere disponibili dati in formato aperto riutilizzabili, almeno per prestazione, classe di priorità, Regione e Azienda sanitaria. Occorre inoltre ricostruire l’intero percorso del cittadino, dalla prescrizione all’erogazione, e sapere quante richieste non si traducono in prenotazioni e per quali ragioni. La fiducia dei cittadini si costruisce con una trasparenza che non si fermi agli appuntamenti proposti, ma documenti anche le prestazioni effettivamente erogate e le richieste che non arrivano nemmeno alla prenotazione».
Download comunicato
7 ottobre 2026
9° Rapporto GIMBE: diritto alla salute sempre più condizionato da reddito e residenza. Negli ultimi 4 anni € 18,8 miliardi di “tagli invisibili”. Finanziamento e previsioni di spesa: divario di € 32,3 miliardi nel triennio 2027-2029. Senza nuove risorse, il conto ricadrà su Regioni e cittadini. Personale: € 36,8 miliardi in meno rispetto al 2012. Un medico su 4 e un infermiere su 5 non lavorano nel SSN. Spesa: nel 2025 € 42,4 miliardi a carico delle famiglie. PNRR Salute: target finali rendicontati all’Europa, ma mancano dati pubblici per una verifica completa. Piano di Rilancio del SSN: da GIMBE 16 linee di intervento per valutare i programmi elettorali
«Il SSN continua a garantire buoni esiti di salute, in particolare un’elevata aspettativa di vita e una bassa mortalità evitabile, ma ha perso la capacità di erogare prestazioni in modo equo e tempestivo. Il sottofinanziamento strutturale, le diseguaglianze territoriali e sociali e la profonda crisi del personale stanno progressivamente erodendo i princìpi di universalità, uguaglianza ed equità. Queste criticità non cancellano il diritto alla tutela della salute, ma ne compromettono l’effettiva esigibilità, sempre più condizionata dal CAP di residenza e dalle condizioni economiche: oggi chi può paga, chi non può aspetta o rinuncia a visite ed esami». Così Nino Cartabellotta, Presidente della Fondazione GIMBE, ha aperto la presentazione del 9° Rapporto sul Servizio Sanitario Nazionale (SSN) presso la Sala della Regina della Camera dei Deputati.
Il 9° Rapporto GIMBE fotografa lo “stato di salute” del SSN analizzando finanziamento pubblico e riparto delle risorse alle Regioni, spesa sanitaria, Livelli Essenziali di Assistenza (LEA), sprechi e inefficienze, personale sanitario, Missione 6 Salute del PNRR e ruolo del privato in sanità. Il Rapporto aggiorna e amplia inoltre il Piano di Rilancio del SSN: una cornice strategica che, a partire dalle criticità documentate, individua le priorità per rafforzare e innovare il SSN.
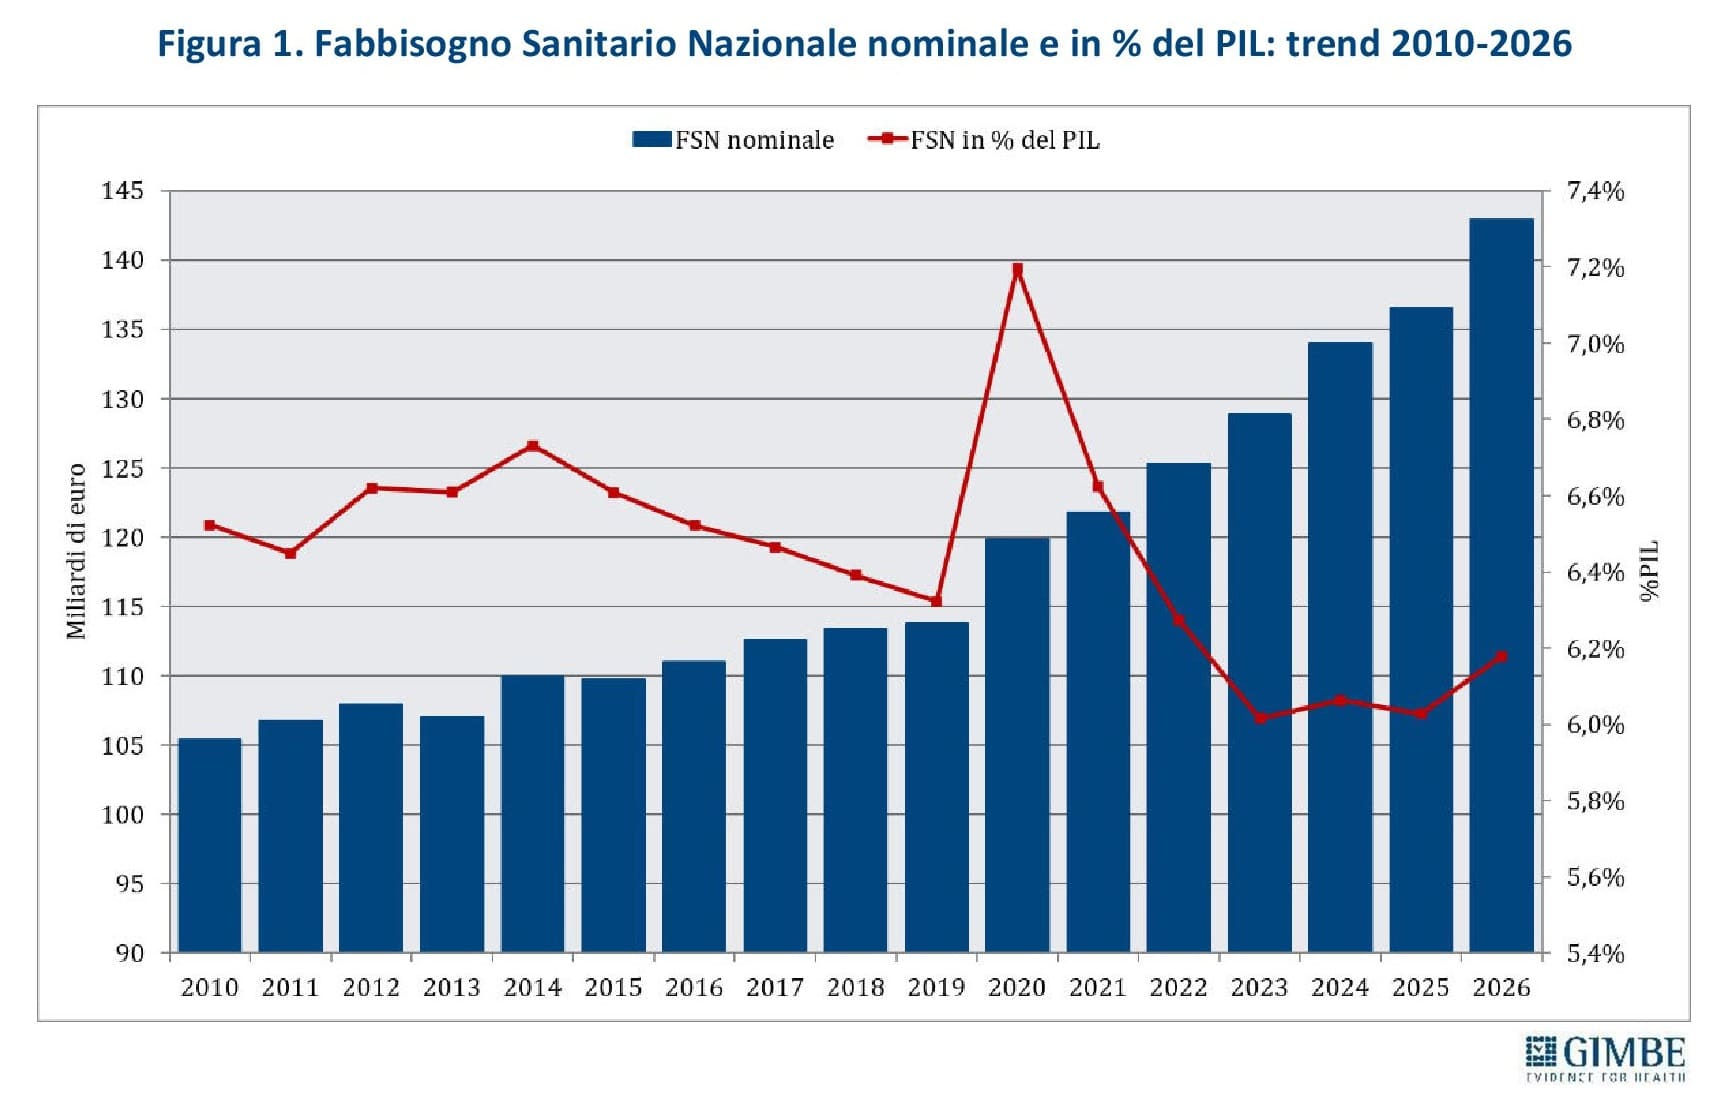
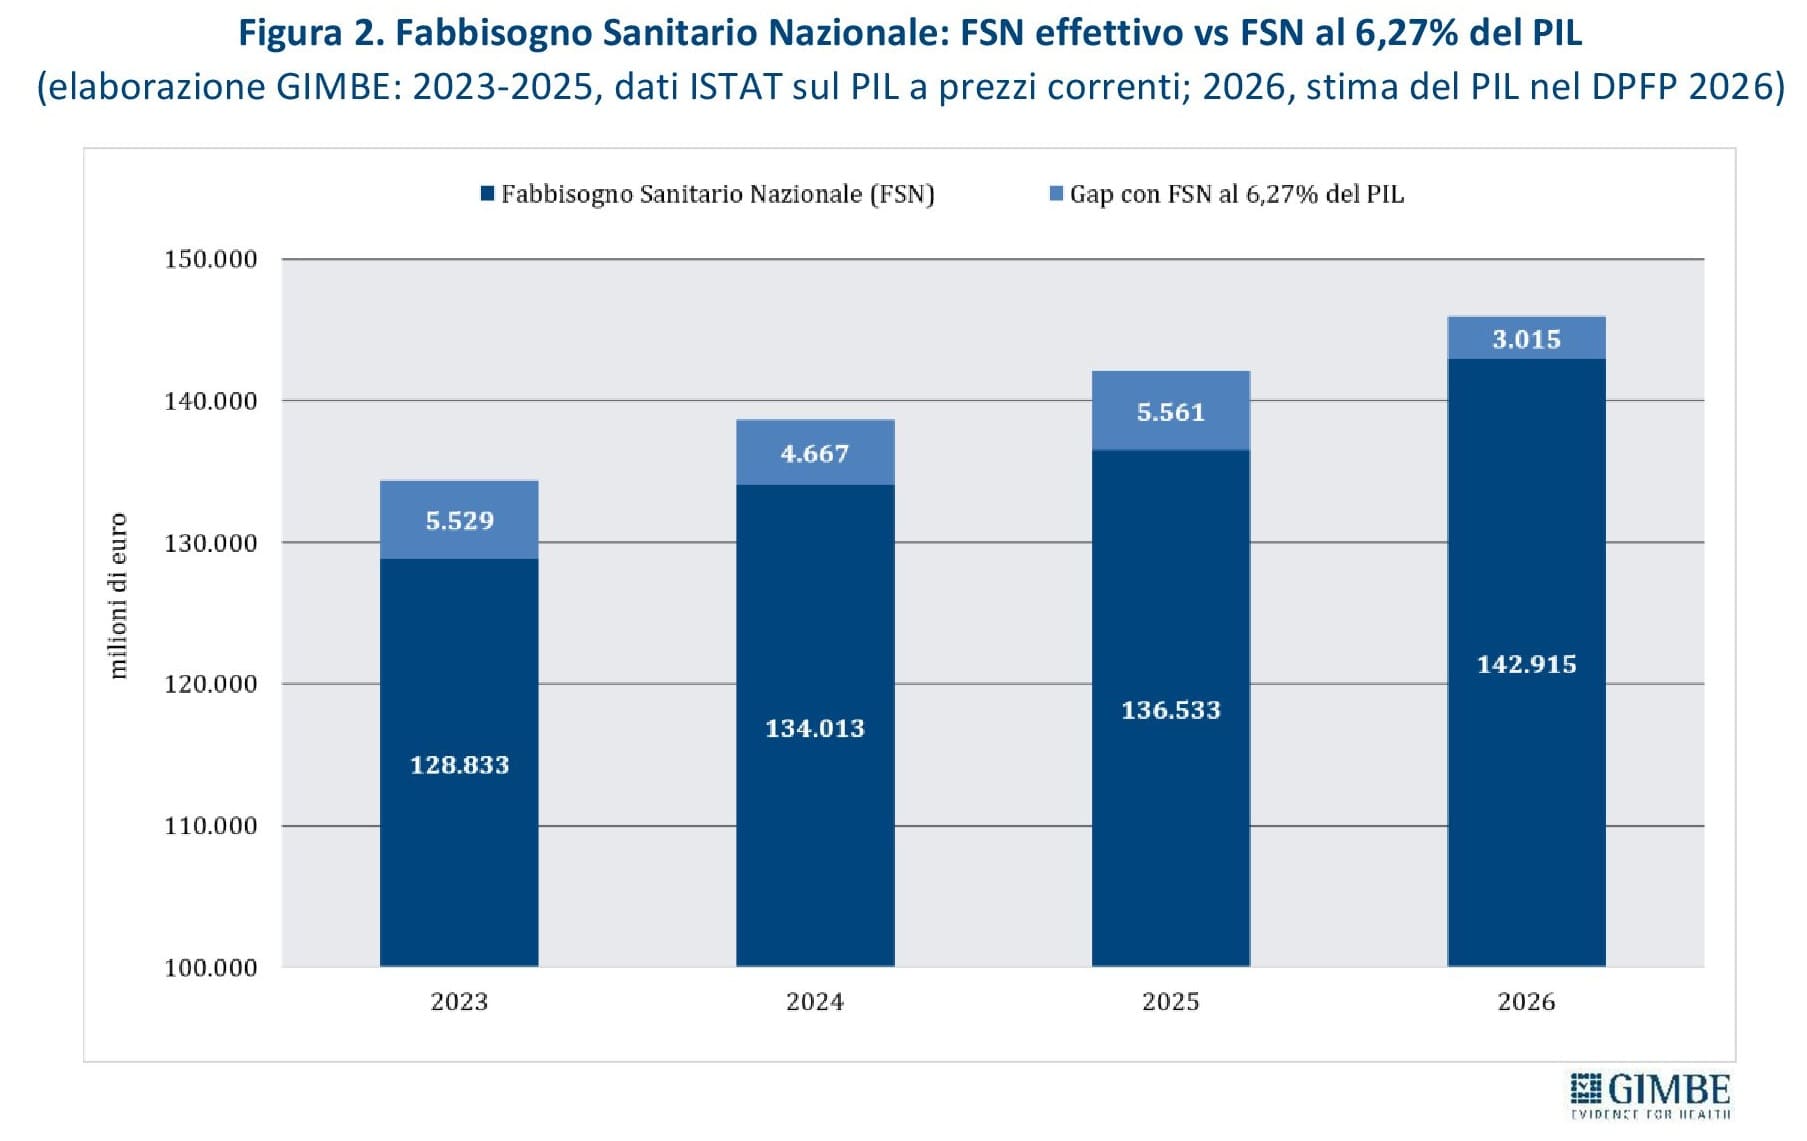
Finanziamento pubblico: nel 2023-2026 € 18,8 miliardi di “tagli invisibili”. Nel periodo 2023-2026 il Fondo Sanitario Nazionale (FSN) è aumentato di € 17,5 miliardi, passando da € 125,4 miliardi del 2022 a € 142,9 miliardi nel 2026. Il quadro cambia però se il finanziamento è rapportato alla ricchezza prodotta dal Paese: nel 2022 il FSN rappresentava il 6,27% del PIL; negli anni successivi la quota si è mantenuta intorno al 6%, con l’eccezione del 6,14% del 2026 (figura 1). Se nel periodo 2023-2026 il rapporto FSN/PIL fosse rimasto costante al livello del 2022, il SSN avrebbe avuto a disposizione € 18,8 miliardi in più (figura 2). «Il finanziamento nominale è certamente aumentato – spiega Cartabellotta – ma si è ridotta la quota di ricchezza nazionale destinata al SSN. È il fenomeno dei “tagli invisibili”: non tagli nominali, ma risorse inferiori rispetto a quelle che il SSN avrebbe ricevuto mantenendo invariato il rapporto FSN/PIL del 2022». E c’è un altro dato da non trascurare: dal 2010 al 2026 il FSN nominale è cresciuto di € 37,5 miliardi ma, al netto dell’inflazione generale ISTAT, nel 2026 il finanziamento è sostanzialmente tornato ai livelli del 2010. «Nel frattempo – continua il Presidente – sono aumentati i bisogni di una popolazione che invecchia e i costi delle innovazioni farmacologiche e tecnologiche. Limitarsi a comunicare i miliardi stanziati non basta a dimostrare che il SSN sia adeguatamente finanziato».
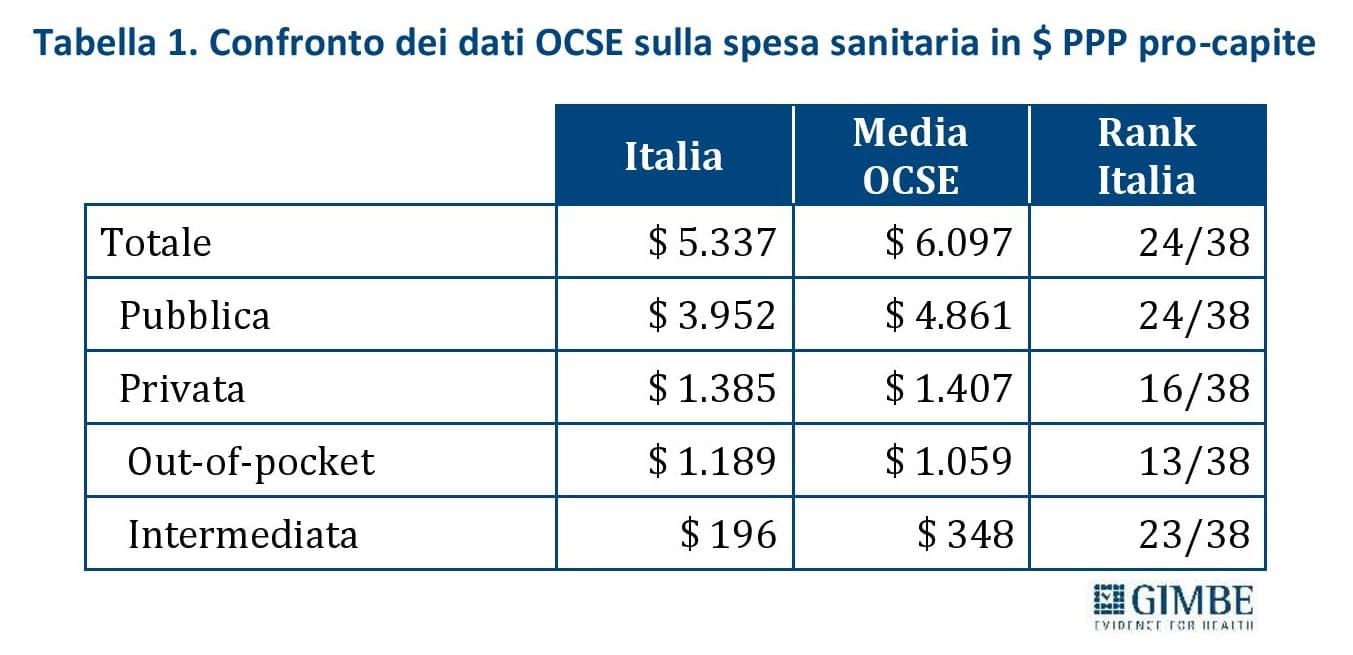
Confronti internazionali: Italia ultima nel G7 per spesa sanitaria pubblica pro-capite. Nel 2025 la spesa sanitaria pubblica italiana si attesta al 6,2% del PIL, contro il 7,1% della media OCSE. La spesa pubblica pro-capite è pari a $ 3.952 a parità di potere d’acquisto: $ 909 in meno della media OCSE e $ 1.013 in meno della media europea. «Un divario – commenta Cartabellotta – rapportato ai quasi 59 milioni di residenti supera i € 36 miliardi. Una voragine scavata negli ultimi 15 anni da Governi di ogni colore, che anno dopo anno ha allontanato l’Italia dal resto d’Europa». Tra i Paesi del G7, l’Italia è fanalino di coda per spesa sanitaria pubblica pro-capite. La spesa diretta pro-capite delle famiglie supera invece la media OCSE del 12,3%, mentre quella intermediata è inferiore del 43,7% (tabella 1): al minore investimento pubblico corrisponde una minore protezione finanziaria delle famiglie, più esposte al pagamento diretto delle cure.
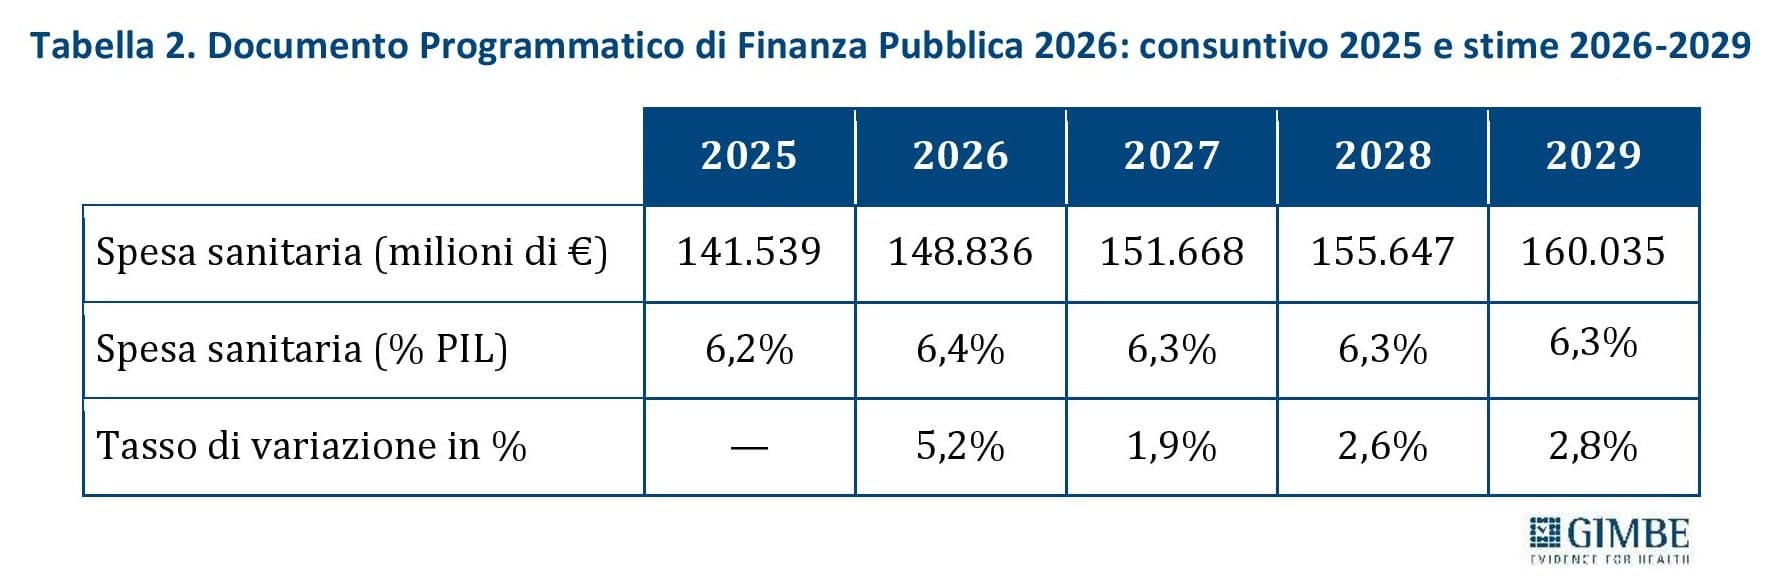
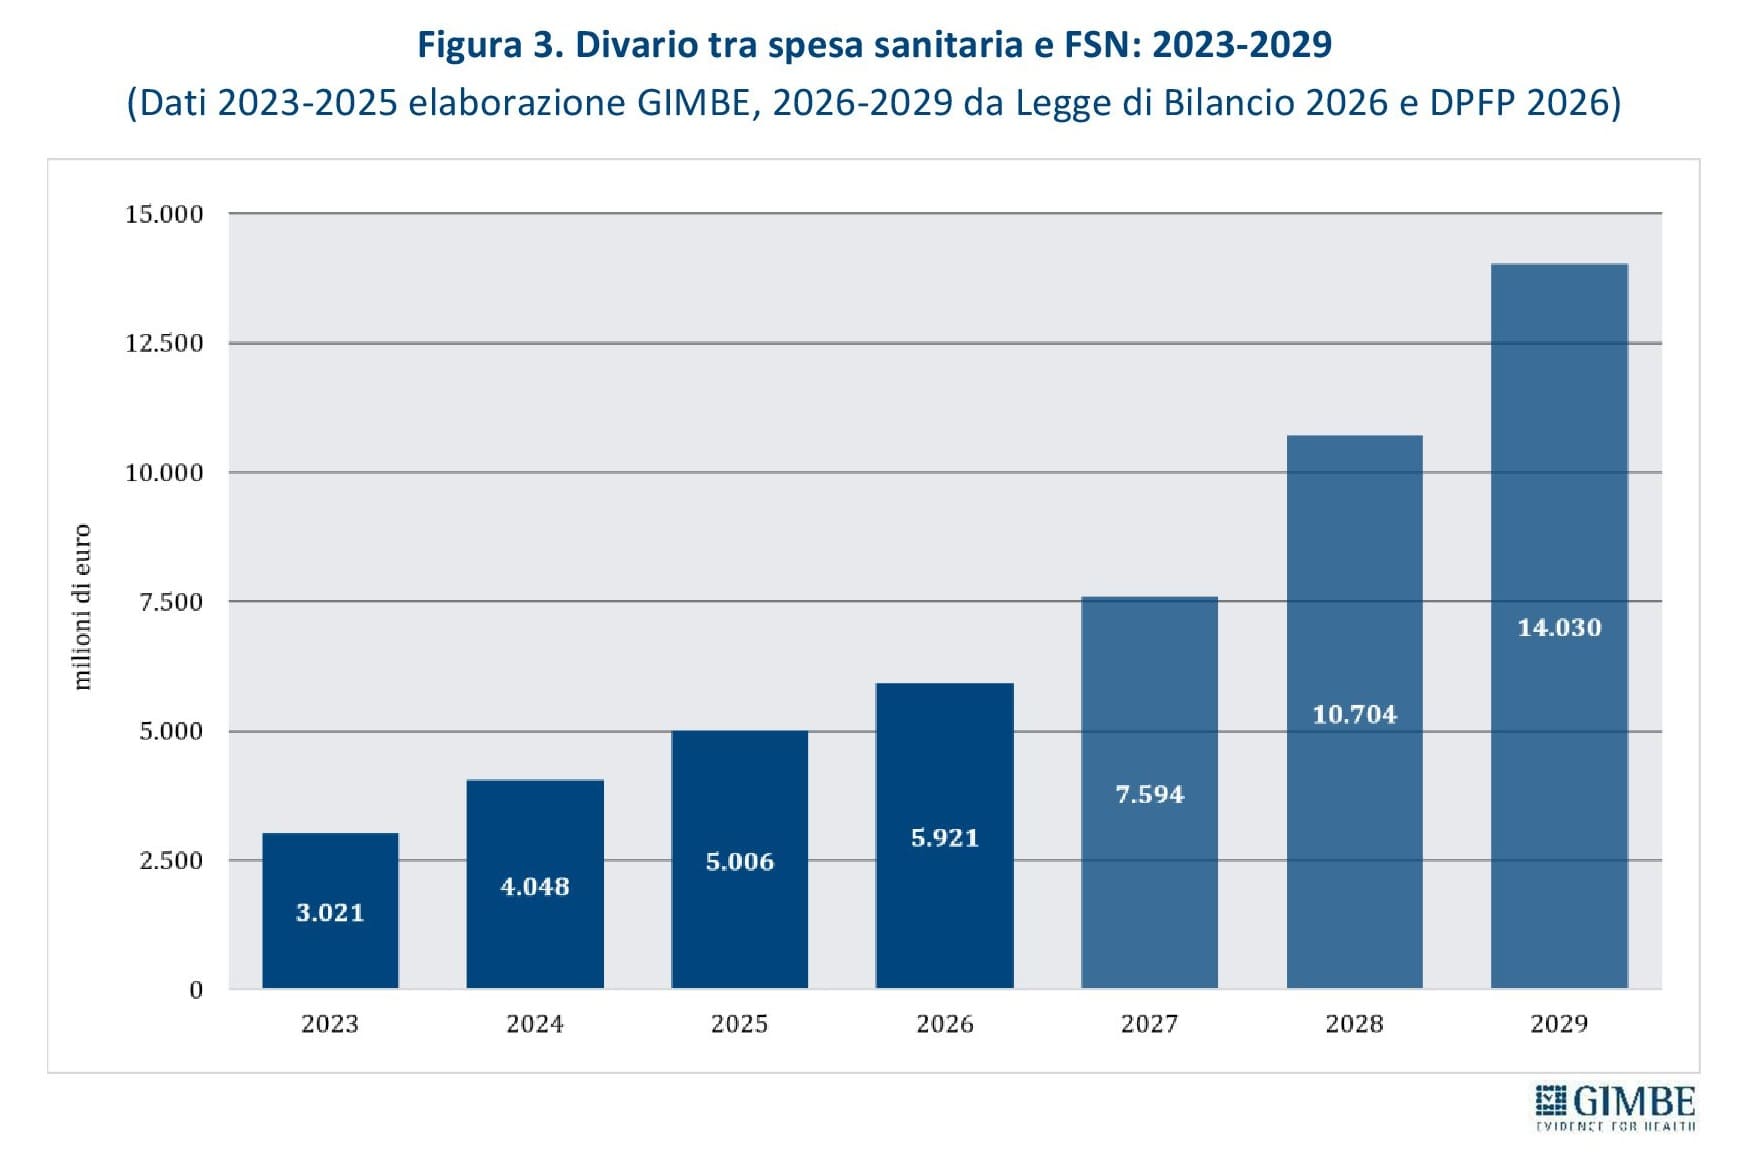
Documento Programmatico di Finanza Pubblica (DPFP) 2026: il banco di prova per gli anni 2027-2029. Il DPFP 2026, approvato il 2 ottobre, prevede una spesa sanitaria in aumento in termini nominali, ma in calo dal 6,4% del PIL nel 2026 al 6,3% nel 2027-2029 (tabella 2). Le stime confermano che non c’è alcuna inversione di tendenza: al contrario, la quota di ricchezza del Paese destinata alla sanità si riduce. Inoltre, nel triennio 2027-2029 si amplia ulteriormente la forbice tra previsioni di spesa ed entità del FSN: € 7,6 miliardi nel 2027, € 10,7 miliardi nel 2028 e € 14 miliardi nel 2029 (figura 3), per un divario cumulativo di € 32,3 miliardi. «Poiché spetta allo Stato garantire il finanziamento dei LEA – osserva Cartabellotta – il nodo è capire con quali risorse verrà colmato questo divario. In assenza di ulteriori stanziamenti, ricadrà interamente sui bilanci delle Regioni, che per mantenere i conti in ordine avranno due sole possibilità: aumentare le imposte o tagliare i servizi. In entrambi i casi, il costo ricadrà ancora una volta sui cittadini».
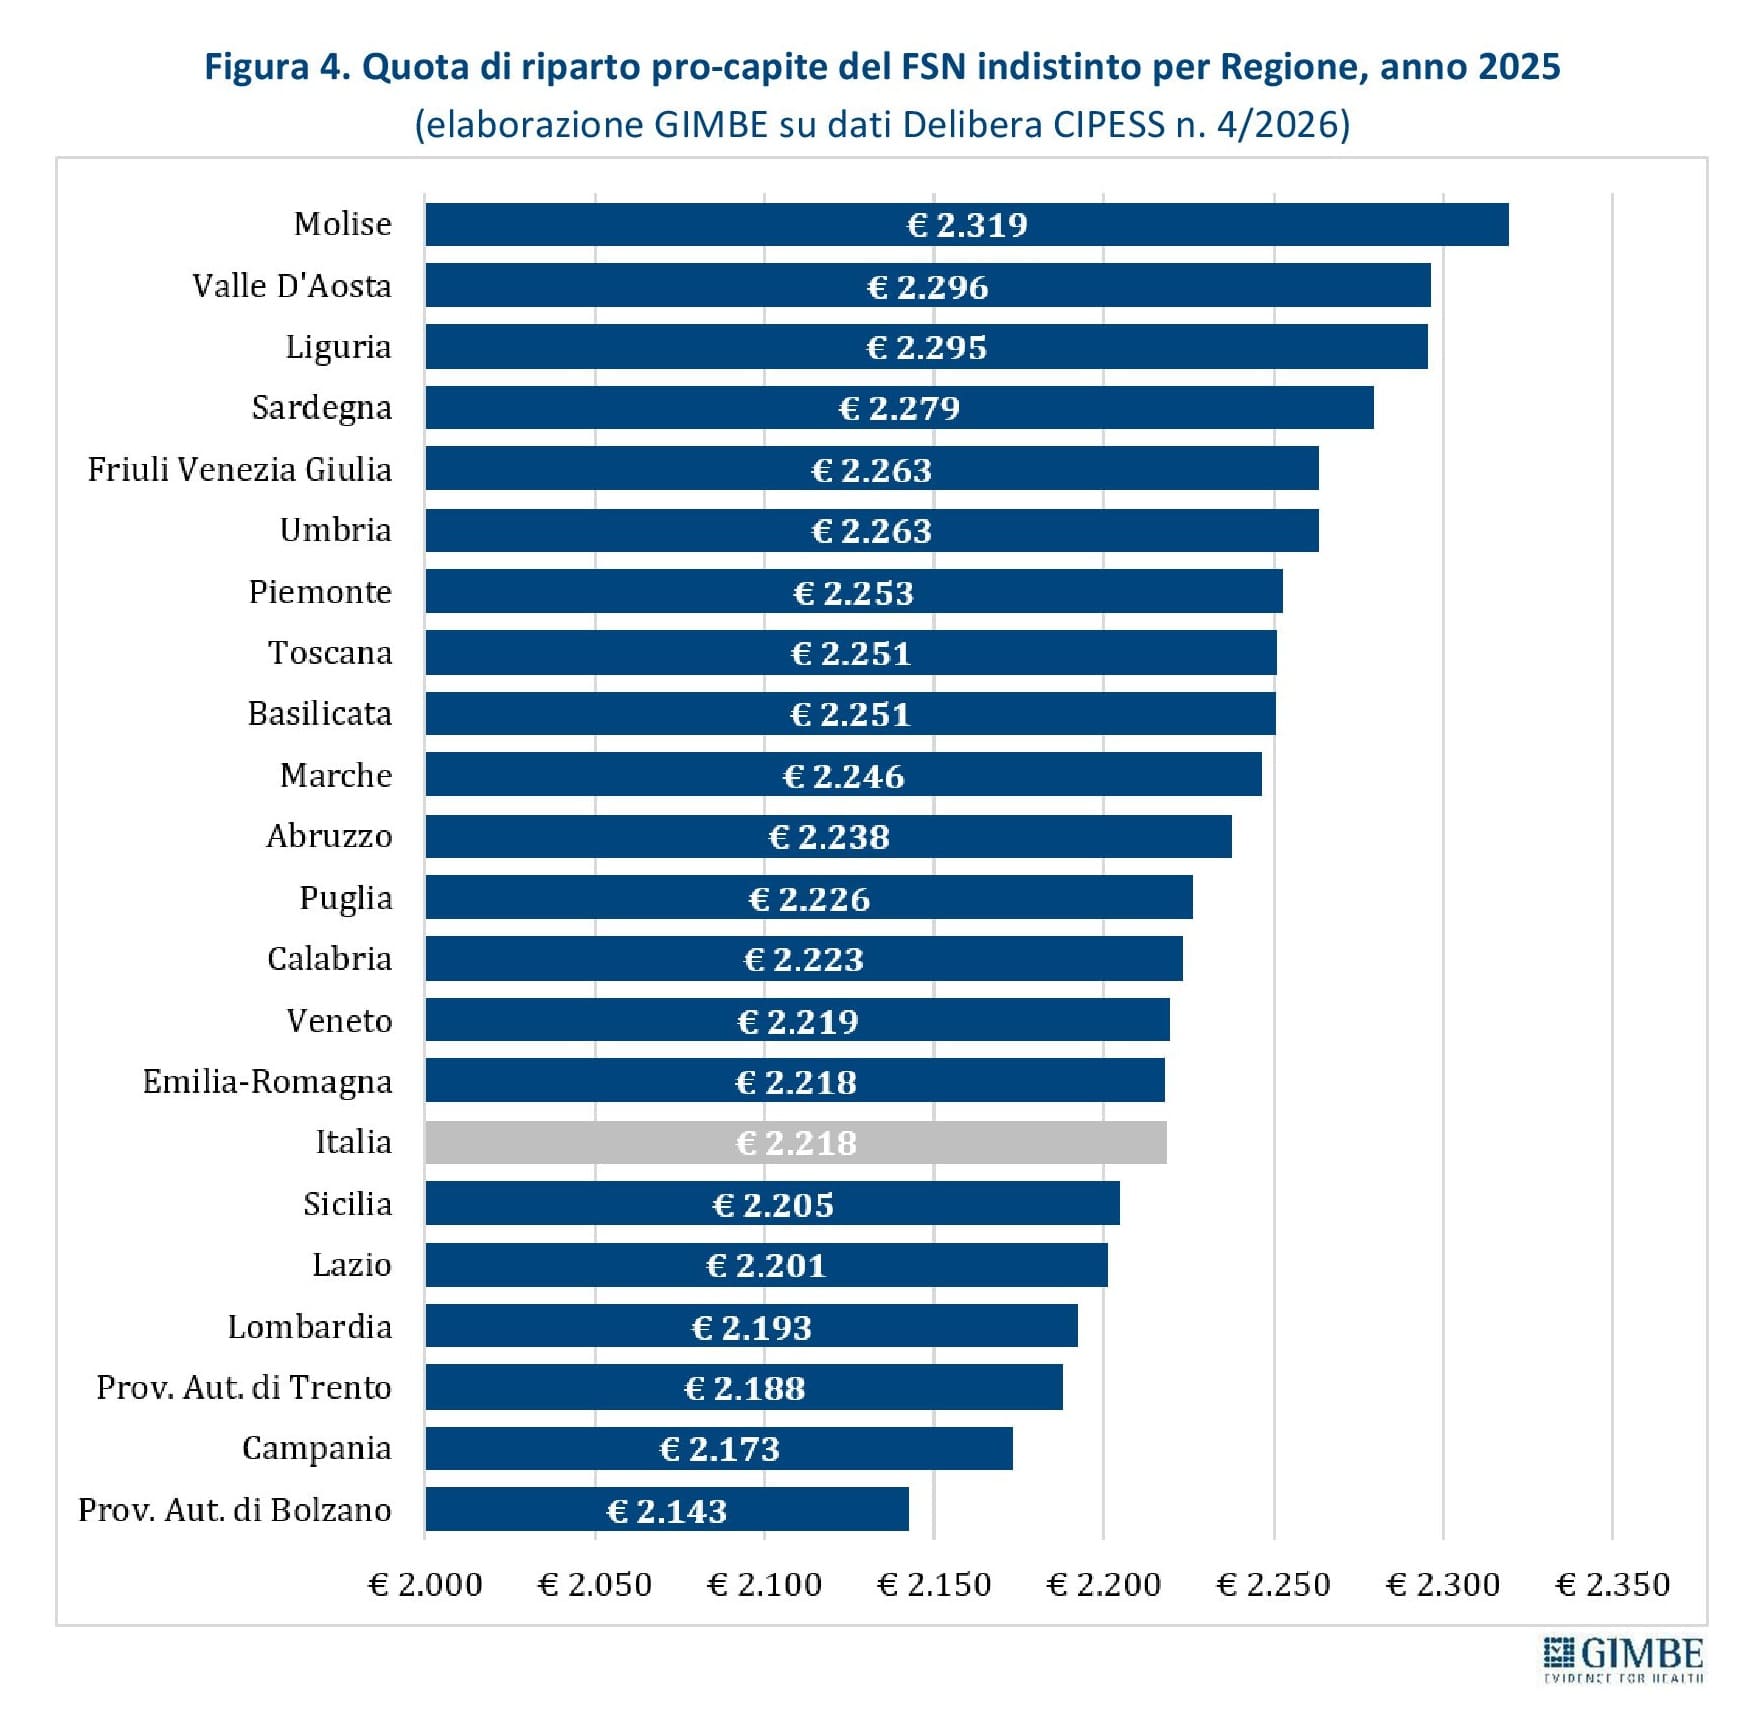
Riparto del FSN: criteri non allineati ai bisogni di salute. Nel 2025 il riparto del FSN indistinto assegna in media € 2.218 per abitante, con valori compresi tra i € 2.319 del Molise e i € 2.143 della Provincia autonoma di Bolzano. La Campania, con € 2.173, riceve la quota pro-capite più bassa tra le Regioni a statuto ordinario (figura 4). «Il caso della Campania – rileva Cartabellotta – è emblematico dei limiti dell’attuale sistema: la Regione più giovane d’Italia riceve meno risorse pro-capite della media nazionale, nonostante condizioni socio-economiche sfavorevoli e una speranza di vita alla nascita quasi tre anni inferiore a quella della Provincia autonoma di Trento. Le correzioni introdotte a partire dal 2023 restano marginali: mortalità precoce e deprivazione socio-economica pesano appena lo 0,75% ciascuna».
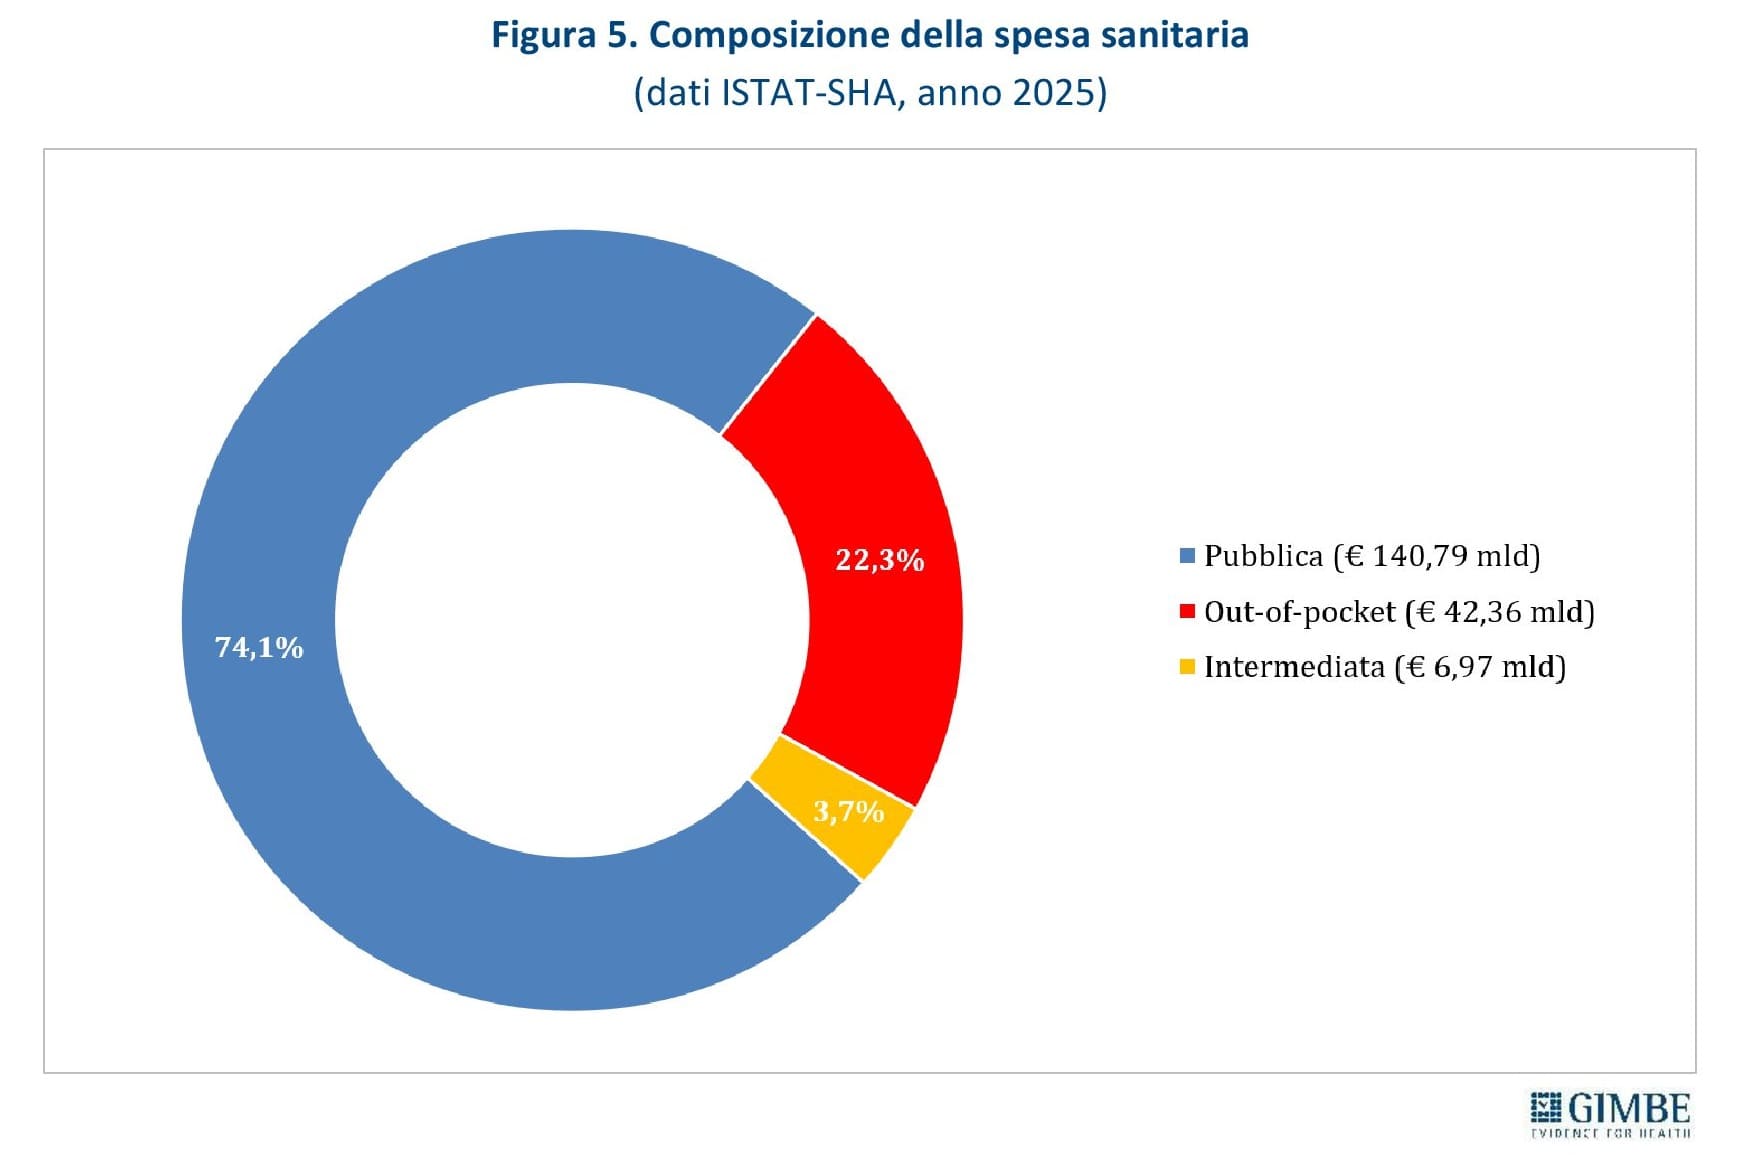
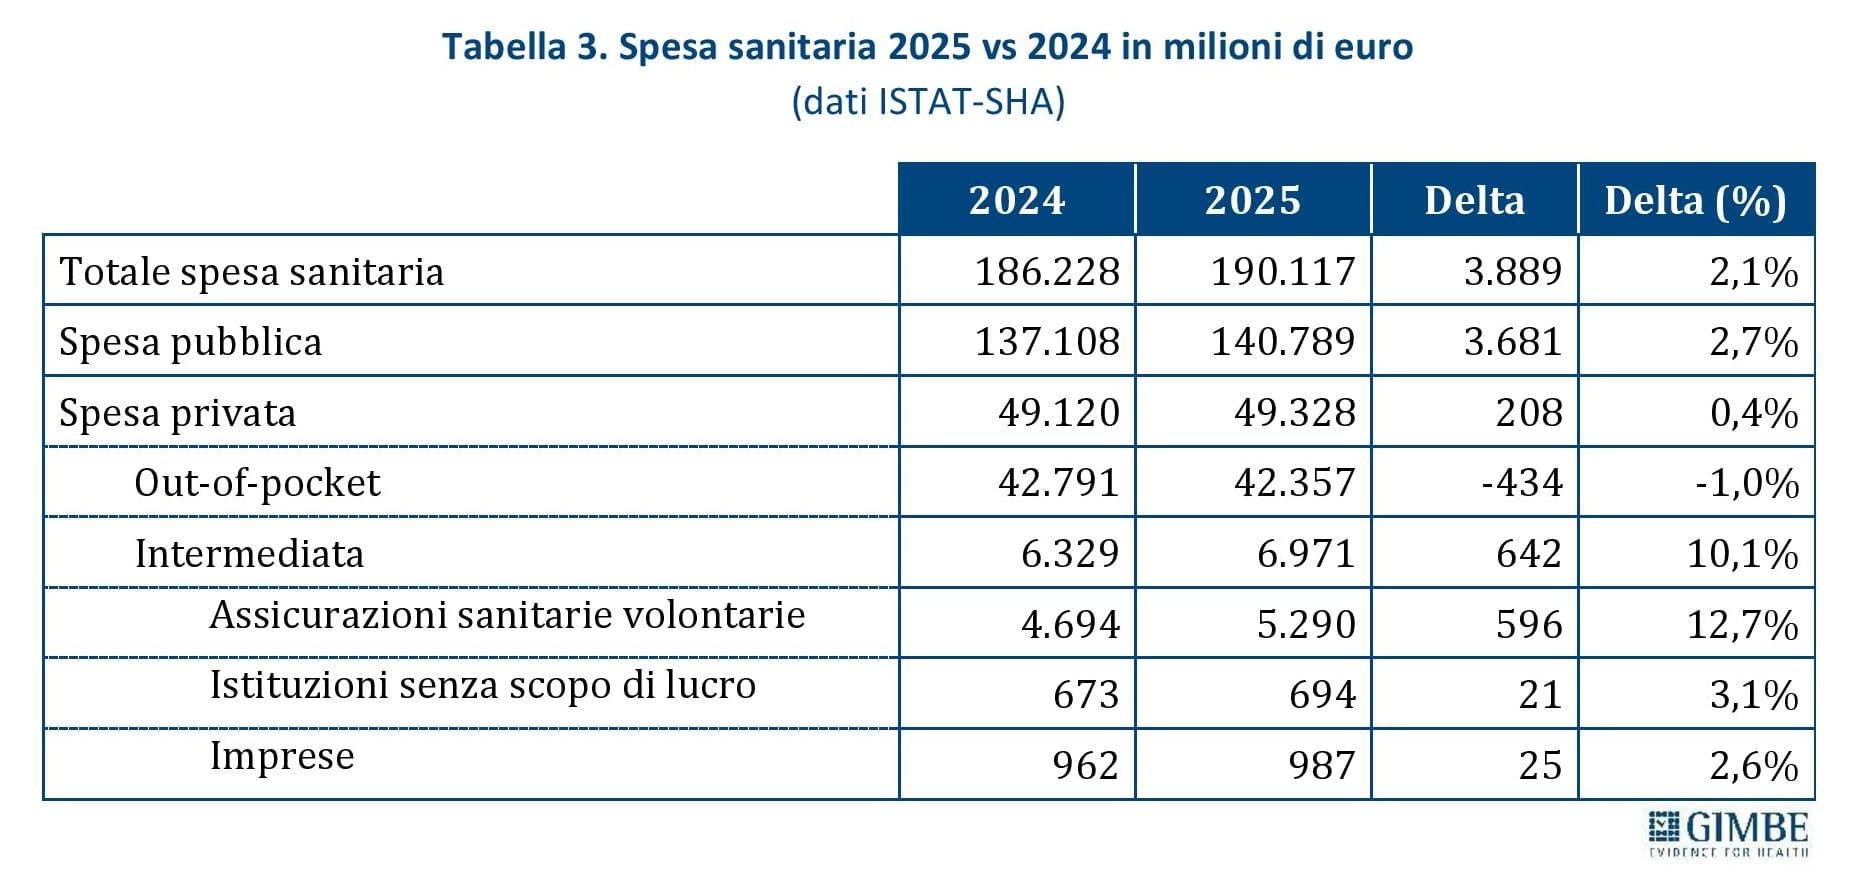
Spesa sanitaria: € 42,4 miliardi a carico delle famiglie, crescono fondi e assicurazioni. Nel 2025 la spesa sanitaria totale è di € 190,1 miliardi: € 140,8 miliardi di spesa pubblica, € 42,4 miliardi a carico delle famiglie e quasi € 7 miliardi intermediati da fondi sanitari, assicurazioni e altri soggetti (figura 5). Rispetto al 2024, la spesa out-of-pocket diminuisce dell’1% (- € 434 milioni), mentre quella intermediata cresce del 10,1% (+ € 642 milioni). In particolare, quella per assicurazioni sanitarie volontarie aumenta del 12,7%, passando da € 4,69 a € 5,29 miliardi (tabella 3). «Se il servizio pubblico arretra – puntualizza Cartabellotta – fondi e assicurazioni rischiano di diventare una corsia preferenziale per chi dispone di una copertura. Servono regole, trasparenza e vigilanza affinché la sanità integrativa completi le tutele del SSN, senza sostituirle né ampliare le diseguaglianze».
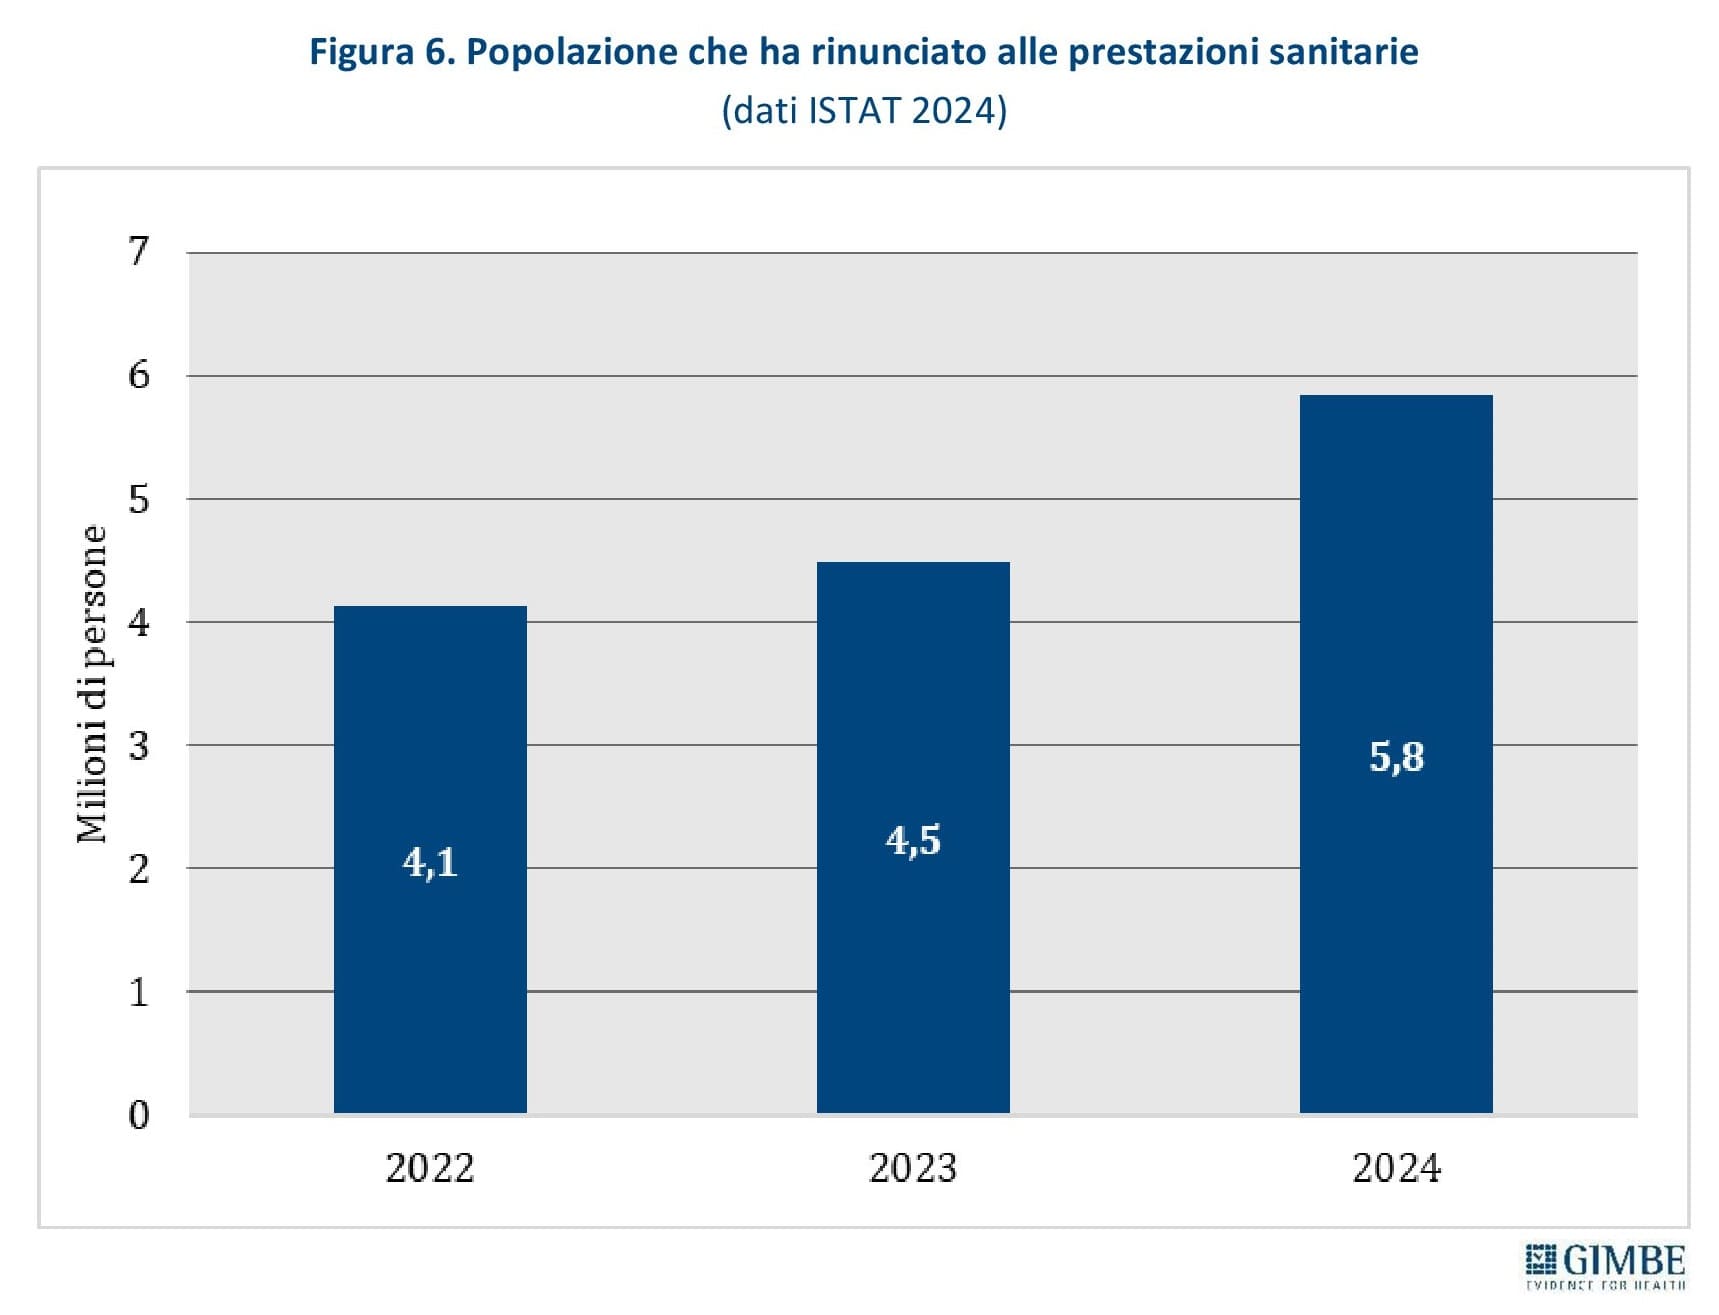
Accessibilità alle cure e protezione finanziaria: 5,8 milioni di persone rinunciano a visite ed esami. Nel 2024 oltre 5,8 milioni di persone, pari al 9,9% della popolazione, hanno dichiarato di aver rinunciato a una o più visite o esami, rispetto al 7,6% del 2023: circa 4 milioni hanno rinunciato per i lunghi tempi d’attesa e 3,1 milioni per motivi economici, potendo indicare entrambe le cause. «Quando tempi d’attesa, disponibilità economiche e luogo di residenza condizionano l’accesso alle prestazioni sanitarie – afferma Cartabellotta – è in gioco la tenuta del patto sociale. Una prestazione garantita sulla carta, ma inaccessibile nella realtà, lascia il cittadino da solo di fronte al proprio bisogno di salute».
La spesa out-of-pocket non è un indicatore affidabile delle mancate tutele pubbliche. Da un lato, non intercetta le prestazioni a cui le persone rinunciano per indisponibilità economica; dall’altro, include spese per prestazioni extra-LEA e per beni e servizi a basso valore. «In questo contesto – sottolinea Cartabellotta – il SSN deve garantire cure accessibili e proteggere le famiglie dalle conseguenze economiche della malattia. Le rinunce a visite ed esami restano fuori dal conto della spesa, ma alimentano bisogni di salute insoddisfatti: è un “debito sanitario” che genera “interessi” di salute, economici e sociali».
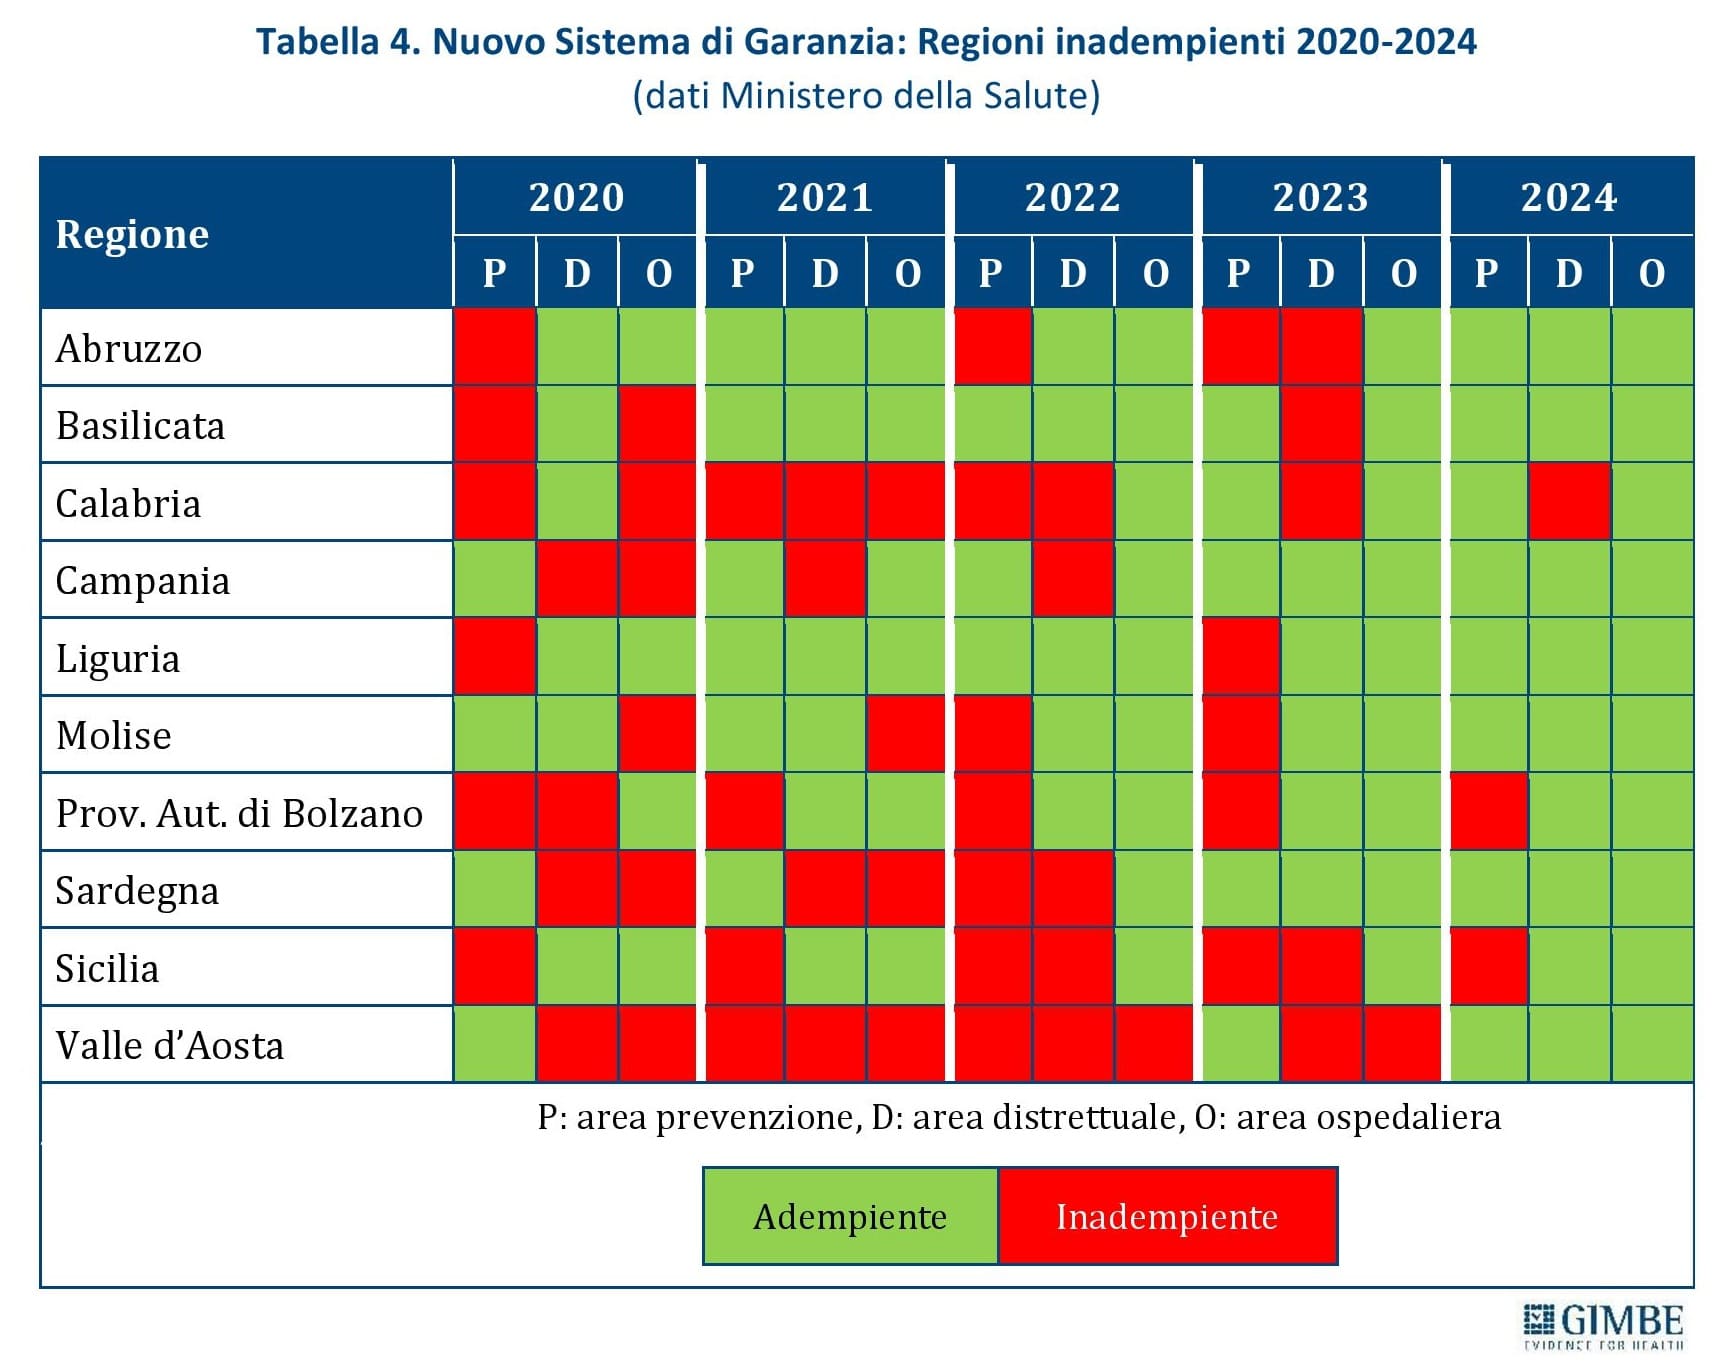
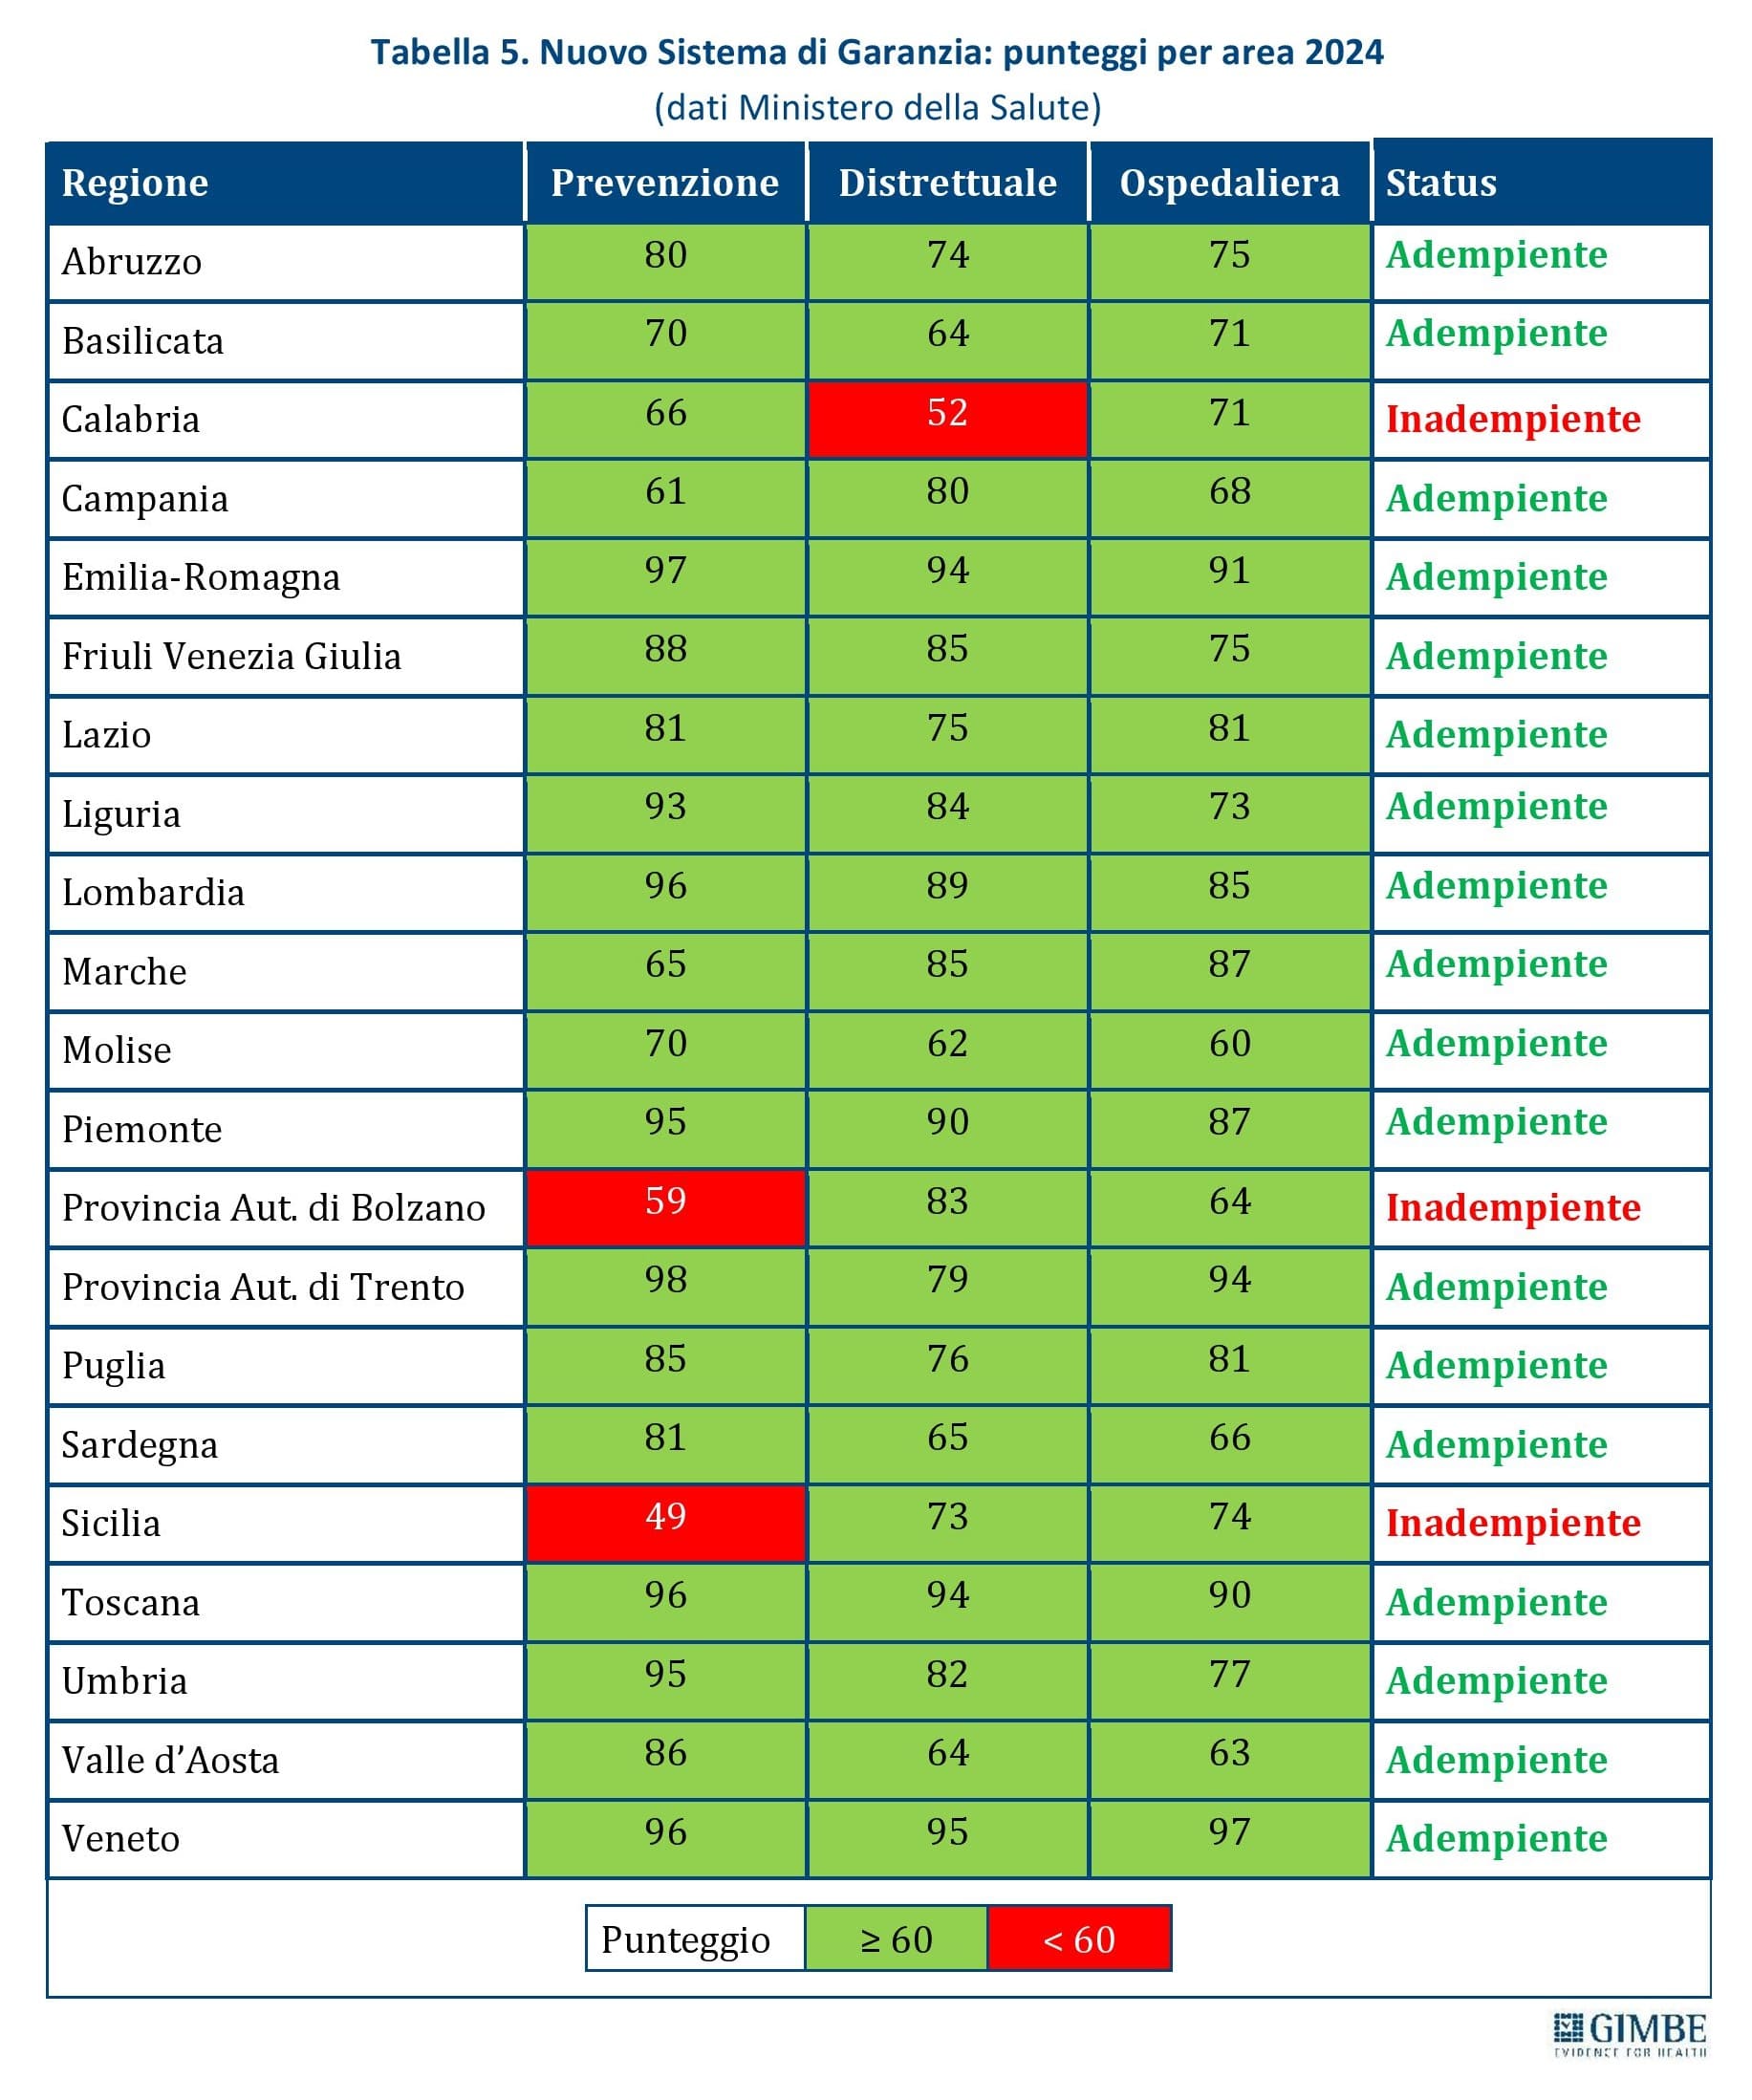
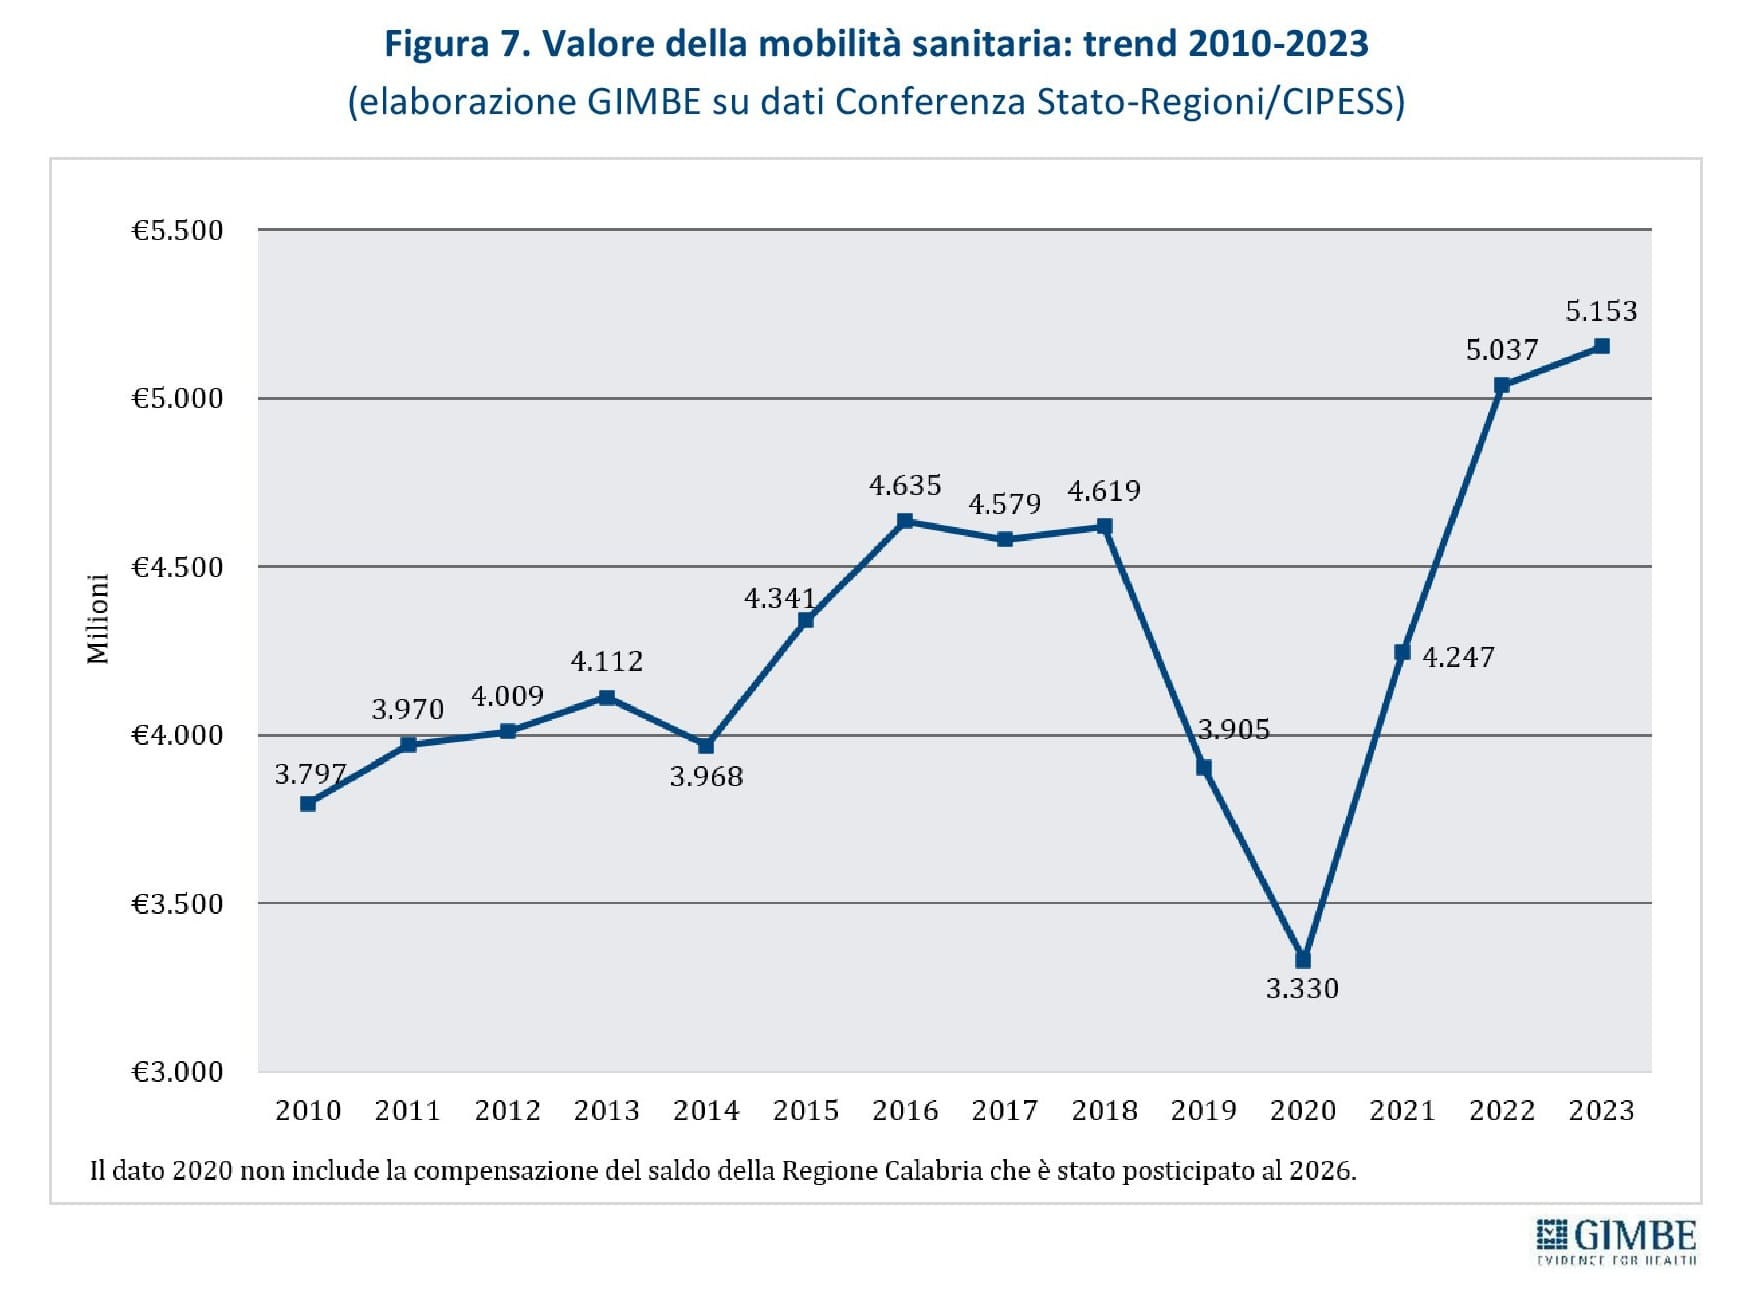
LEA: più Regioni “promosse”, ma i divari restano. Nel 2024 18 Regioni e Province autonome su 21 risultano adempienti ai LEA, contro le 13 del 2023 (tabella 4). Tuttavia, 6 delle 18 Regioni “promosse” presentano almeno una macro-area con un punteggio compreso tra 60 e 69 (tabella 5) e, nello stesso anno, aumenta la quota di popolazione che rinuncia a visite o esami (figura 6). «La pagella ministeriale migliora – sottolinea Cartabellotta – ma non misura l’effettiva esigibilità dei LEA. Una Regione può così risultare formalmente adempiente, mentre una parte dei cittadini incontra difficoltà nell’accesso alle cure. Per questo bisogna misurare anche chi resta fuori, riceve risposte tardive o incomplete oppure rinuncia alle prestazioni». Le diseguaglianze territoriali sono confermate anche dalla mobilità sanitaria interregionale, che nel 2023 ha raggiunto € 5,15 miliardi, il valore più elevato dal 2010 (figura 7). «Finalmente – commenta Cartabellotta – dal 30 ottobre 2026 saranno in vigore i LEA aggiornati, dopo un’attesa di quasi 10 anni. Tuttavia, inserire una nuova prestazione nei LEA non equivale a renderla accessibile a tutti: bisogna garantire che le Regioni siano effettivamente in grado di erogarla in modo tempestivo e uniforme».
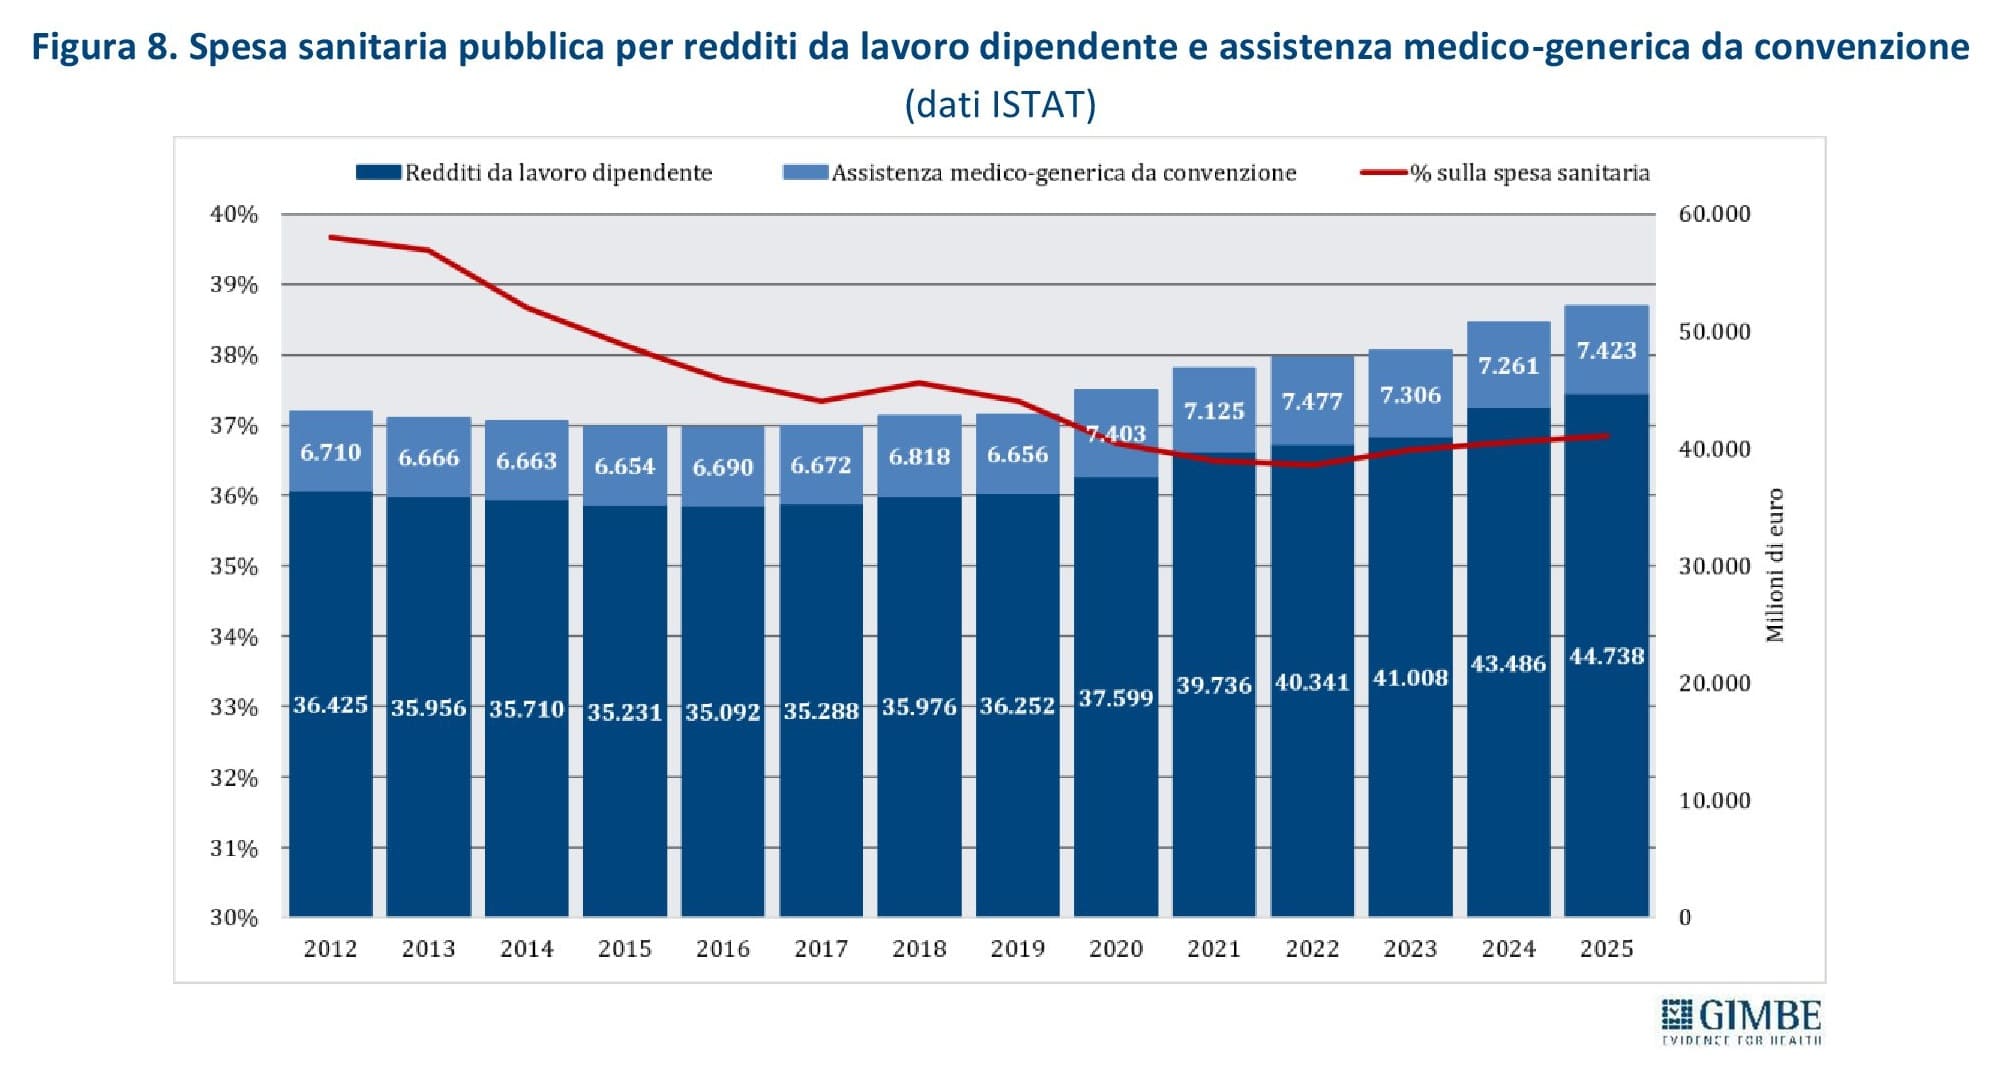
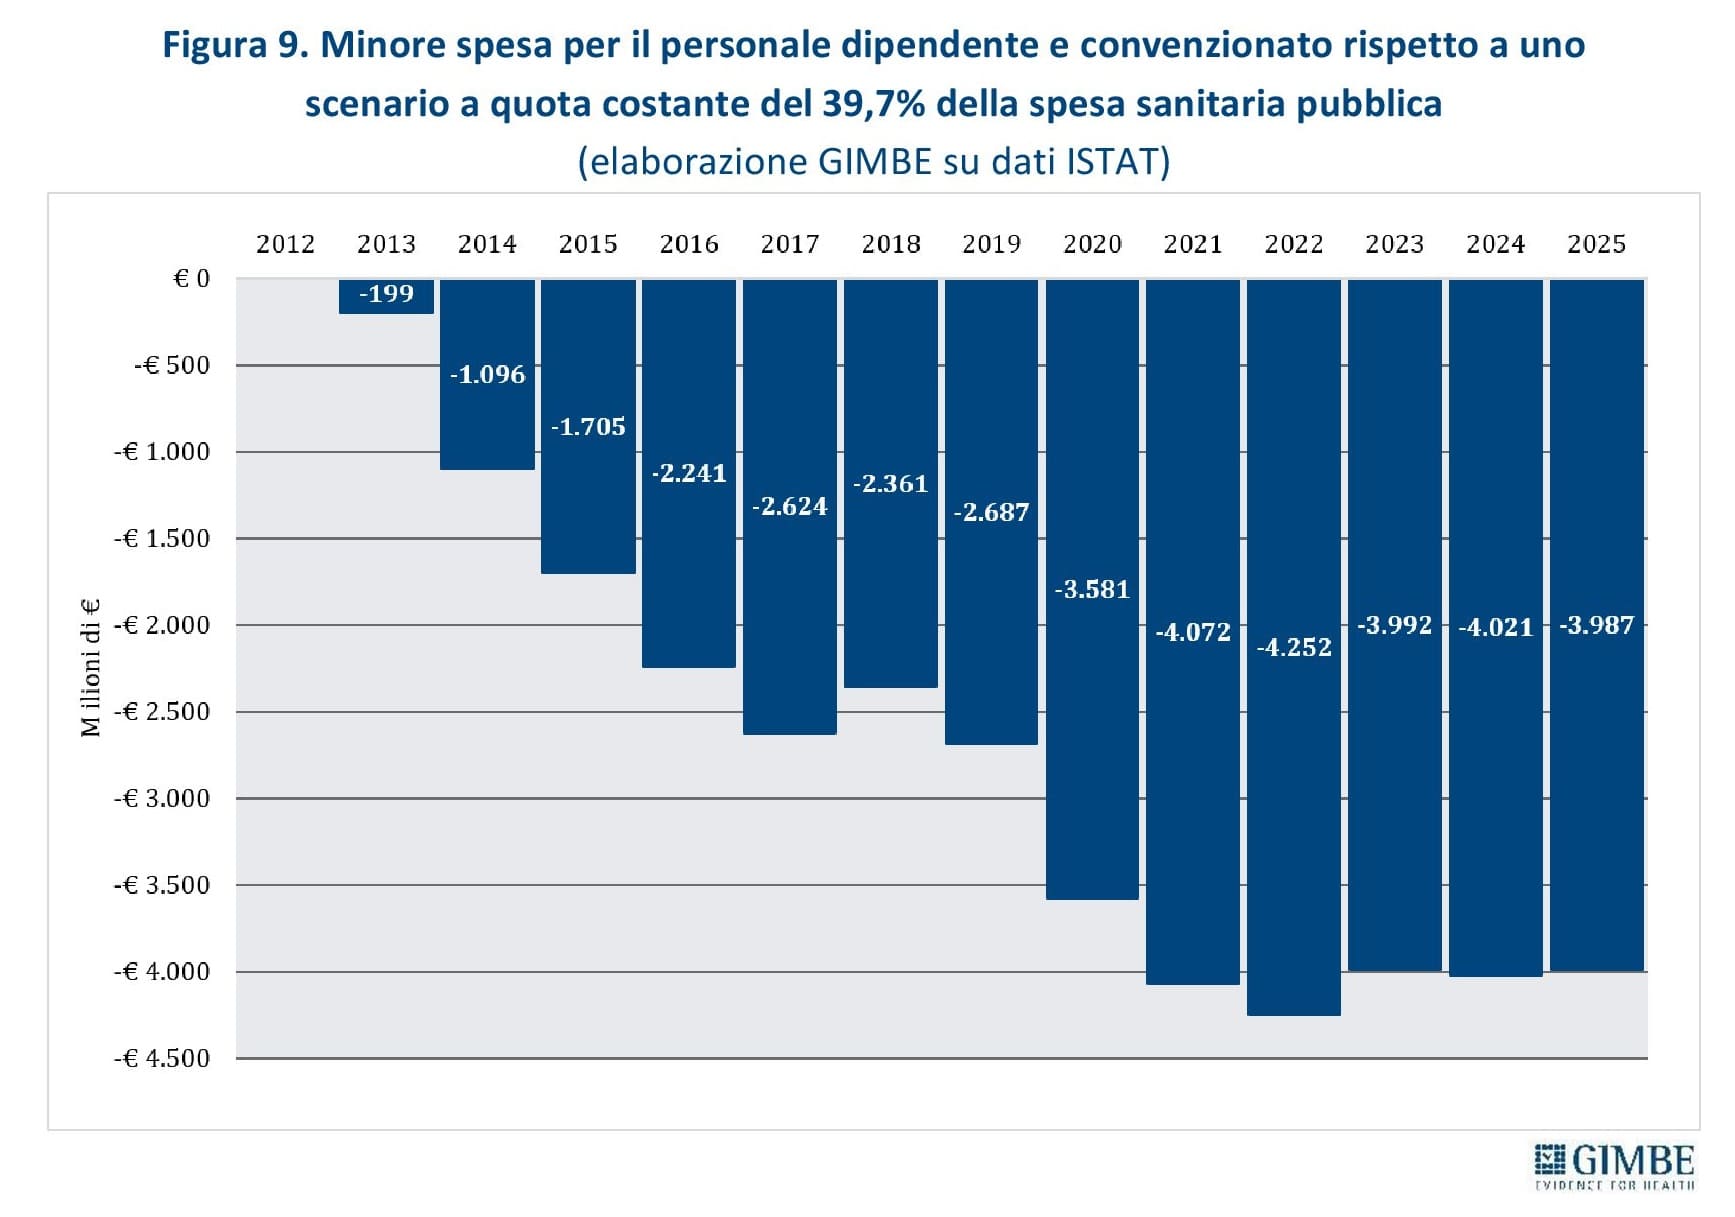
Spesa per il personale sanitario: in 13 anni € 36,8 miliardi in meno rispetto al 2012. Nel 2025 la spesa per il personale dipendente e convenzionato ammonta a € 52,2 miliardi, ma la sua incidenza sulla spesa sanitaria pubblica è scesa dal 39,7% del 2012 al 36,9% (figura 8). Se questa quota negli anni fosse rimasta invariata, nel periodo 2012-2025 sarebbero stati destinati al personale € 36,8 miliardi in più, di cui € 23,9 miliardi nel periodo 2020-2025 (figura 9). Non si tratta di un taglio nominale, ma della differenza cumulativa rispetto a uno scenario ipotetico. «Il capitale umano è indispensabile per trasformare le risorse in assistenza – spiega Cartabellotta – ma il SSN ha perso attrattività: i professionisti non si trattengono con gli appelli. Servono retribuzioni competitive, condizioni di lavoro compatibili con la vita privata e prospettive di carriera».
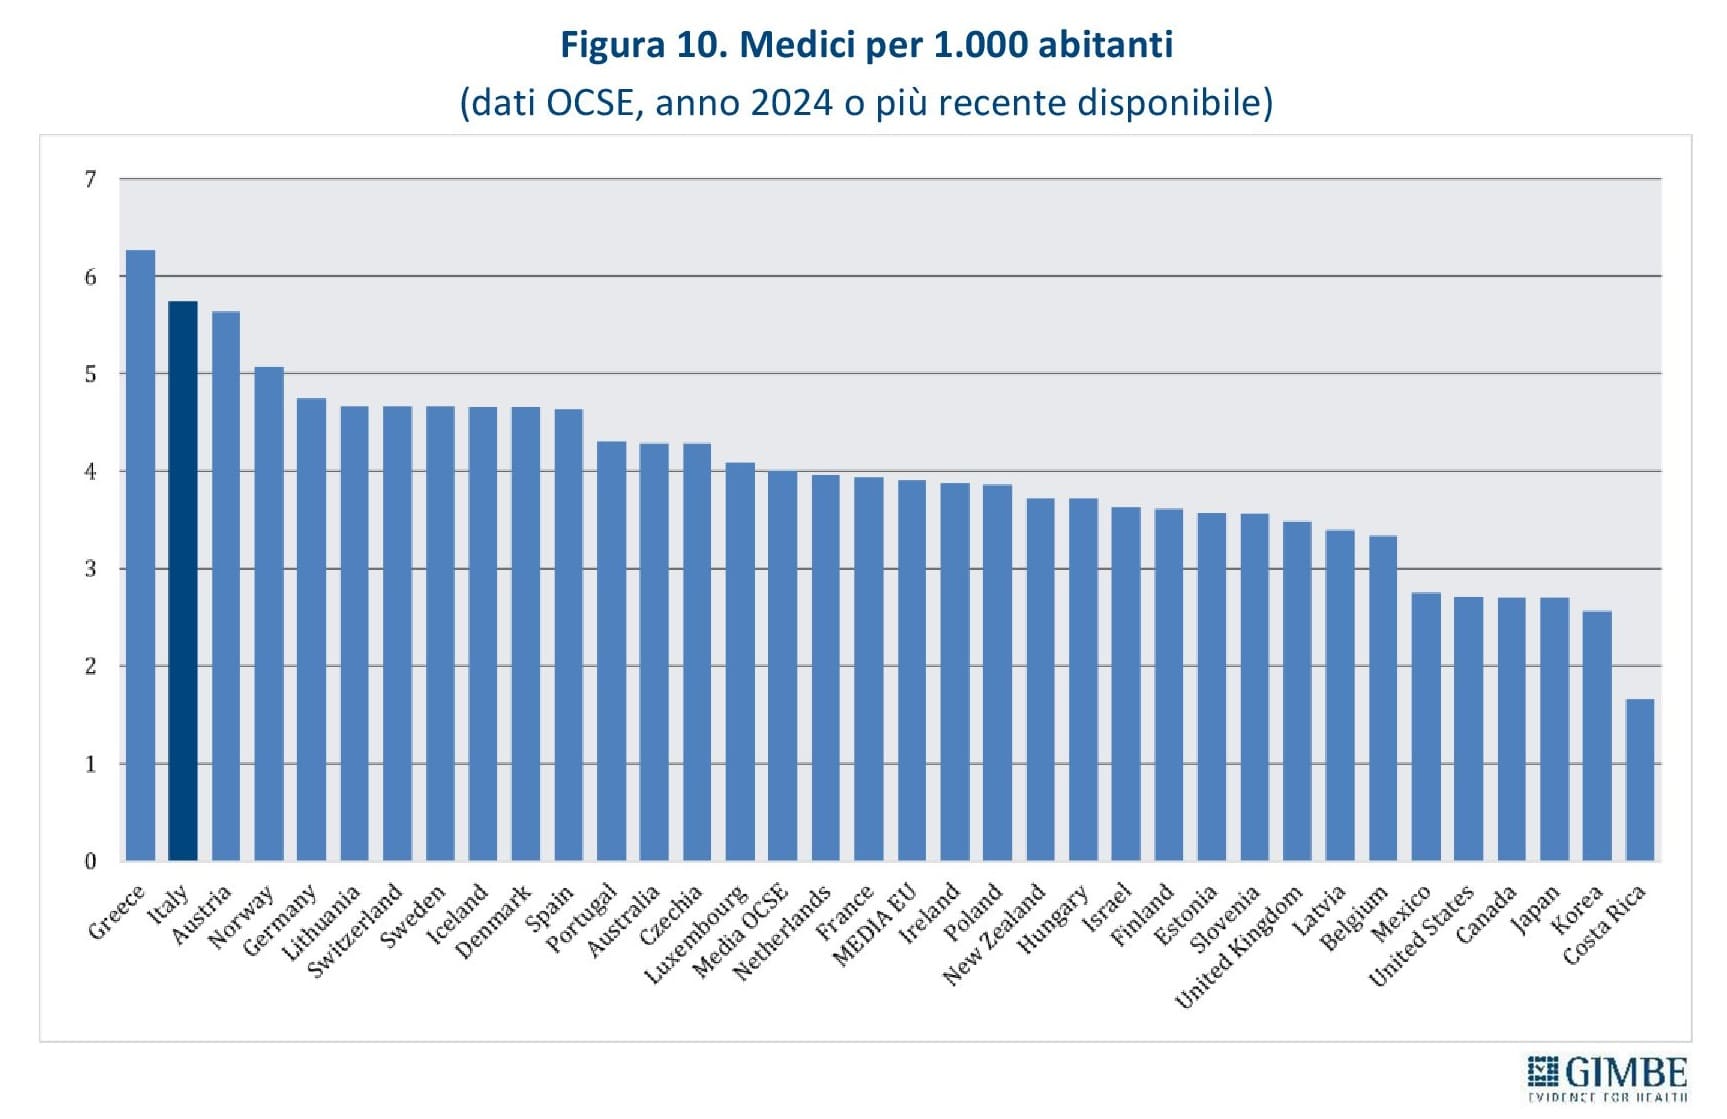
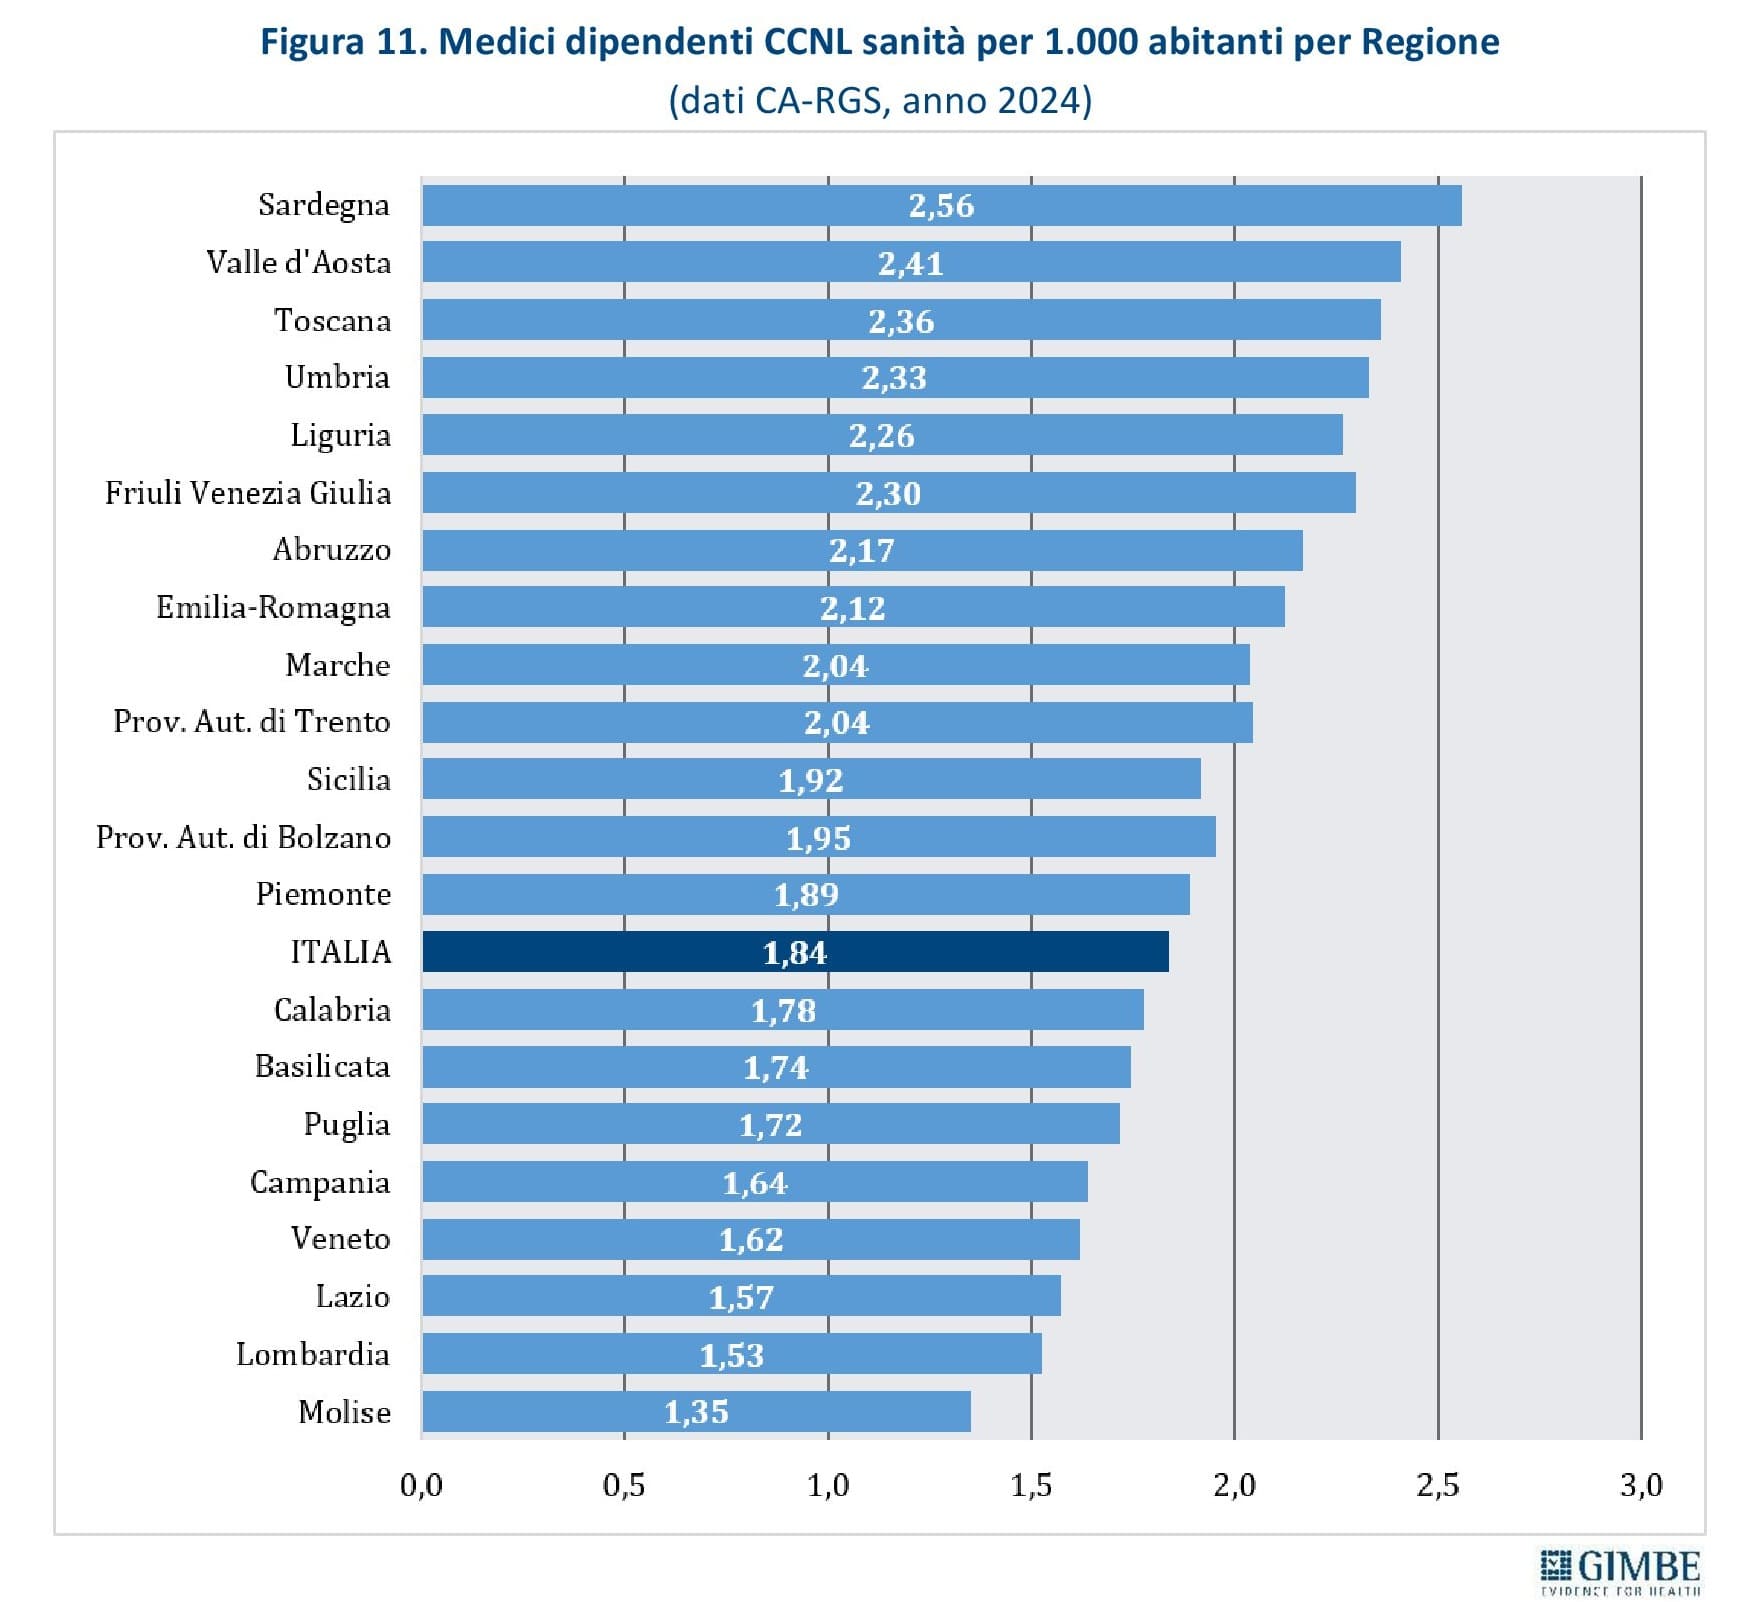
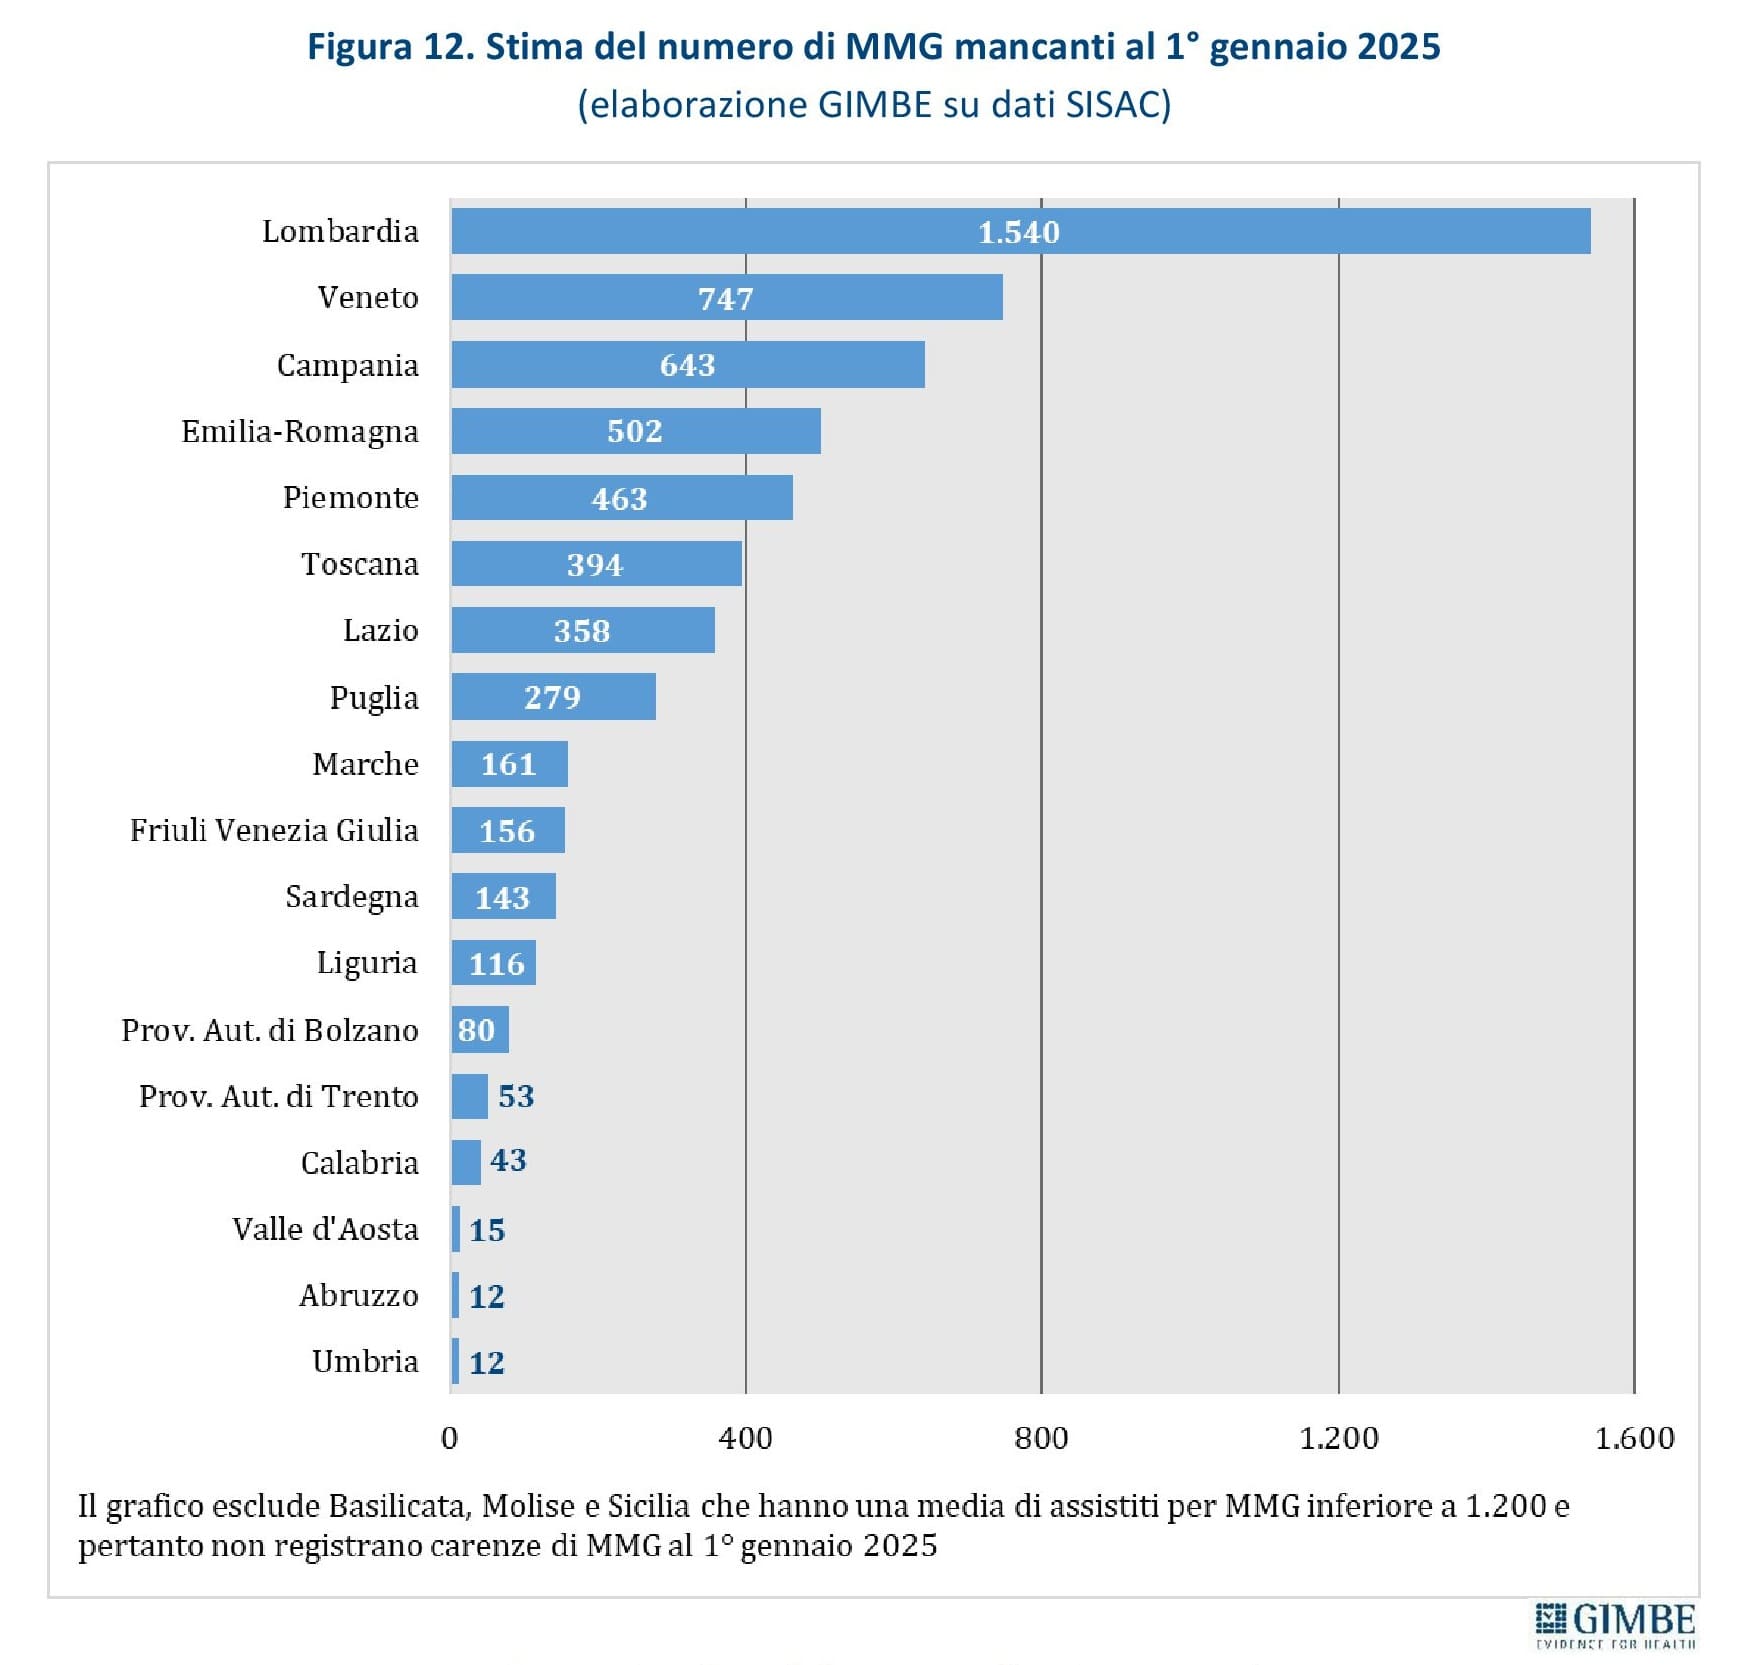
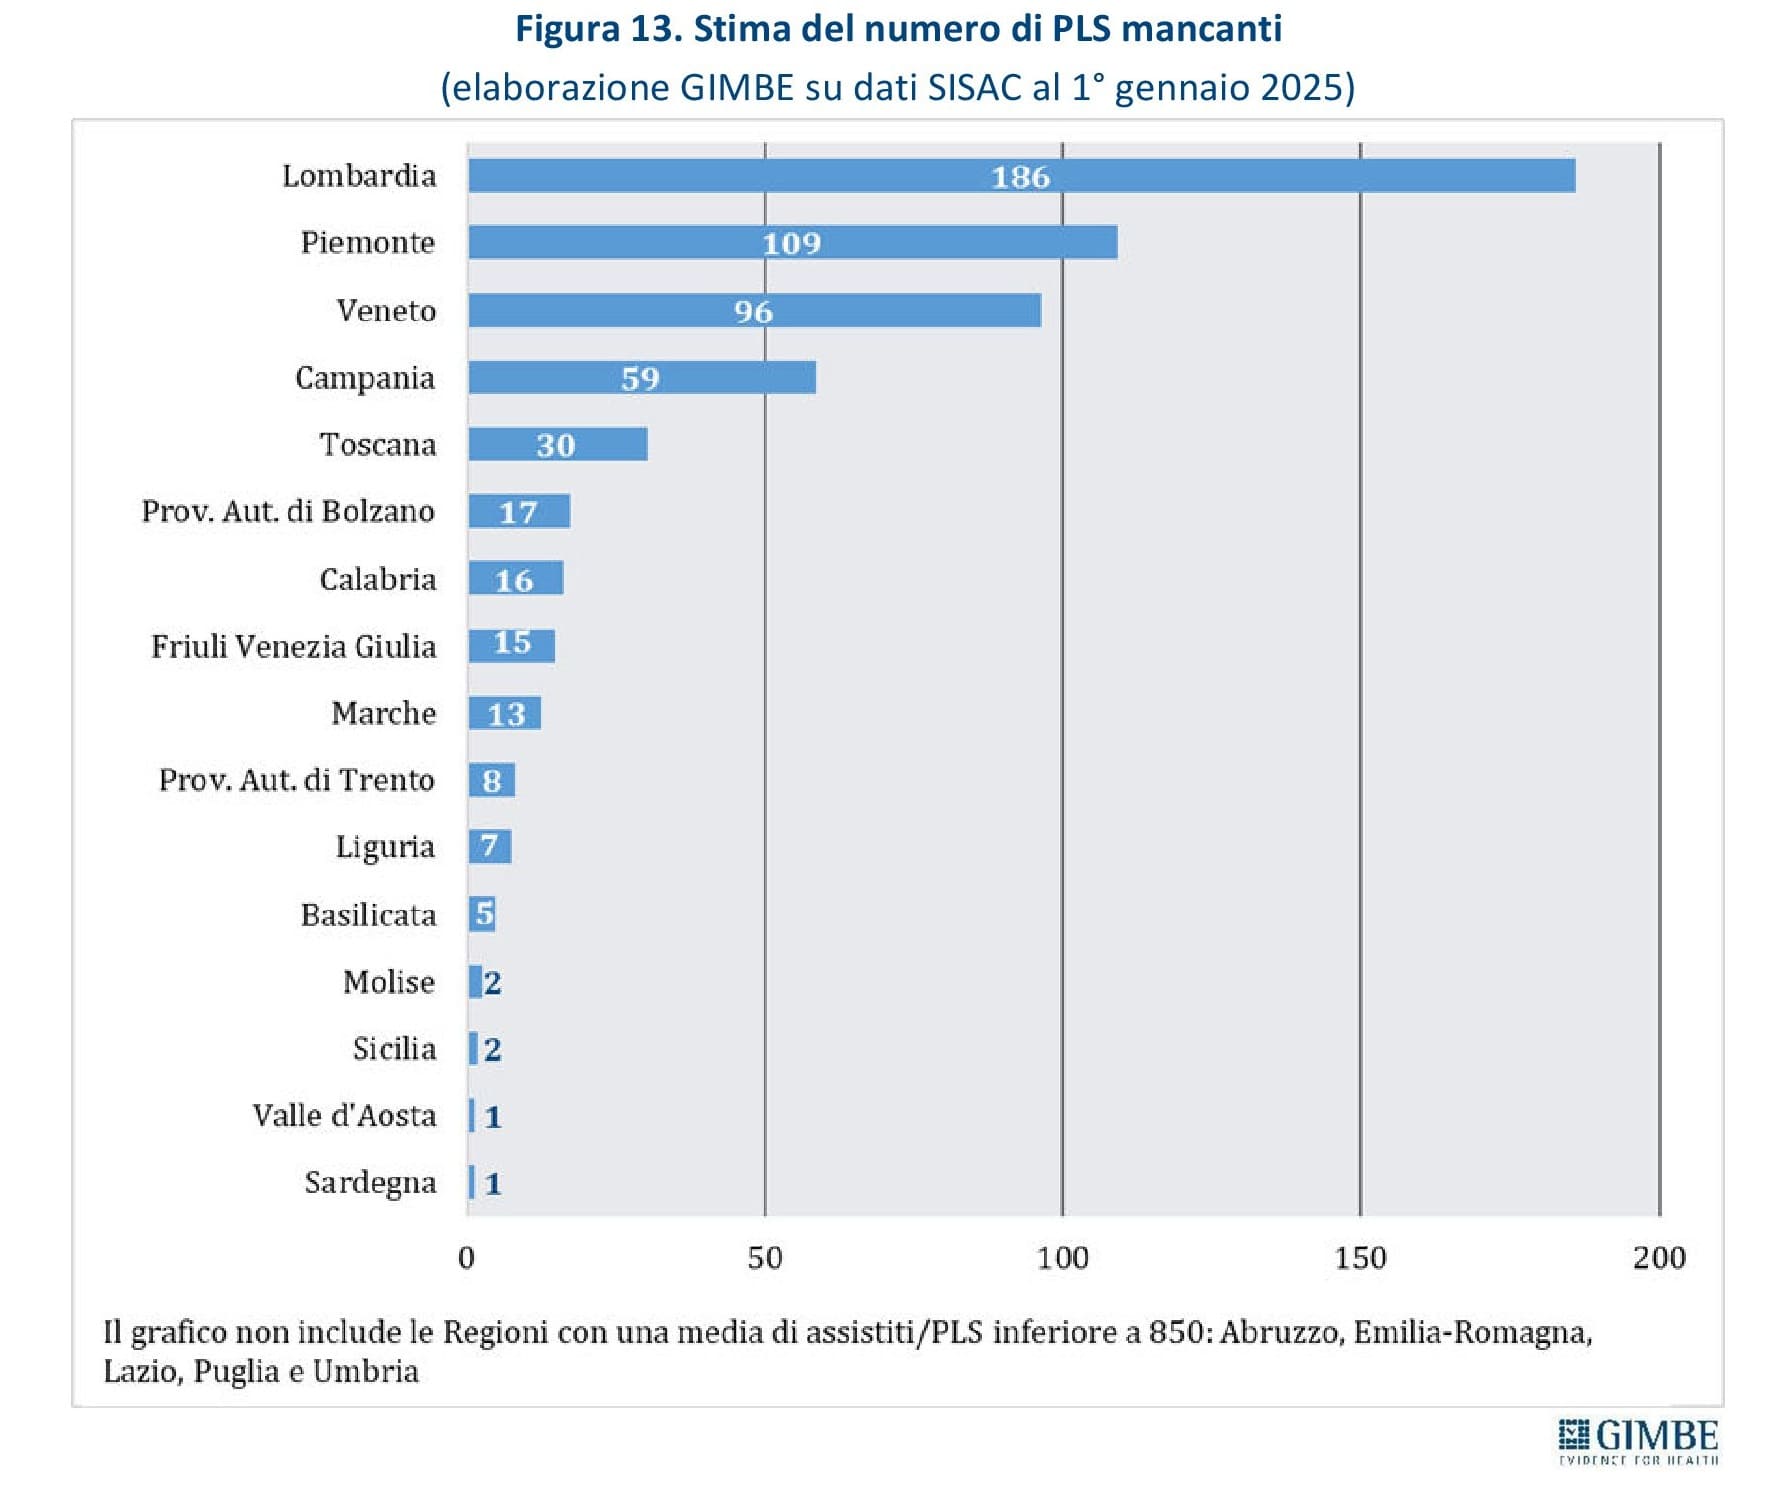
Personale sanitario: molti medici, pochi infermieri e un SSN sempre meno attrattivo. Secondo l’OCSE, l’Italia dispone di 5,8 medici per 1.000 abitanti (media OCSE: 4,0) e si colloca al 2° posto tra i 34 Paesi che forniscono il dato (figura 10). Tuttavia, dei 339.256 medici censiti dall’OCSE, almeno 88.258 (26,1%) non lavorano nel SSN né frequentano percorsi formativi post-laurea. «Se oltre 1 medico su 4 – afferma Cartabellotta – non lavora nel SSN né è inserito in percorsi formativi post-laurea, è evidente che il servizio pubblico fatica sempre più ad attrarre e trattenere i medici. Aumentare i posti nei Corsi di Laurea di Medicina non garantisce quindi più medici al SSN, in particolare nelle specialità e nei territori dove servono». Secondo i dati della Ragioneria Generale dello Stato (RGS), nel 2024 i medici dipendenti del SSN sono 108.243, pari a 1,84 medici per 1.000 abitanti, con valori compresi tra 1,35 del Molise e 2,56 della Sardegna (figura 11). Le carenze si concentrano in alcune specializzazioni e nell’assistenza primaria: al 1° gennaio 2025 la Fondazione GIMBE stima un deficit di 5.716 medici di medicina generale (MMG), assumendo come riferimento il rapporto ottimale di un medico ogni 1.200 assistiti (figura 12), e di 497 pediatri di libera scelta (PLS), il 78,7% dei quali concentrato in Lombardia, Piemonte e Veneto (figura 13).
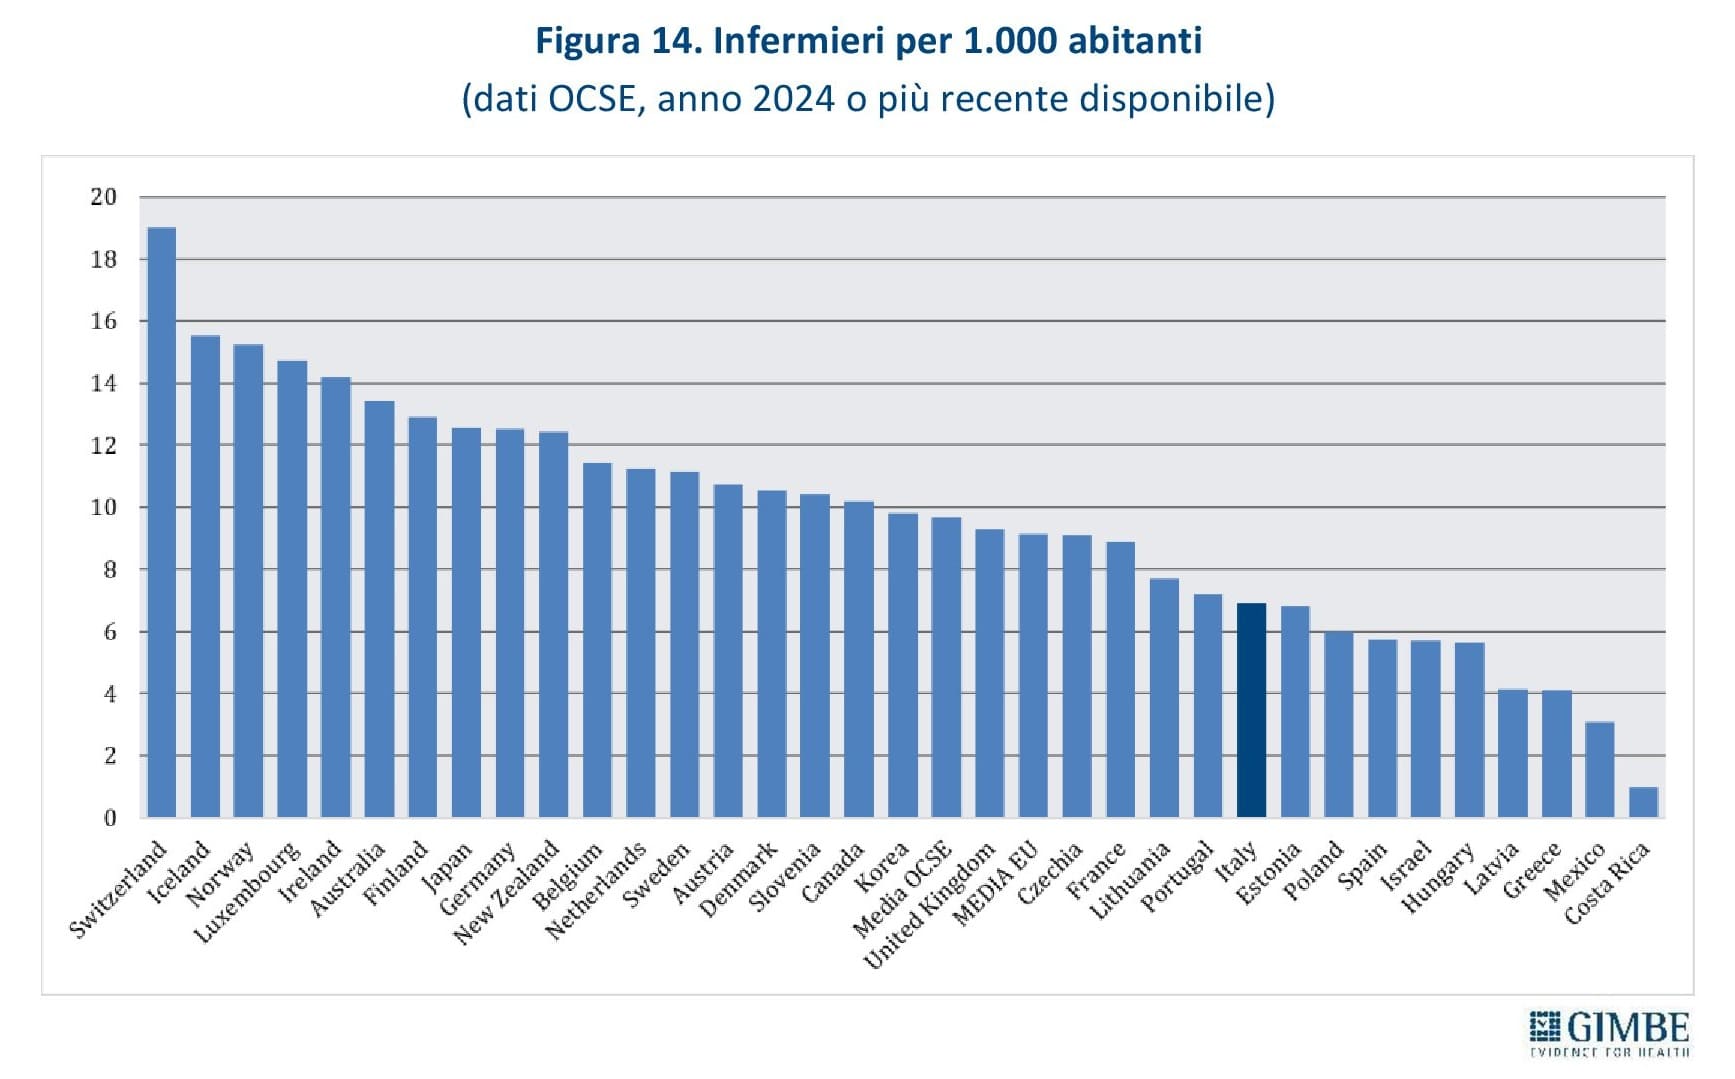
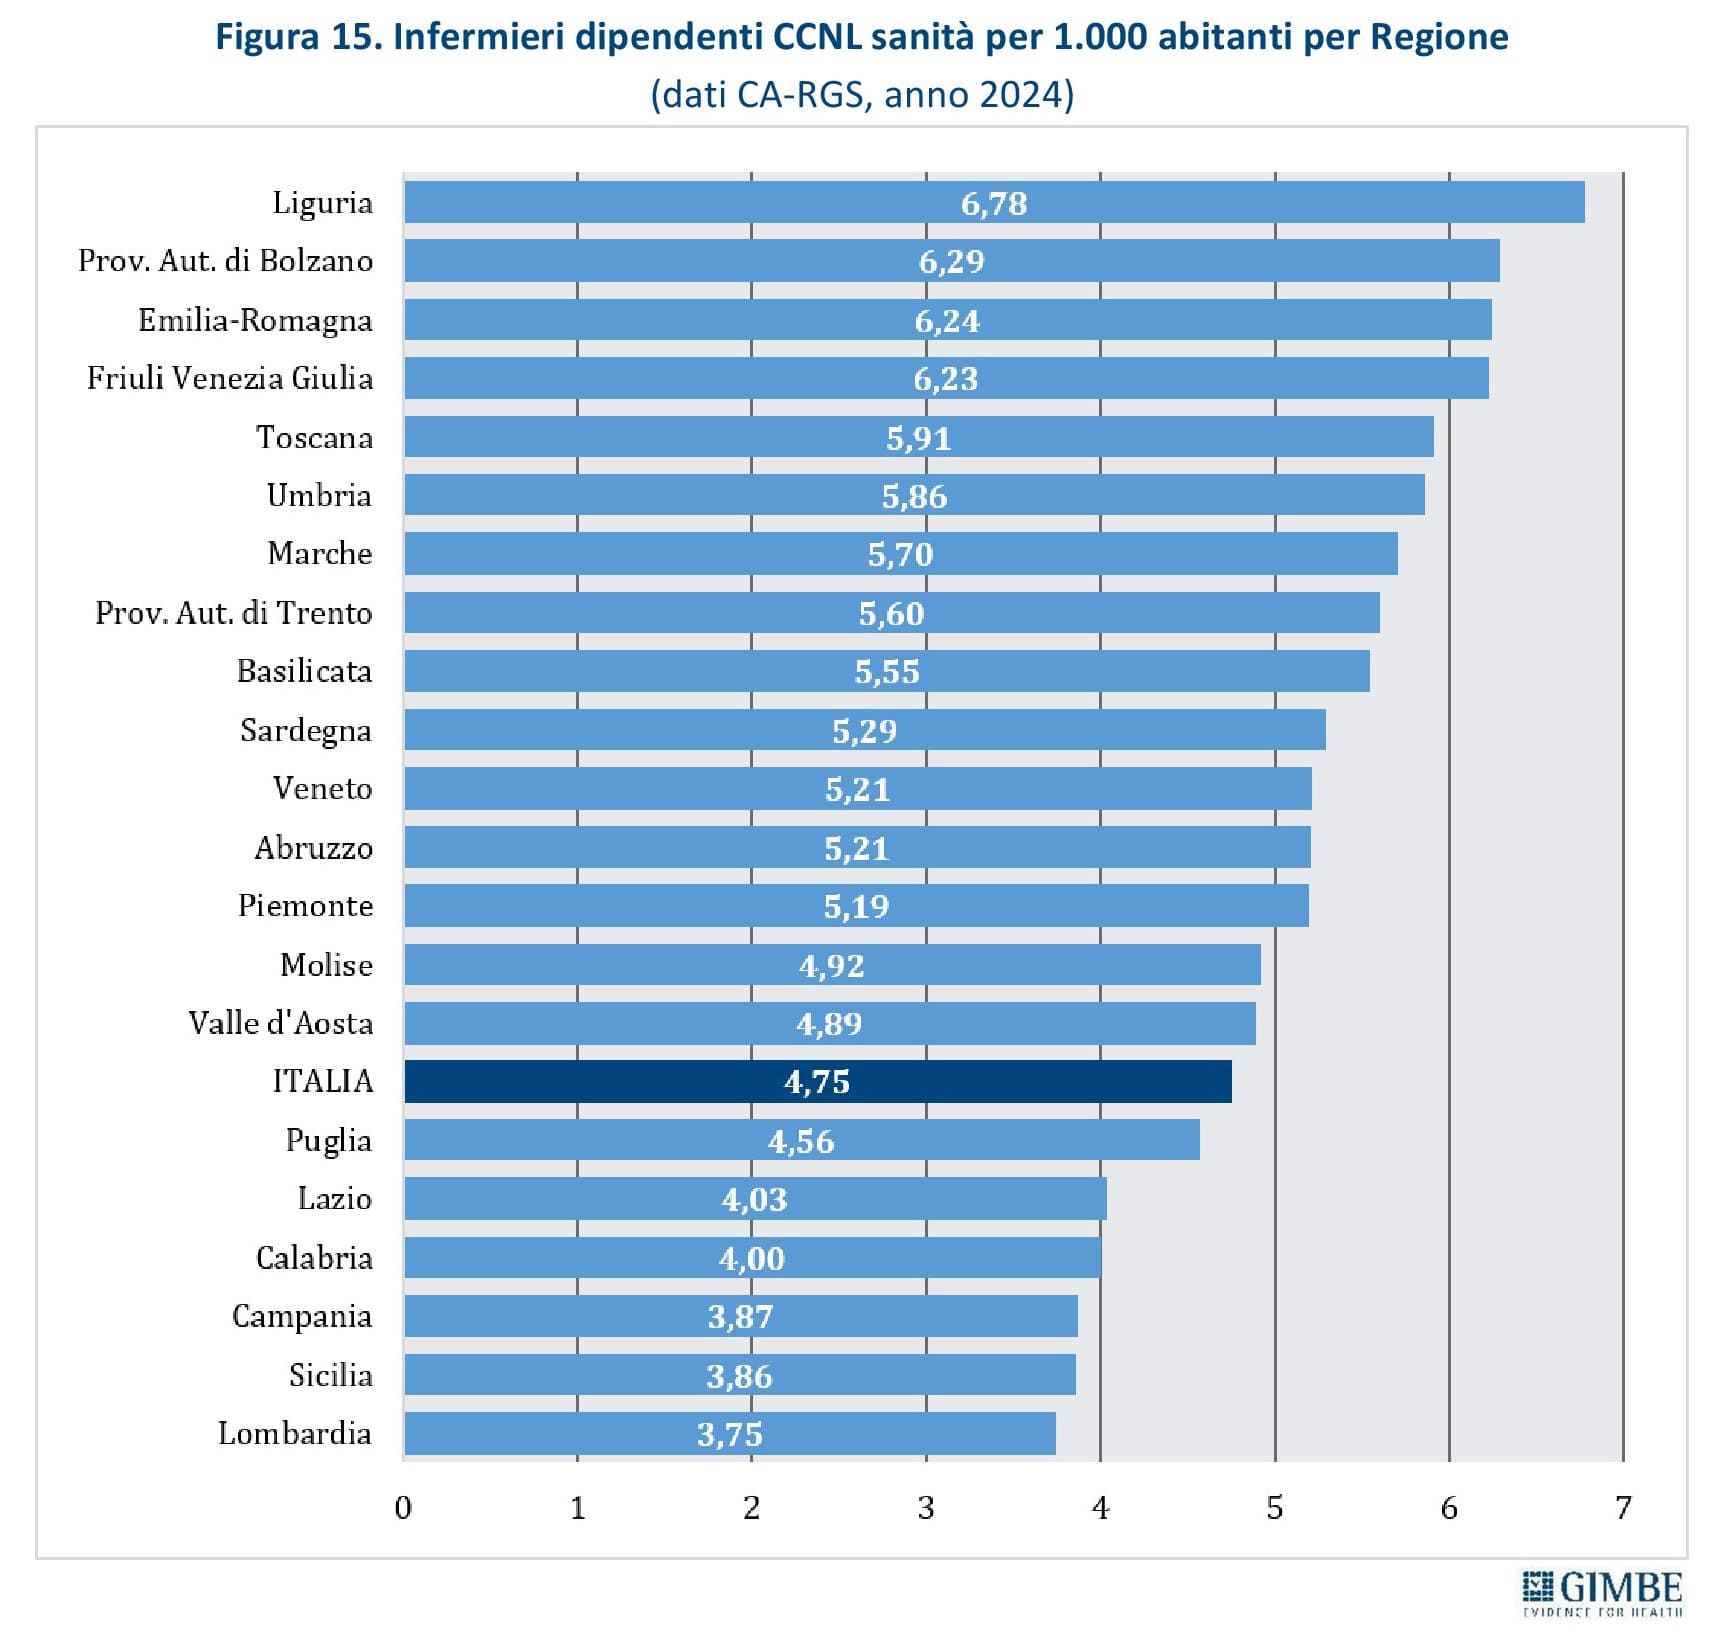
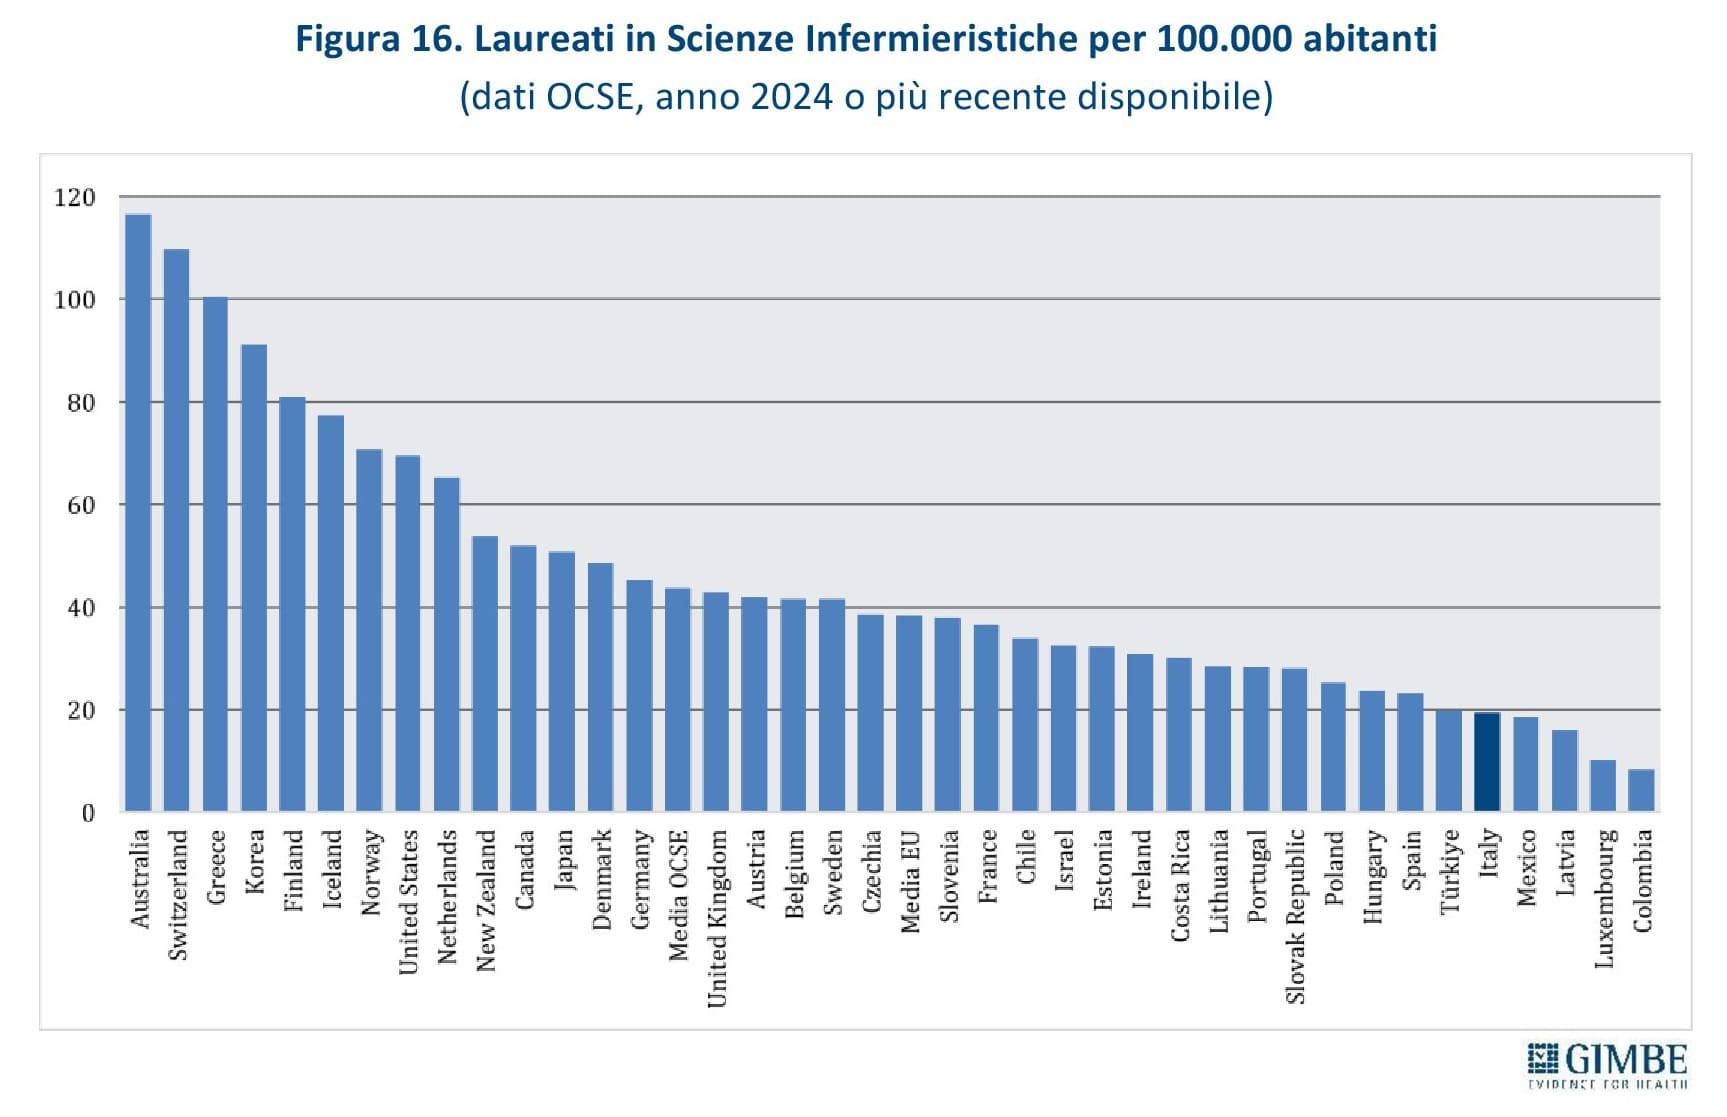
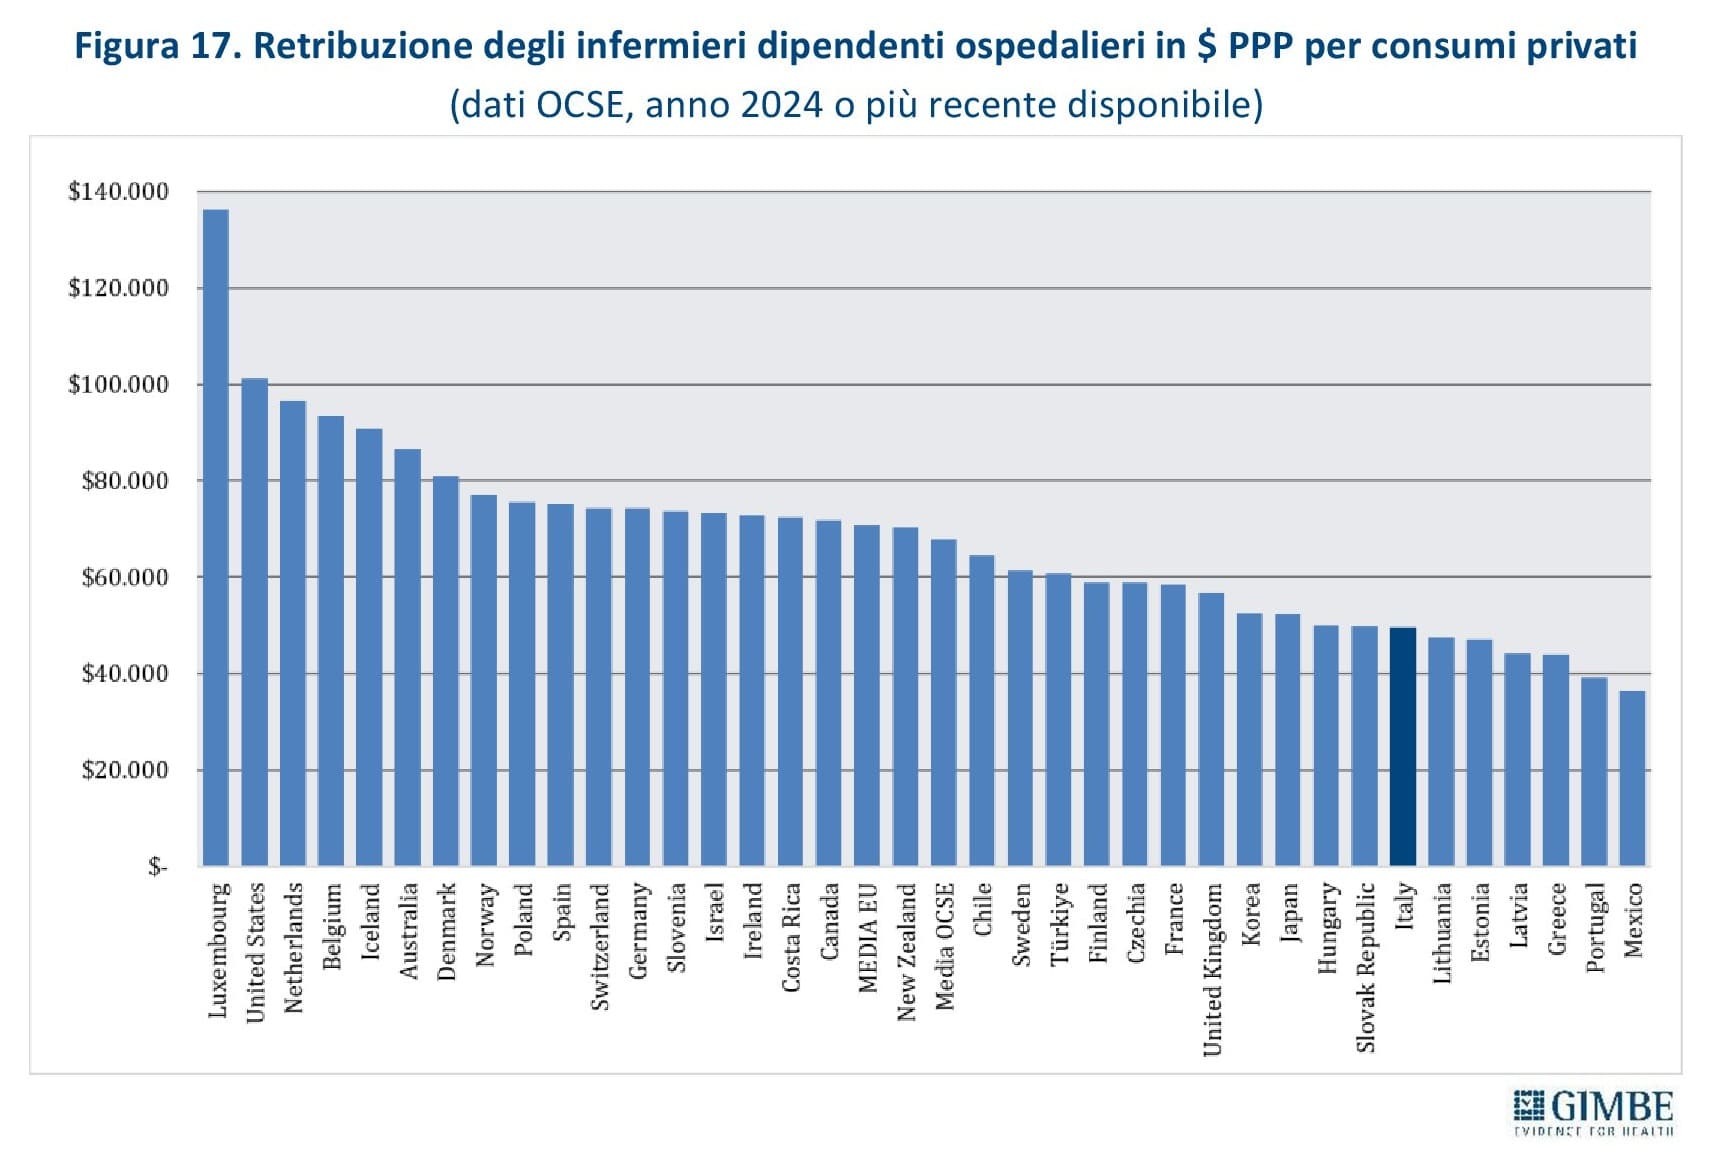
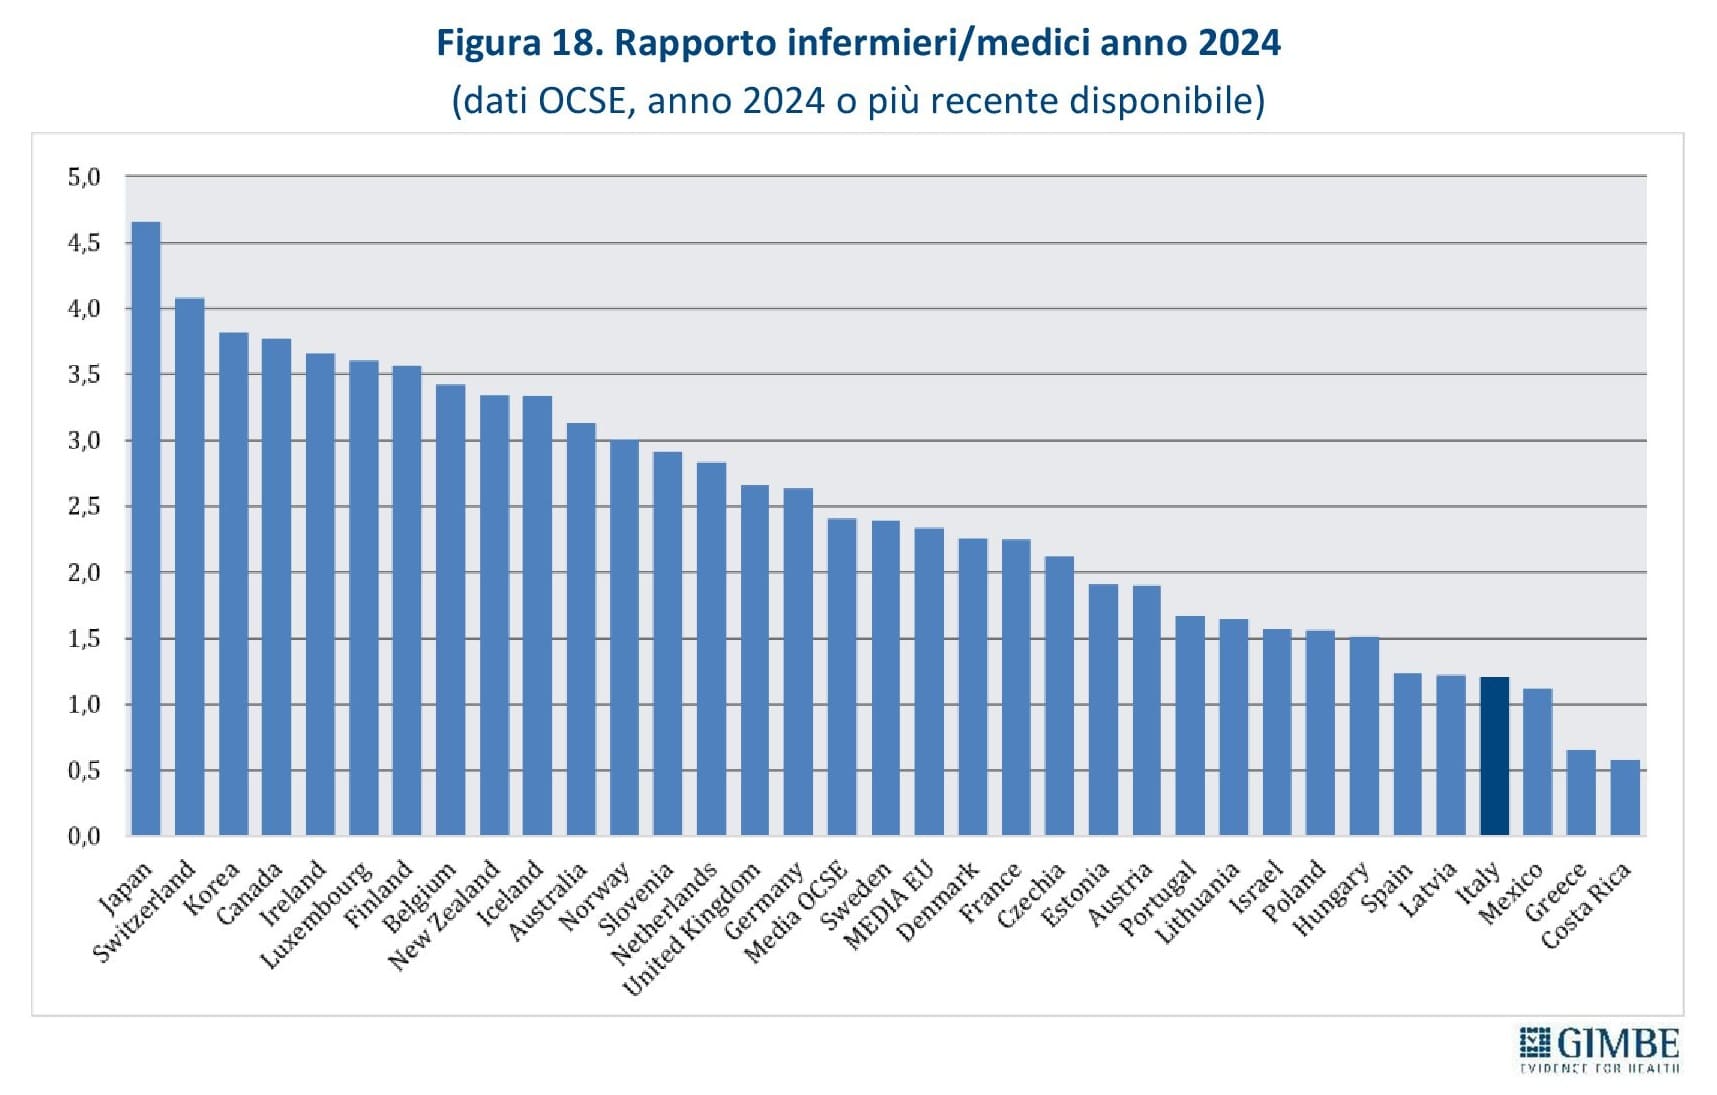
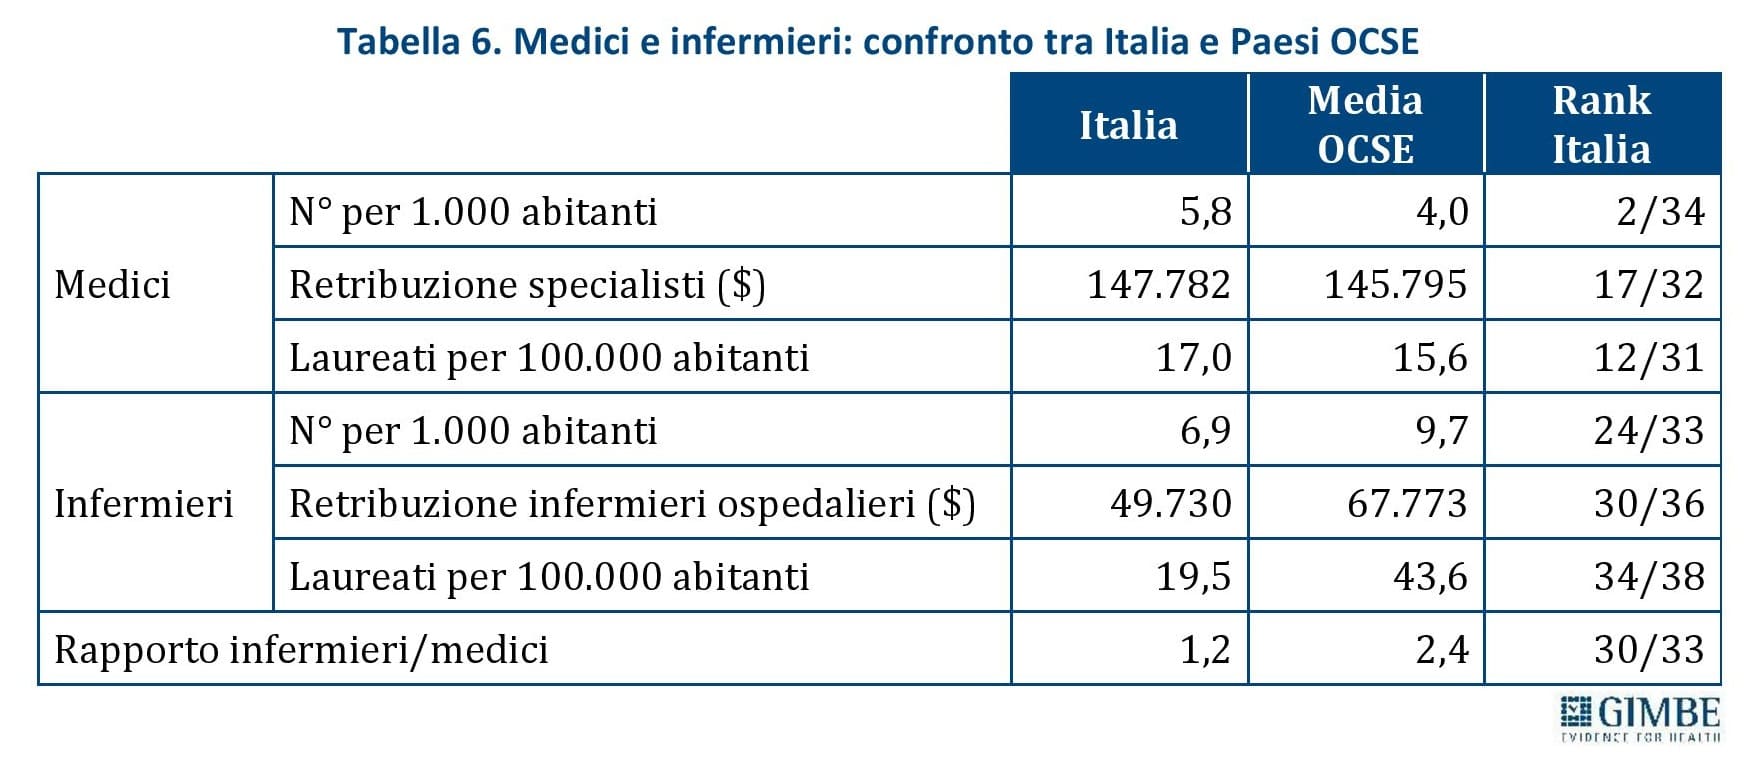
Per gli infermieri il problema è innanzitutto quantitativo: l’Italia ne conta 6,9 ogni 1.000 abitanti contro 9,7 della media OCSE, una dotazione inferiore del 29% (figura 14). Tuttavia, dei 407.750 infermieri censiti dall’OCSE, almeno 79.926 (19,6%) non lavorano nel SSN. «Alla grave carenza di personale infermieristico – spiega il Presidente – si aggiunge il fatto che 1 infermiere su 5 non lavora nel SSN: un ulteriore segnale delle difficoltà del servizio pubblico ad attrarre e trattenere questi professionisti». Secondo i dati della RGS, nel 2024 gli infermieri dipendenti del SSN sono 279.990, pari a 4,75 per 1.000 abitanti, con valori compresi tra 3,75 della Lombardia e 6,78 della Liguria (figura 15). Anche formazione e retribuzioni restano indietro: 19,5 laureati in infermieristica ogni 100 mila abitanti contro 43,6 della media OCSE (figura 16) e retribuzioni degli infermieri ospedalieri inferiori del 27% a parità di potere d’acquisto (figura 17). Il risultato è uno squilibrio strutturale tra le due professioni: 1,2 infermieri per medico, la metà della media OCSE (2,4), con l’Italia al 30° posto su 33 Paesi (figura 18, tabella 6).
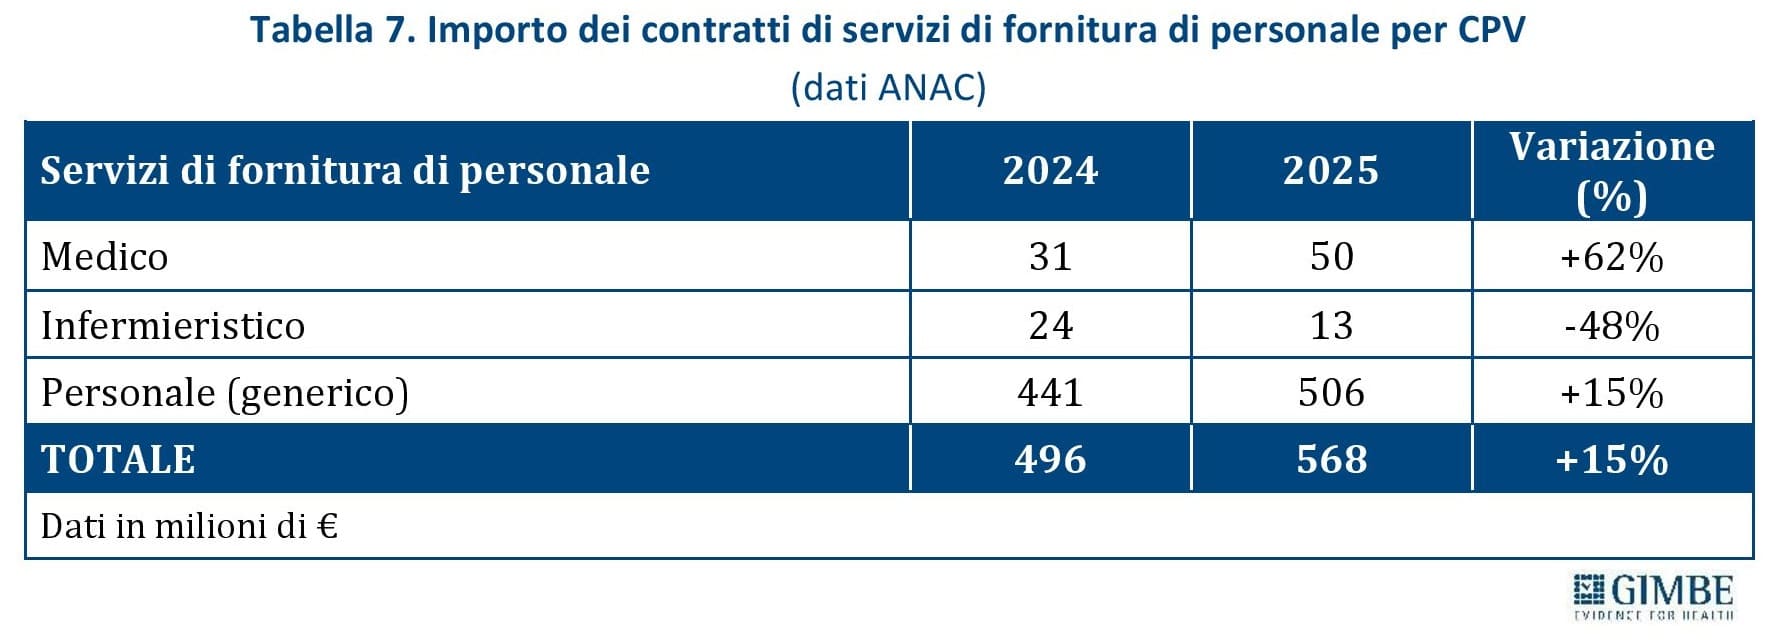
Il fenomeno dei “gettonisti”. Nel biennio 2024-2025 il valore dei contratti per servizi di fornitura di personale ha raggiunto € 1,06 miliardi; nel 2025 la spesa è cresciuta del 15% e il valore dei contratti specificamente riferiti al personale medico è aumentato del 62% rispetto al 2024 (tabella 7). «Lo stop normativo ai “gettonisti” – osserva Cartabellotta – non riporta automaticamente medici e infermieri nei reparti: deve essere accompagnato da misure capaci di reclutare e trattenere i professionisti nel SSN, altrimenti si rischia di lasciare scoperti servizi essenziali».
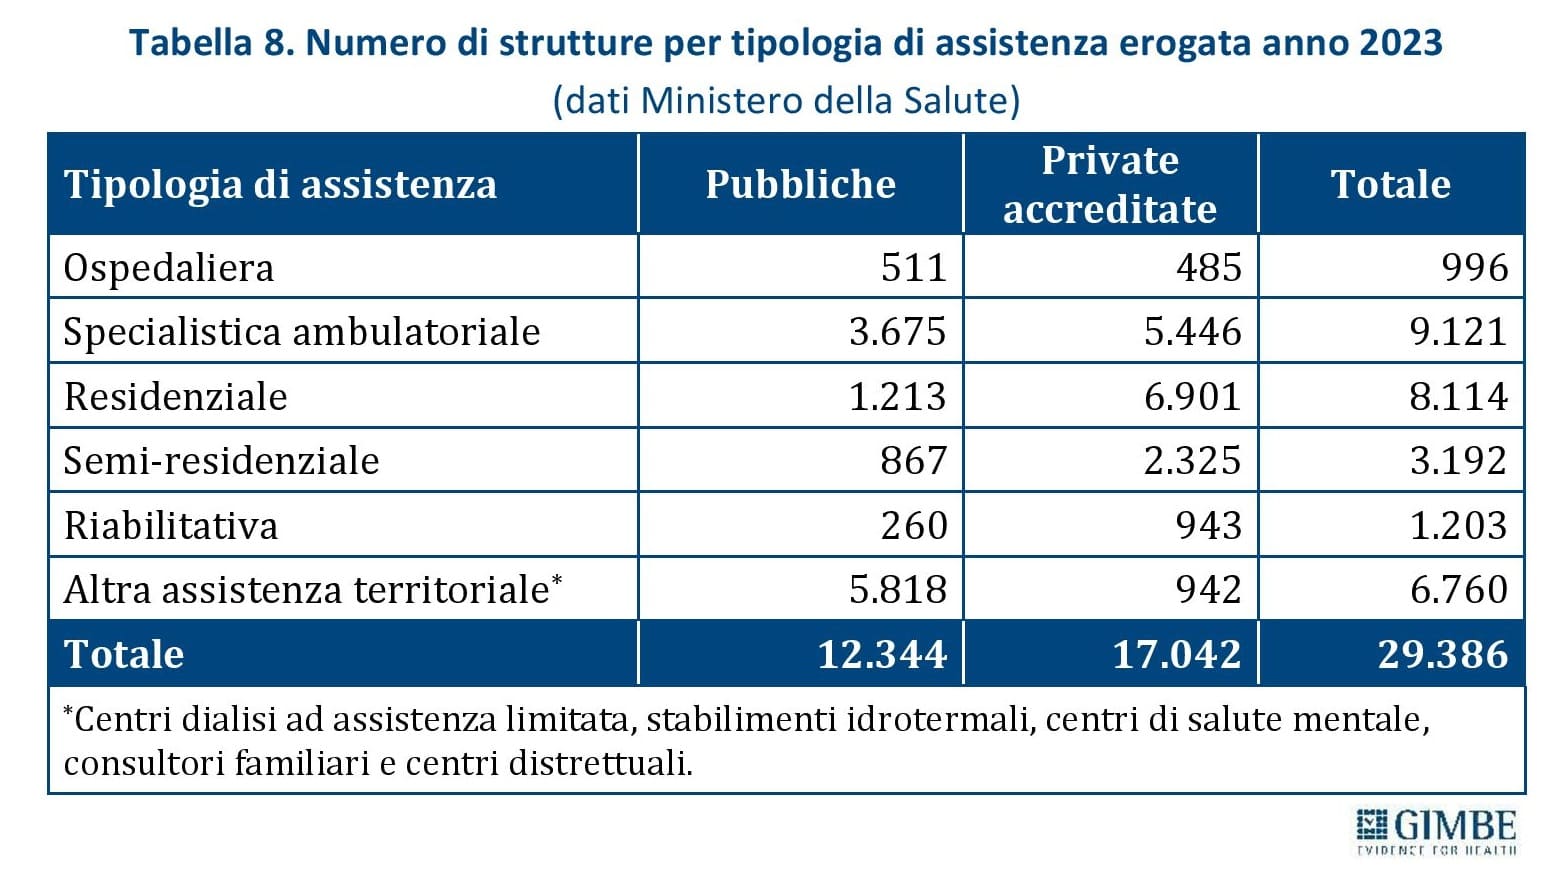
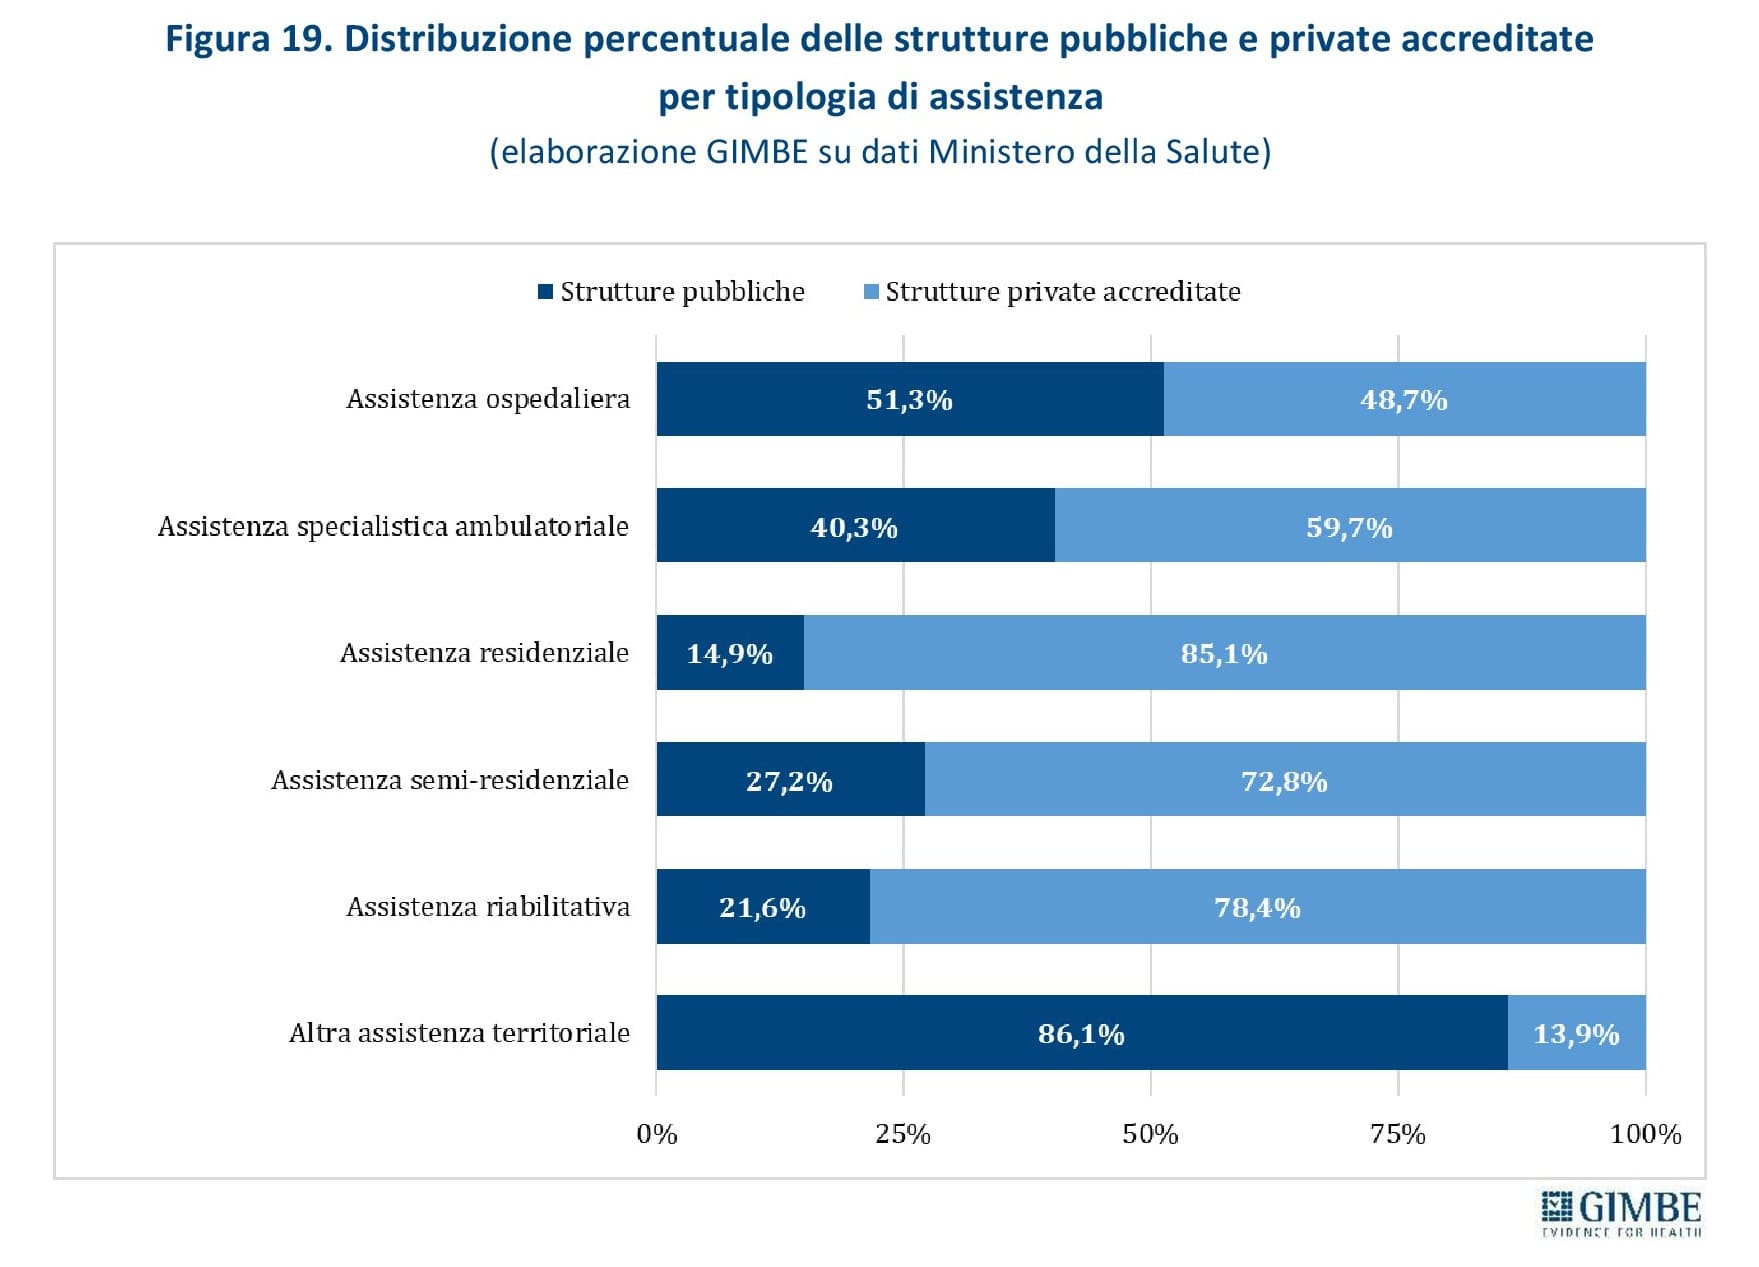
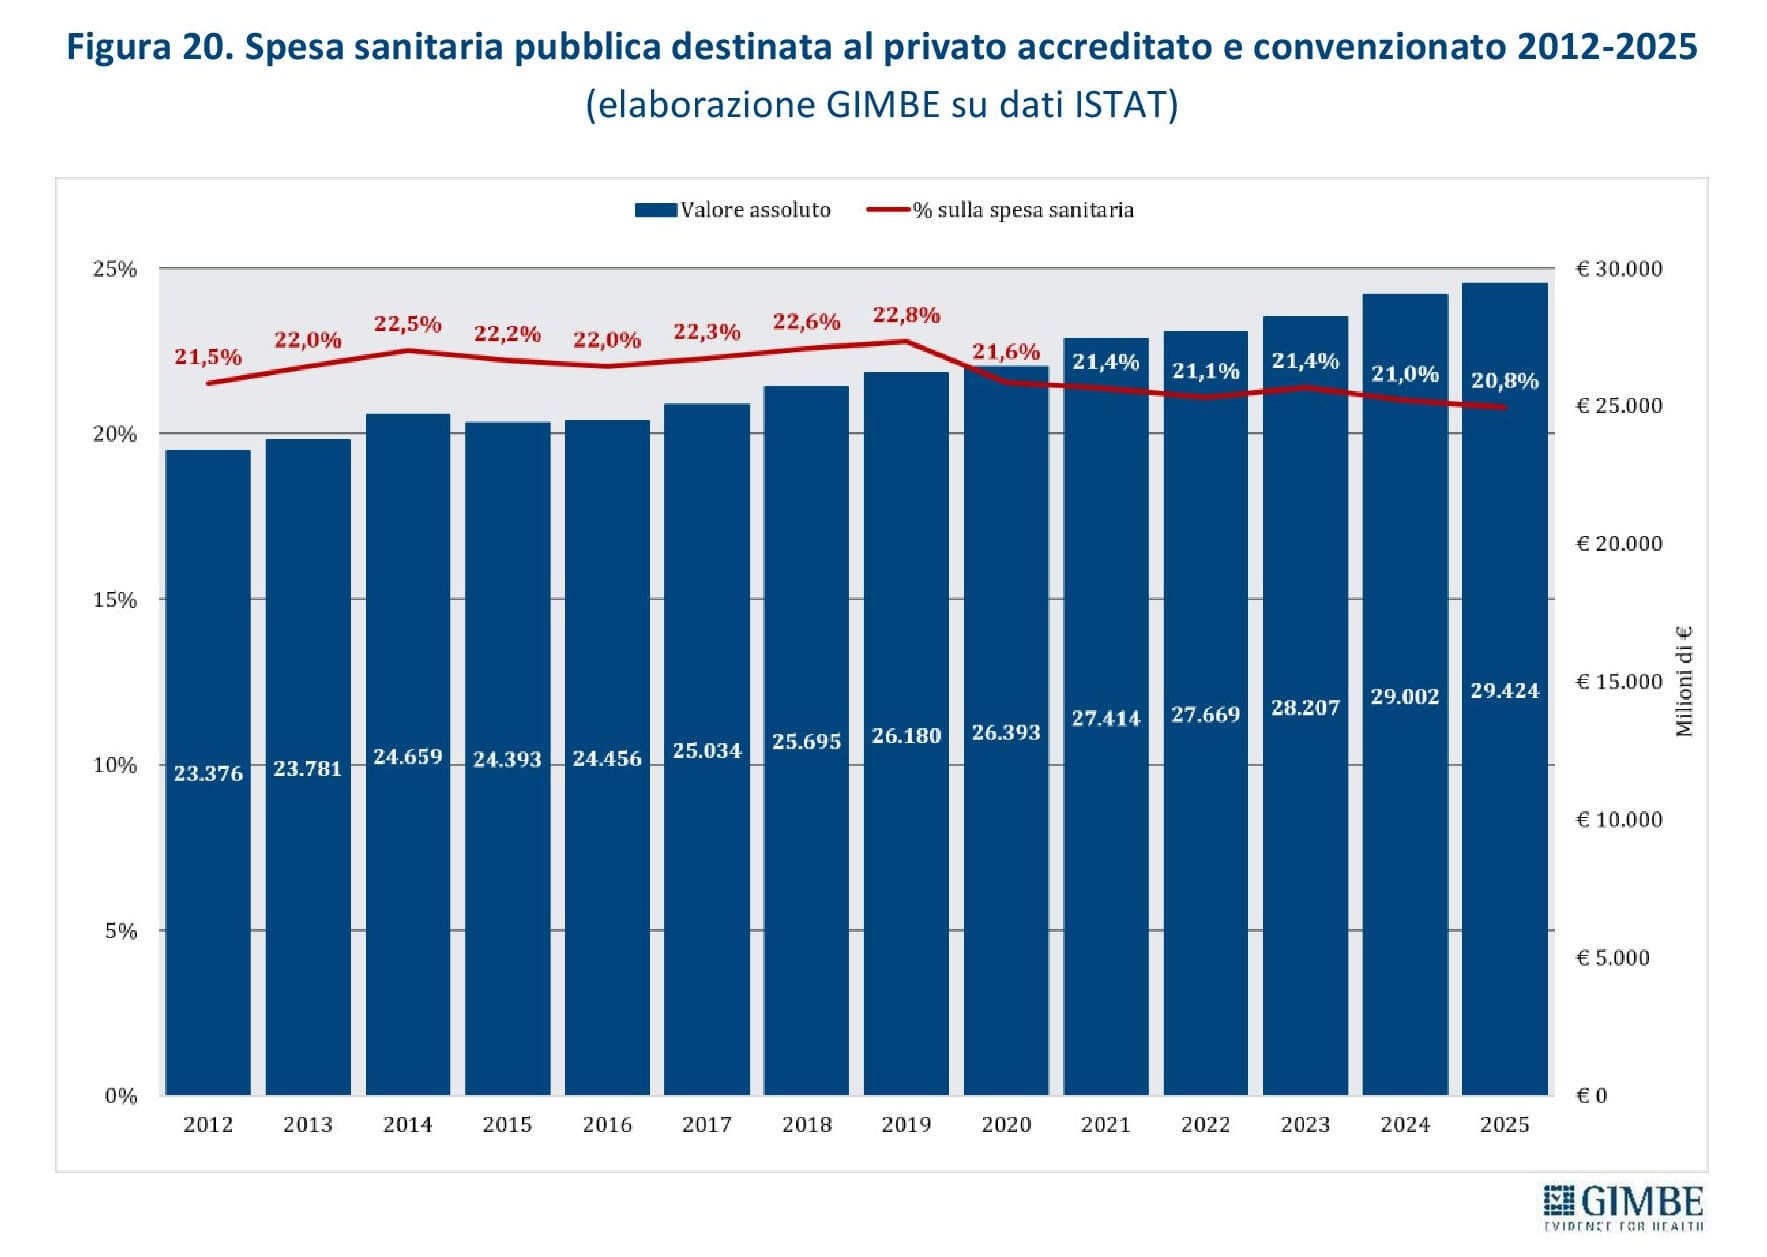
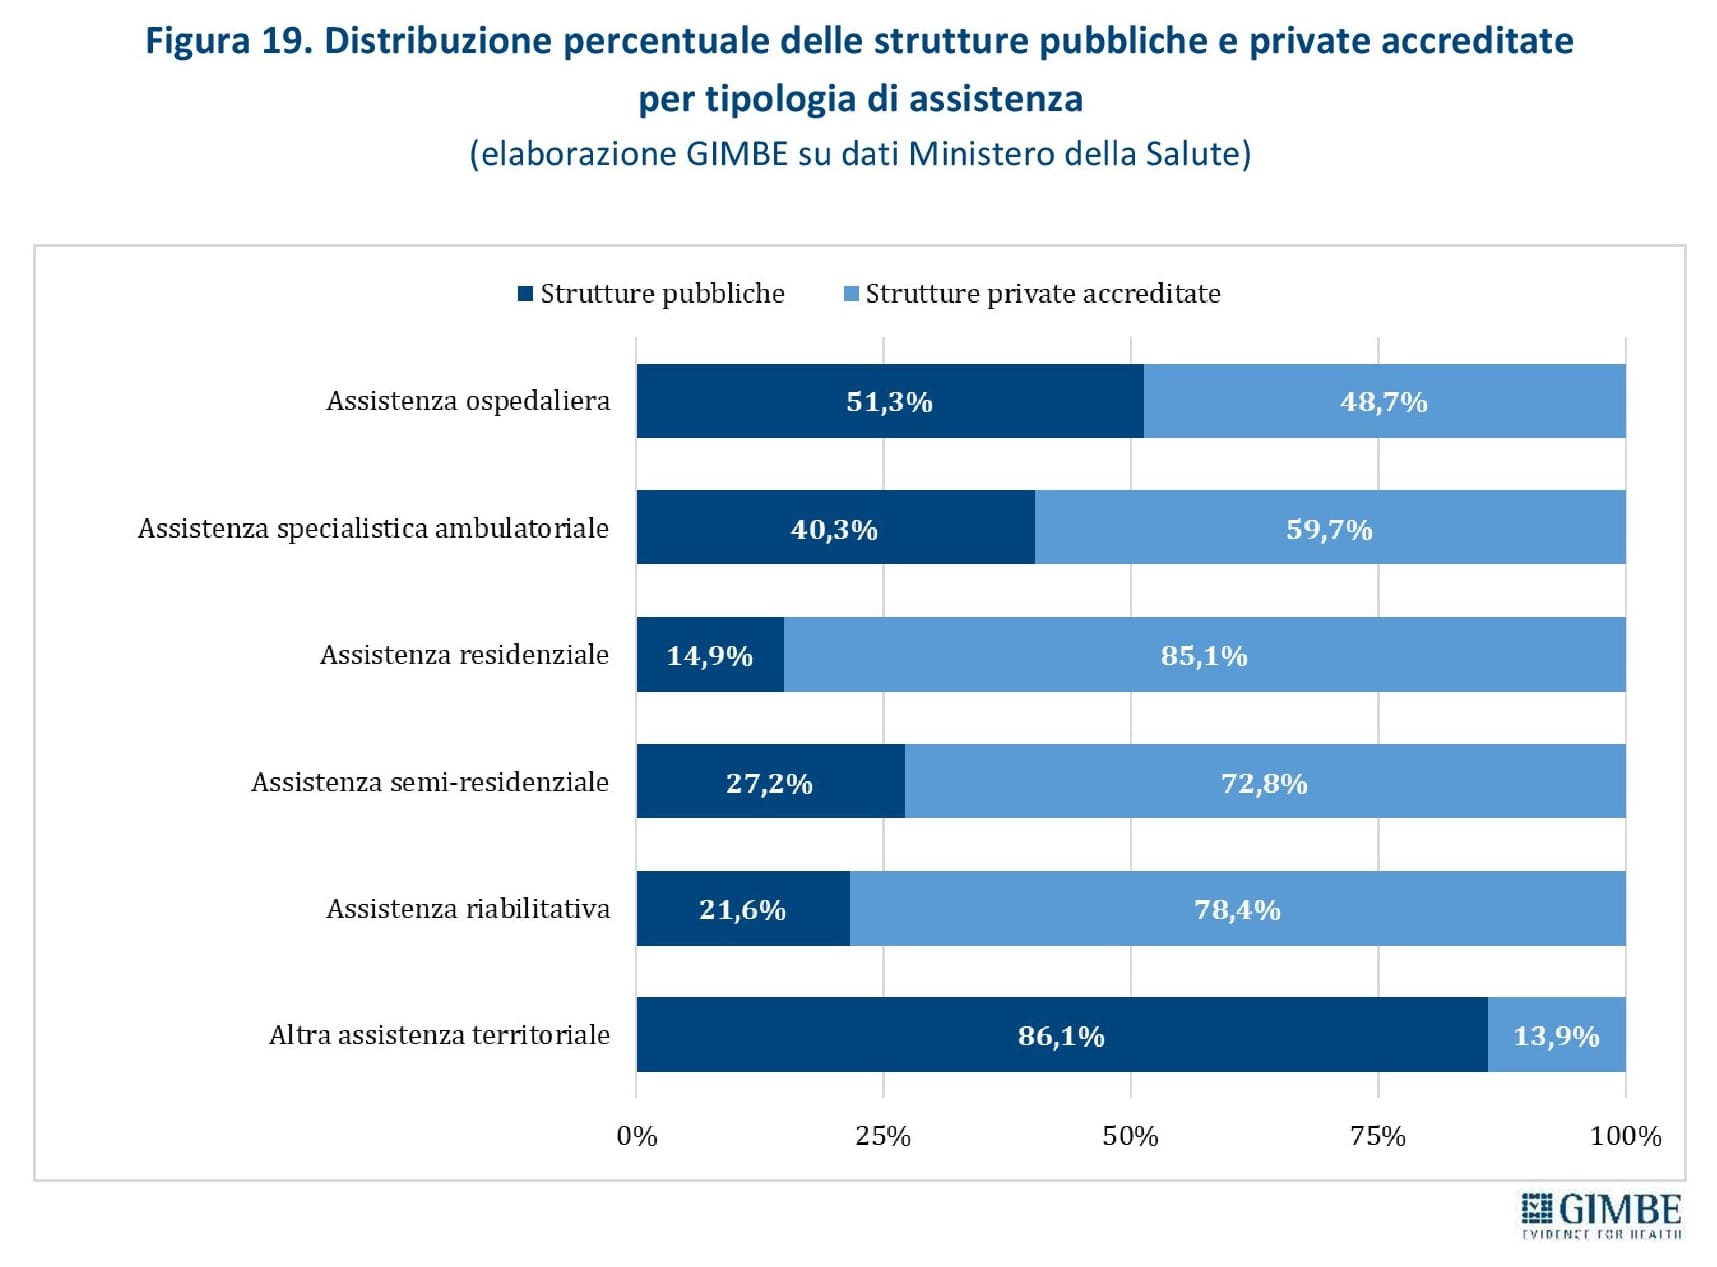
Privato in sanità: distinguere gli erogatori accreditati dal “privato puro”. Nel 2023, delle 29.386 strutture sanitarie censite dal Ministero della Salute, il 58% (n. 17.042) sono private accreditate e il 42% pubbliche (n. 12.344) (tabella 8). Il peso del privato accreditato è particolarmente rilevante nell’assistenza residenziale (85,1%), riabilitativa (78,4%), semi-residenziale (72,8%) e specialistica ambulatoriale (59,7%) (figura 19). Nel 2025 la spesa sanitaria pubblica destinata al privato convenzionato ha raggiunto € 29,4 miliardi, con un aumento del 25,9% rispetto al 2012. Tuttavia, nel 2025 la sua incidenza sulla spesa sanitaria pubblica è scesa al 20,8%, il valore più basso del periodo 2012-2025 (figura 20). «Il privato convenzionato – spiega Cartabellotta – è parte integrante del SSN, ma bisogna rafforzare la governance pubblica per allineare accreditamento, volumi e remunerazione ai bisogni di salute e alla qualità dell’assistenza». Diversa è la dinamica del “privato puro”: la spesa out-of-pocket tracciata dal Sistema Tessera Sanitaria presso le strutture non accreditate è aumentata del 169%, passando da € 3,05 miliardi nel 2016 a € 8,2 miliardi nel 2024. Nello stesso periodo quella presso le strutture accreditate ha raggiunto anch’essa € 8,2 miliardi. «Numeri che documentano la progressiva espansione di un “secondo binario” dell’offerta sanitaria – precisa Cartabellotta – riservato a chi può pagare o dispone di un fondo sanitario o di una polizza assicurativa».
PNRR Salute: obiettivi rendicontati, ora verificare l’impatto sulle cure. Il 29 settembre 2026 il Governo ha trasmesso alla Commissione europea la decima e ultima richiesta di pagamento del PNRR, che per la Missione 6 Salute include nove target e una milestone, ora in attesa della validazione europea. Il monitoraggio indipendente GIMBE sulle evidenze pubblicamente disponibili (tabella 9) mostra che il raggiungimento degli obiettivi non è integralmente verificabile: per 3 di essi è verificabile il rispetto dei requisiti previsti, mentre per gli altri 7 mancano evidenze pubbliche sufficientemente dettagliate. Ciò non implica il mancato raggiungimento dei target, ma non consente di verificarne integralmente il conseguimento in maniera indipendente. «In ogni caso – precisa Cartabellotta – la validazione europea di tutti i target non potrà dimostrare, da sola, che il PNRR abbia migliorato l’assistenza sanitaria. Dal 2027 bisognerà verificare se i servizi sono realmente operativi, se dispongono di personale adeguato e quale impatto producono su accesso, esperienza dei pazienti, esiti di salute ed efficienza del SSN». Conclusa la rendicontazione amministrativa, la Fondazione GIMBE invita le Istituzioni a garantire un monitoraggio pubblico continuo dell’impatto della Missione 6 Salute, con pubblicazione almeno semestrale di dati in formato aperto.
Il Piano di Rilancio del Servizio Sanitario Nazionale. Il Rapporto aggiorna il Piano di Rilancio del SSN della Fondazione GIMBE: 16 linee di intervento per orientare e monitorare le politiche di Governo e Regioni. Serve una strategia organica che integri un finanziamento pubblico adeguato ai bisogni di salute, una governance Stato-Regioni capace di ridurre i divari, l’aggiornamento continuo e l’uniforme esigibilità dei LEA, il rilancio delle politiche sul personale sanitario, il potenziamento del territorio e l’integrazione con ospedale e servizi sociali, la riduzione di sprechi e inefficienze, la governance del rapporto pubblico-privato, il riordino della sanità integrativa e gli investimenti in prevenzione, ricerca e digitalizzazione. Il Piano rafforza inoltre l’attenzione alla sicurezza e alla manutenzione del patrimonio edilizio e tecnologico, ai dati aperti e alla partecipazione dei cittadini. «Nel 2027 – spiega il Presidente – il Piano di Rilancio sarà il nostro riferimento per analizzare i programmi sulla sanità di tutte le forze politiche alle prossime elezioni. Perché i cittadini hanno il diritto di conoscere azioni e omissioni della politica nella tutela della loro salute».
«A quasi 48 anni dall’istituzione del SSN – conclude Cartabellotta – il diritto alla tutela della salute rimane fondamentale sulla Carta, ma è sempre meno esigibile nella vita reale. Un’involuzione che indebolisce i princìpi di universalità ed equità: disponibilità economiche e luogo di residenza condizionano l’accesso alle cure, ampliando il divario tra chi può pagare e chi è costretto ad attendere o a rinunciare. Il SSN continua formalmente a funzionare, ma perde progressivamente la capacità di garantire cure accessibili a tutti, mettendo a rischio il patto sociale tra cittadini e istituzioni. La crisi del SSN non è più solo un problema sanitario, ma ha ricadute sulla tenuta economica e sociale del Paese. La politica deve quindi chiarire quale modello di sanità intende lasciare alle future generazioni e con quali risorse e riforme renderlo concreto. Per la Fondazione GIMBE, rilanciare il SSN è un imperativo etico: significa preservare uno strumento di democrazia e coesione sociale e una leva per lo sviluppo economico del Paese. È attraverso il SSN che la Repubblica rende concreto il principio di uguaglianza tra le persone: la salute non è un privilegio riservato a chi può permetterselo, ma un diritto costituzionale che deve essere garantito a tutti».
Versione integrale del 9° Rapporto GIMBE: www.salviamo-ssn.it/9-rapporto
Piano di Rilancio del SSN: www.salviamo-ssn.it/salviamo-ssn/piano-di-rilancio
Download comunicato


Pagina aggiornata il 03/02/2026